Donation avant cession vs apport-cession (150-0 B ter) : quel montage choisir ?
Donation avant cession ou apport-cession 150-0 B ter : deux stratégies pour alléger la fiscalité d'une cession de titres, leurs mécanismes, les risques d'abus de droit, et deux cas chiffrés pour choisir le bon montage.

Introduction : deux chemins pour éviter que la plus-value n'absorbe le prix de cession
Un dirigeant qui s'apprête à céder sa société se heurte presque toujours à la même question : comment éviter que l'impôt sur la plus-value n'ampute lourdement le produit de la vente ? Deux stratégies françaises reviennent systématiquement dans les cabinets de conseil patrimonial et fiscal : la donation avant cession, qui transmet les titres aux héritiers avant la vente pour purger la plus-value latente, et l'apport-cession de l'article 150-0 B ter du Code général des impôts, qui reporte l'imposition en logeant les titres dans une holding contrôlée par le cédant.
« La donation n'est pas en elle-même constitutive d'un abus de droit, même assortie de clauses limitant les droits du donataire, dès lors qu'elle n'est pas fictive. », Conseil d'État, 30 décembre 2011, décision Motte-Sauvaige.
Trois tensions rendent ce choix plus actuel que jamais en 2026. Premièrement, la loi de finances pour 2026 a durci les conditions de l'apport-cession, relevant le quota de réinvestissement et allongeant la durée de conservation des actifs de remploi, ce qui change l'équation économique du dispositif. Deuxièmement, l'administration fiscale continue de contrôler étroitement les donations suivies d'une cession rapprochée, avec une jurisprudence qui distingue nettement les montages réels des montages fictifs. Troisièmement, ces deux stratégies répondent en réalité à des objectifs patrimoniaux différents, la transmission immédiate aux héritiers pour l'une, la poursuite d'un projet économique via une holding pour l'autre, ce qui en fait rarement des alternatives interchangeables.
Cet article déroule la définition de chaque montage, leur origine, les motivations qui poussent à choisir l'un ou l'autre, la méthodologie de mise en œuvre, le risque d'abus de droit tel que l'a précisé la jurisprudence, les avantages et limites de chaque stratégie, les 5 erreurs les plus coûteuses, deux cas chiffrés complets, puis une FAQ de 10 questions.
Sécurisez votre prochaine transmission ou cession d'entreprise
Avant de choisir entre donation avant cession et apport-cession, échangez avec un spécialiste de la structuration patrimoniale pré-cession. Réservez un créneau de 30 minutes pour discuter de votre situation : structure de l'actionnariat, horizon de cession, objectifs de transmission, et montage le plus défendable face à l'administration fiscale.
Acontos : estimez gratuitement la valeur de votre entreprise en ligne
Avant d'entrer dans le détail, sachez qu'Hectelion a développé Acontos, un outil en ligne d'audit, de due diligence et d'évaluation d'entreprise, propulsé par l'intelligence artificielle Claude Sonnet 5 d'Anthropic et calibré par la méthodologie d'Hectelion. À partir de vos comptes, il produit en quelques minutes une première estimation de la valeur de vos titres, gratuitement et sans conserver aucun document. Lancez le simulateur de valorisation pour obtenir un ordre de grandeur, utile pour fixer la valeur de donation ou d'apport retenue dans les deux montages ci-dessous, puis poursuivez votre lecture pour en comprendre les ressorts.
Définition : qu'est-ce que la donation avant cession et l'apport-cession ?
La donation avant cession consiste, pour un dirigeant actionnaire, à donner tout ou partie de ses titres à ses enfants ou à d'autres héritiers avant de procéder à la vente de la société. Le principe fiscal est simple : la plus-value imposable se calcule sur l'écart entre le prix de cession et la valeur retenue au jour de la donation, et non sur l'écart avec le prix d'acquisition historique des titres par le donateur. Si la cession intervient rapidement après la donation, à une valeur proche de celle retenue pour calculer les droits de donation, la plus-value taxable devient quasi nulle : elle est purgée. Le coût de l'opération n'est donc pas l'impôt sur la plus-value, mais les droits de donation, calculés sur un barème progressif distinct.
L'apport-cession, régi par l'article 150-0 B ter du CGI, consiste à apporter ses titres à une société holding soumise à l'impôt sur les sociétés et contrôlée majoritairement par l'apporteur, avant que cette holding ne cède les titres à l'acquéreur final. L'apport lui-même ne déclenche pas d'imposition immédiate : la plus-value constatée au moment de l'apport est placée en report d'imposition. Si la holding cède les titres apportés dans un délai de 3 ans suivant l'apport, ce report n'est maintenu que si une part significative du produit de cession, désormais fixée à 70 %, est réinvestie dans une activité économique éligible dans un délai de 3 ans suivant la cession, contre 2 ans avant la réforme de 2026. Les actifs ainsi acquis en remploi doivent eux-mêmes être conservés par la holding pendant 5 ans, contre 1 an auparavant, sous peine de remise en cause rétroactive du report. Au-delà de 3 ans de détention par la holding avant cession, aucune obligation de réinvestissement ne s'applique.
Les deux montages visent donc le même objectif, réduire ou différer l'imposition de la plus-value avant une vente, mais par des mécanismes juridiques et des bénéficiaires radicalement différents : l'un transmet la valeur aux héritiers, l'autre la conserve au niveau d'une structure contrôlée par le cédant lui-même. Pour une vision d'ensemble de la fiscalité de transmission, voir notre article sur le Pacte Dutreil, et pour le détail du dispositif de report, notre article dédié à l'apport-cession 150-0 B ter.
Origine : deux dispositifs nés de logiques fiscales distinctes
Le mécanisme de purge de la plus-value par donation n'est pas un dispositif fiscal codifié en tant que tel : il résulte simplement de la combinaison de deux règles anciennes du droit fiscal français, le calcul de la plus-value sur titres par référence à la valeur d'acquisition retenue chez le cédant, et la règle selon laquelle une donation réinitialise cette valeur d'acquisition à la valeur vénale au jour de l'acte. C'est une construction jurisprudentielle et doctrinale plus qu'un article de loi unique, ce qui explique l'attention particulière de l'administration sur la réalité de chaque opération.
L'apport-cession, à l'inverse, est un dispositif législatif explicite, introduit pour permettre à un entrepreneur de réorganiser son patrimoine professionnel sans subir une imposition immédiate pénalisante, à condition de maintenir une logique de réinvestissement économique plutôt que de simple arbitrage fiscal. La loi de finances pour 2026 (loi n° 2026-103 du 19 février 2026) a resserré ces conditions pour les cessions intervenant à compter du 21 février 2026, relevant le quota de réinvestissement obligatoire de 60 % à 70 % du produit de cession, portant de 2 à 3 ans le délai pour réaliser ce réinvestissement une fois la cession intervenue, et allongeant de 1 à 5 ans la durée de conservation des actifs acquis en remploi, tout en excluant certains réinvestissements immobiliers du champ de l'éligibilité.
Pourquoi choisir l'un de ces deux montages avant une cession
Premièrement, la donation avant cession répond avant tout à un objectif de transmission : un dirigeant proche de la retraite, qui souhaite organiser le passage de patrimoine à ses enfants, trouve dans ce montage un double bénéfice, purger la plus-value et anticiper sa succession dans un cadre fiscal mieux maîtrisé que la transmission par décès. Deuxièmement, l'apport-cession répond à un objectif de continuité entrepreneuriale : un dirigeant qui souhaite réinvestir le produit de cession dans de nouveaux projets économiques, sans se dessaisir immédiatement de la valeur au profit de ses héritiers, préserve sa capacité de redéploiement via la holding. Troisièmement, la donation avant cession offre une sortie fiscale définitive, sans obligation de réemploi ultérieur, alors que l'apport-cession n'est qu'un report conditionné à un comportement d'investissement futur, ce qui en fait un pari sur la capacité à identifier des réinvestissements éligibles dans les délais. Quatrièmement, le profil successoral du dirigeant conditionne souvent le choix à lui seul : un entrepreneur sans héritier direct, ou dont les héritiers sont mineurs ou peu aptes à gérer un patrimoine important, se tournera plus naturellement vers l'apport-cession. Cinquièmement, l'horizon de cession joue un rôle déterminant : plus la vente est certaine et rapprochée, plus la donation avant cession doit être anticipée suffisamment en amont pour résister à un contrôle sur sa réalité économique.
Comment se construisent la donation avant cession et l'apport-cession
La donation avant cession se construit en plusieurs étapes successives. Le dirigeant fait d'abord évaluer ses titres à leur valeur vénale, idéalement documentée par un rapport d'évaluation indépendant pour limiter le risque de redressement sur la valeur retenue. Il procède ensuite à l'acte de donation, le plus souvent par-devant notaire sous la forme d'une donation-partage lorsque plusieurs héritiers sont concernés, ce qui fige à la fois la valeur et la répartition. Les droits de donation sont liquidés et payés, en bénéficiant des abattements en ligne directe applicables tous les 15 ans. Enfin, la cession des titres intervient, les donataires devenant eux-mêmes vendeurs : plus la valeur de cession se rapproche de la valeur de donation, plus la plus-value résiduelle taxable chez les donataires est faible.
L'apport-cession suit une séquence différente. L'apporteur crée ou mobilise une société holding soumise à l'impôt sur les sociétés, qu'il contrôle majoritairement. Il apporte ses titres à cette holding, à leur valeur vénale, ce qui déclenche la constatation d'une plus-value d'apport placée automatiquement en report d'imposition si les conditions légales sont réunies. La holding cède ensuite les titres apportés à l'acquéreur final. Si cette cession intervient dans les 3 ans de l'apport, la holding doit réinvestir 70 % du produit de cession dans une activité économique éligible, dans un délai de 3 ans suivant la cession, puis conserver les actifs ainsi acquis pendant 5 ans, sous peine de voir le report d'imposition remis en cause. Si la cession intervient après 3 ans de détention par la holding, aucune obligation de réinvestissement ne s'applique pour maintenir le report.
Quand recourir à la donation avant cession ou à l'apport-cession
La donation avant cession s'envisage lorsque la cession est planifiée suffisamment en amont pour que l'acte de donation ne soit pas perçu comme un simple habillage de la vente, lorsque le dirigeant souhaite réellement transmettre la valeur à ses héritiers, et lorsque ces derniers sont en capacité, juridique et pratique, de devenir eux-mêmes parties au contrat de cession. L'apport-cession s'envisage à l'inverse lorsque le dirigeant veut garder la maîtrise du capital après la vente, qu'il ait un projet de réinvestissement déjà identifié ou qu'il souhaite se laisser le temps d'en trouver un dans le délai légal, et lorsque la transmission aux héritiers n'est pas une priorité immédiate.
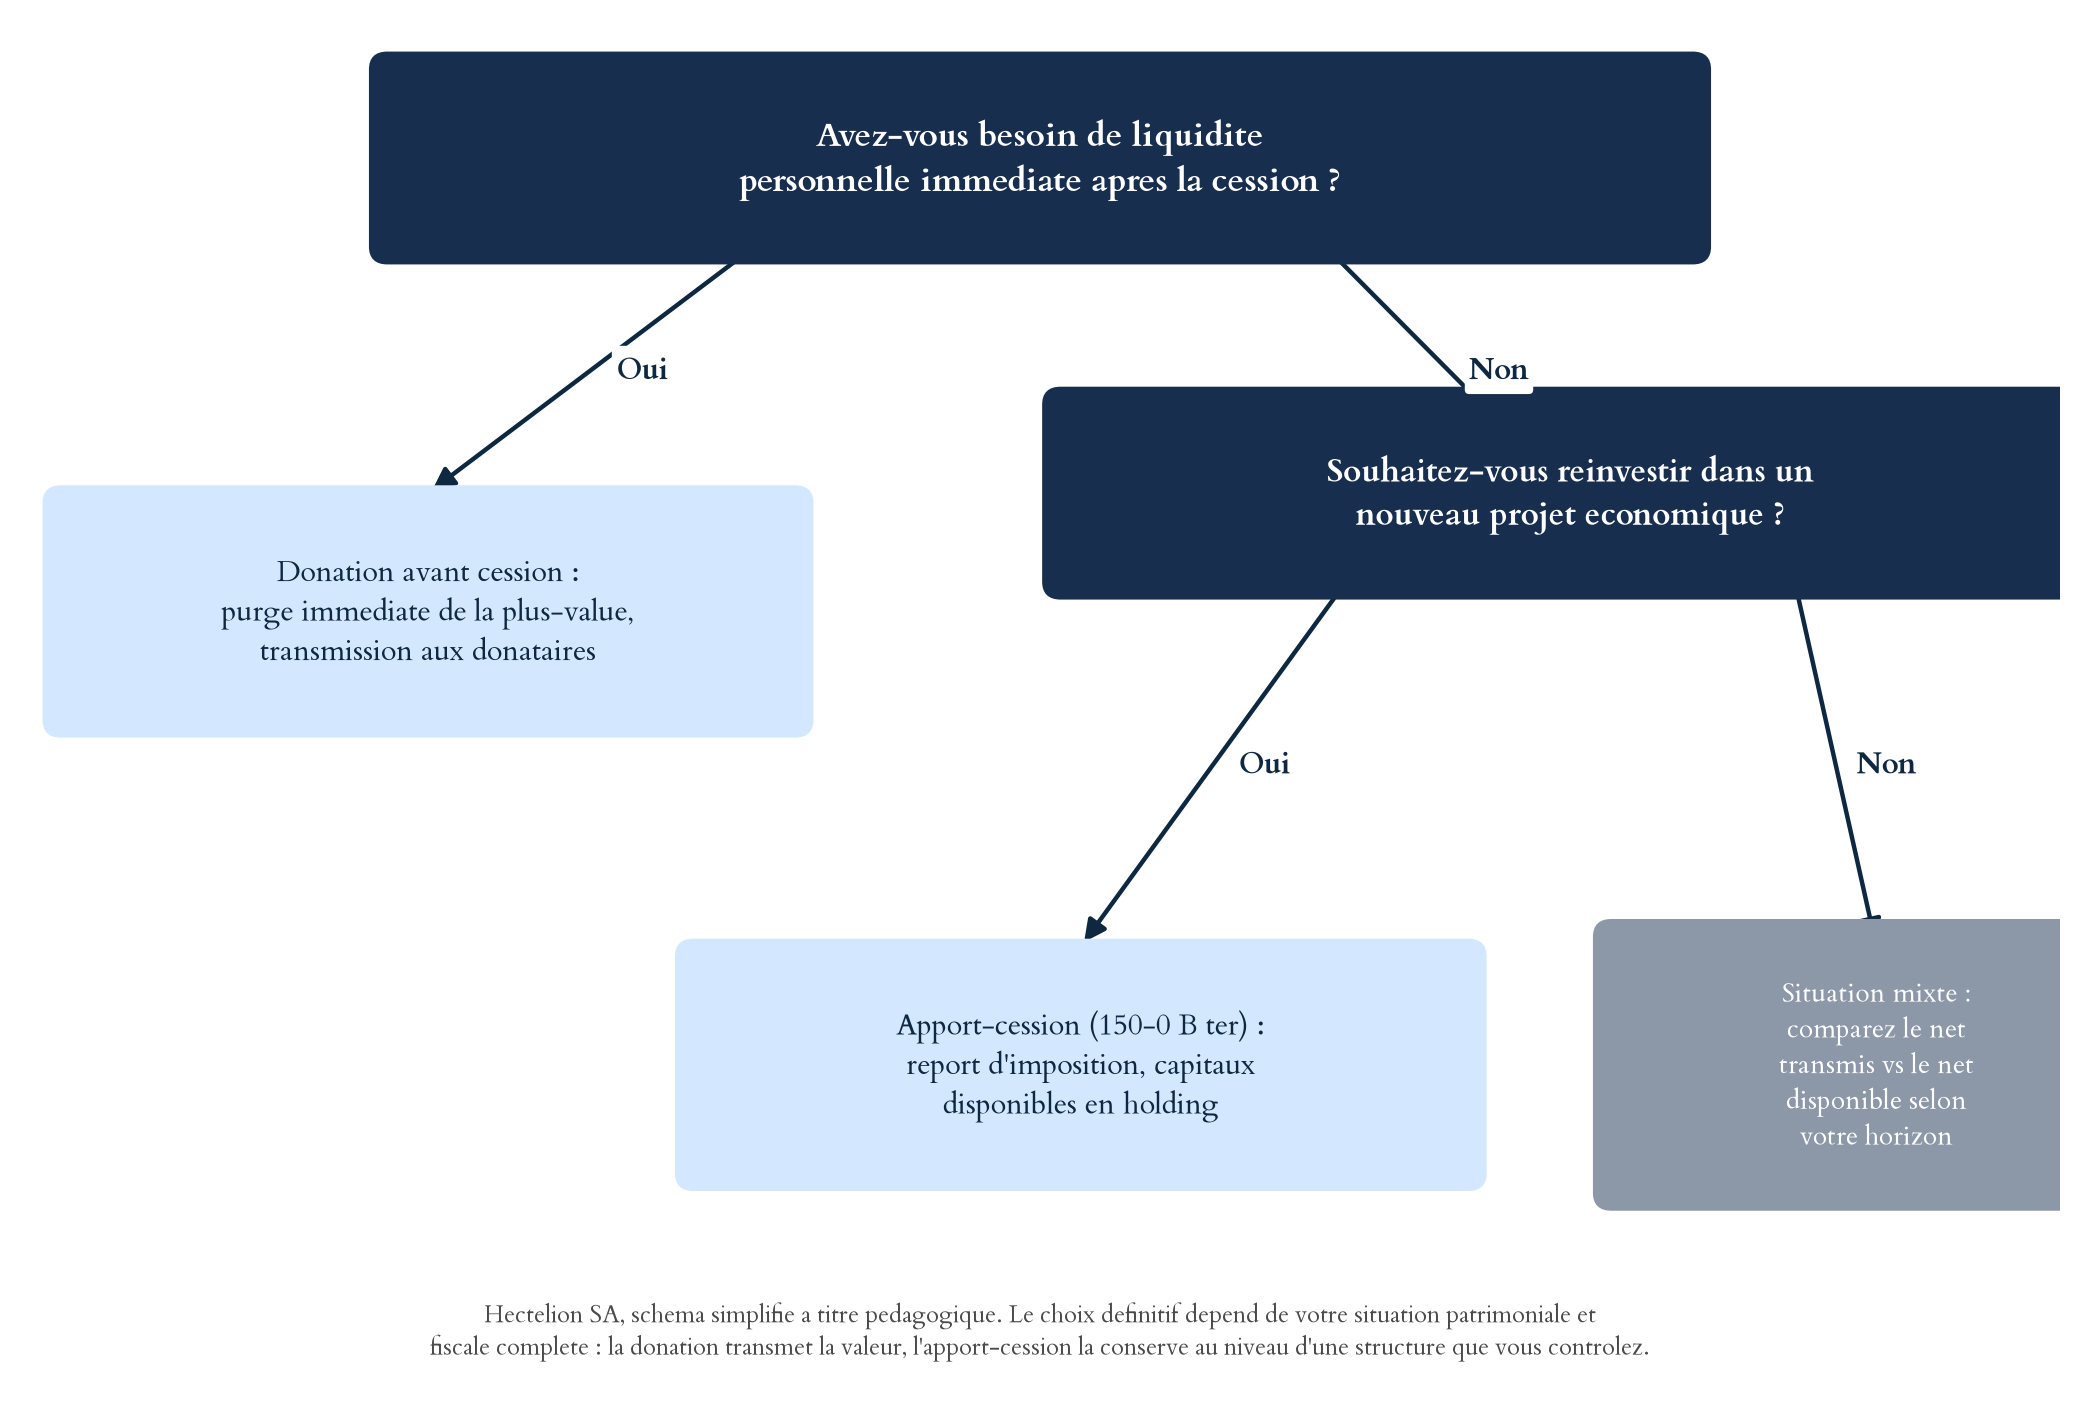
Ce schéma simplifie la décision à deux critères, le besoin de liquidité immédiate et l'intention de réinvestissement économique : il ne remplace pas une analyse complète de votre situation patrimoniale.
Le risque d'abus de droit : ce que dit la jurisprudence
C'est le point sur lequel la doctrine se montre la plus prudente, et celui que beaucoup de présentations commerciales de la donation avant cession passent trop rapidement. L'administration fiscale peut requalifier une donation avant cession en abus de droit au sens de l'article L64 du Livre des procédures fiscales, si elle établit que la donation est fictive, c'est-à-dire dépourvue de toute réalité économique et destinée uniquement à réduire l'impôt.
Le Conseil d'État a posé un principe protecteur dans sa décision Motte-Sauvaige du 30 décembre 2011 : une donation n'est pas, en elle-même, constitutive d'un abus de droit, même si elle est assortie de clauses qui limitent les droits du donataire, tant qu'elle n'est pas fictive. Le choix de donner les titres plutôt que de céder puis donner le prix de cession n'est pas davantage répréhensible en soi. En revanche, dans une décision du 5 février 2018, le juge a validé la requalification d'une administration qui avait établi que le donateur conservait un accès libre aux comptes du donataire et que l'essentiel du prix de cession avait été versé sur des comptes demeurés sous son contrôle de fait : c'est la réappropriation du prix par le donateur qui a emporté la qualification d'abus de droit, pas la donation elle-même.
Le point de vigilance le plus fréquemment cité par la doctrine notariale est le quasi-usufruit consenti par le donataire au donateur sur le prix de cession : lorsque l'administration démontre que le donateur récupère ainsi la totalité du produit de la vente, les juridictions ont confirmé le redressement, notamment dans un dossier jugé par la cour administrative d'appel de Nantes. Selon Hagnéré Patrimoine, qui a recensé les avis rendus en 2024 par le Comité de l'abus de droit fiscal sur ce type de montage, une large majorité de ces avis se sont révélés défavorables à l'administration, ce qui traduit une doctrine administrative encore prudente face à une jurisprudence du Conseil d'État globalement protectrice des donations réelles. Ce constat ne dispense toutefois jamais de documenter soigneusement la réalité économique de chaque opération.
À qui faire appel
Trois profils sont systématiquement nécessaires pour sécuriser l'un ou l'autre de ces montages. Un notaire, pour l'acte de donation et la liquidation des droits, dont l'intervention est obligatoire pour toute donation portant sur des titres de société non cotée au-delà de montants significatifs. Un avocat fiscaliste, pour apprécier le risque d'abus de droit, structurer l'apport-cession et, le cas échéant, sécuriser l'opération par un rescrit fiscal au sens de l'article L. 80 B du Livre des procédures fiscales. Un évaluateur indépendant, pour documenter la valeur vénale retenue, qu'il s'agisse de la valeur de donation ou de la valeur d'apport, un point sur lequel l'administration porte une attention particulière puisqu'il détermine directement l'assiette taxable. Hectelion intervient précisément sur ce dernier point, dans le cadre d'une structuration financière de l'opération, en coordination avec les notaires et avocats fiscalistes du dossier, sans jamais se substituer à leur rôle de conseil juridique et fiscal.
Avantages : purge, report et flexibilité patrimoniale
La donation avant cession offre un avantage fiscal immédiat et définitif : une fois les droits de donation acquittés, la plus-value est purgée sans condition de réemploi ultérieur, ce qui laisse les héritiers libres d'utiliser le produit de cession comme ils l'entendent. Elle permet aussi d'anticiper la transmission successorale dans un cadre fiscal souvent plus favorable que la transmission par décès, particulièrement lorsque les abattements en ligne directe peuvent être mobilisés sur plusieurs donateurs ou plusieurs donataires. L'apport-cession, lui, offre un avantage de trésorerie immédiate puisqu'aucun impôt n'est dû au moment de l'apport ni, sous conditions, au moment de la cession par la holding, ce qui préserve l'intégralité du produit de cession pour le réinvestir, et conserve au cédant la maîtrise du capital plutôt que de le transmettre.
Limites : fictivité, réinvestissement et irréversibilité
La donation avant cession expose à un risque de requalification si la réalité économique de la donation n'est pas suffisamment établie, en particulier en cas de réappropriation du prix par le donateur, et elle est par nature irréversible : une fois les titres donnés, le dirigeant ne peut plus en disposer comme avant. L'apport-cession, de son côté, conditionne le maintien du report à un réinvestissement effectif dans le délai légal si la cession intervient dans les 3 ans de l'apport, ce qui transforme une partie du produit de cession en contrainte de redéploiement plutôt qu'en liquidité librement disponible pour le cédant à titre personnel : la valeur reste capitalisée dans la holding, et toute sortie vers le patrimoine privé du dirigeant, par dividende ou autrement, redevient fiscalement taxable à ce moment-là.
Les 5 erreurs à éviter
Erreur 1 : donner trop près de la cession sans réalité économique suffisante
Une donation réalisée quelques jours ou semaines avant une cession déjà négociée, sans que les donataires n'aient de réelle autonomie de décision sur la vente, concentre tous les indices de fictivité retenus par la jurisprudence. Plus l'écart temporel et décisionnel entre la donation et la cession est documenté, plus le montage résiste à un contrôle.
Erreur 2 : laisser le donateur récupérer le prix de cession
Un quasi-usufruit consenti par les donataires sur le prix de cession, un compte commun non cloisonné, ou tout mécanisme qui ramène de fait les fonds sous le contrôle du donateur, est le facteur le plus systématiquement sanctionné par la jurisprudence en matière d'abus de droit.
Erreur 3 : sous-évaluer ou sur-évaluer la valeur retenue pour la donation ou l'apport
Une valeur de donation ou d'apport contestable par l'administration remet en cause l'assiette des droits de donation comme la plus-value en report : documenter cette valeur par un rapport d'évaluation indépendant est la meilleure protection contre un redressement ultérieur.
Erreur 4 : négliger le délai et le quota de réinvestissement de l'apport-cession
Depuis la loi de finances pour 2026, trois paramètres distincts ont été durcis pour les cessions intervenant moins de 3 ans après l'apport : le quota de réinvestissement, passé de 60 % à 70 % du produit de cession, le délai pour réinvestir une fois la cession intervenue, passé de 2 à 3 ans, et la durée de conservation des actifs acquis en remploi, passée de 1 à 5 ans. Ne pas anticiper ce triple calendrier expose à une remise en cause rétroactive du report, avec intérêts de retard.
Erreur 5 : choisir un montage pour sa seule fiscalité, sans tenir compte de l'objectif patrimonial réel
Opter pour l'apport-cession alors que l'objectif véritable est de transmettre aux enfants, ou inversement donner alors que le dirigeant souhaite garder la main sur le capital pour un nouveau projet, aboutit à un montage fiscalement défendable mais patrimonialement inadapté, souvent corrigé à grands frais quelques années plus tard.
Cas 1 : donation-partage conjointe avant cession d'une PME industrielle à 4 000 000 €
Un couple de dirigeants, mariés sous un régime de communauté, détient conjointement la totalité des titres d'une PME industrielle valorisée 4 000 000 €. Les titres ont été acquis historiquement pour 50 000 €. Le couple a deux enfants majeurs et souhaite leur transmettre l'entreprise avant sa cession, déjà engagée avec un repreneur identifié.
- Montage retenu : donation-partage conjointe des deux parents aux deux enfants, portant sur l'intégralité des titres, par-devant notaire, plusieurs mois avant la signature du protocole de cession.
- Valeur retenue pour la donation : 4 000 000 €, documentée par un rapport d'évaluation indépendant.
- Structure fiscale : la communauté entre époux permet de compter 4 liens de donation distincts, chacun des deux parents donnant à chacun des deux enfants, soit 4 bases taxables de 1 000 000 € chacune.
Chaque lien parent-enfant bénéficie de l'abattement en ligne directe de 100 000 €, ramenant la base taxable à 900 000 € par lien. Appliqué au barème progressif des droits de donation en ligne directe, ce montant génère environ 212 962 € de droits par lien, soit 851 848 € de droits de donation au total pour l'ensemble de la donation-partage.
La cession intervient deux mois plus tard pour 4 050 000 €, soit une plus-value taxable chez les enfants limitée à l'écart de 50 000 € entre la valeur de donation et le prix de cession effectif. Imposée au prélèvement forfaitaire unique de 30 %, cette plus-value génère 15 000 € d'impôt supplémentaire.
| Poste | Montant |
|---|---|
| Prix de cession total | 4 050 000 € |
| Droits de donation (4 liens) | 851 848 € |
| PFU 30 % sur la plus-value résiduelle (50 000 €) | 15 000 € |
| Net perçu par les enfants | 3 183 152 € |
À titre de comparaison, une cession directe par les parents sans donation préalable aurait généré une plus-value taxable de 3 950 000 € (4 000 000 € moins le prix d'acquisition historique de 50 000 €), imposée au PFU à 30 %, soit 1 185 000 € d'impôt et un net de 2 815 000 €. La donation-partage conjointe améliore ici le net perçu par la famille de 368 152 €, soit environ 13,1 %, grâce à la division de l'assiette des droits de donation sur 4 liens plutôt que sur 2, et au remplacement d'un impôt sur une plus-value élevée par des droits de donation calculés sur une base également élevée mais fractionnée. Ce résultat reste spécifique à cette structure familiale et à ce niveau de valorisation : avec un nombre d'enfants différent, un seul parent donateur, ou un écart plus important entre valeur de donation et prix de cession final, l'arbitrage peut s'inverser, ce qui impose de chiffrer chaque situation individuellement avant de s'engager.
Cas 2 : apport-cession d'une participation dans une scale-up technologique à 6 000 000 €
Une dirigeante de 45 ans détient une participation dans une scale-up technologique qu'elle a contribué à développer, valorisée 6 000 000 € lors d'une offre de rachat reçue d'un groupe industriel. Les titres ont été acquis pour 100 000 €. Elle souhaite réinvestir une large part du produit de cession dans de nouveaux projets entrepreneuriaux plutôt que de transmettre immédiatement cette valeur à ses enfants, encore jeunes.
- Montage retenu : apport de l'intégralité des titres à une holding nouvellement créée, qu'elle contrôle à 100 %, à la valeur vénale de 6 000 000 €.
- Plus-value d'apport : 6 000 000 € moins 100 000 € de prix d'acquisition historique, soit 5 900 000 € placés en report d'imposition automatique, sans impôt dû au moment de l'apport.
- Cession par la holding : intervenue 8 mois après l'apport, soit dans le délai de 3 ans qui déclenche l'obligation de réinvestissement, pour un prix identique de 6 000 000 €, donc sans plus-value additionnelle taxable au niveau de la holding.
Le produit de cession de 6 000 000 € reste intégralement disponible au niveau de la holding. En application du quota de réinvestissement relevé à 70 % par la loi de finances pour 2026 pour les cessions intervenant après le 21 février 2026, la holding doit réinvestir au moins 4 200 000 € dans une activité économique éligible, dans un délai de 3 ans suivant la cession (contre 2 ans avant la réforme), pour conserver le report sur la totalité de la plus-value. Les actifs ainsi acquis en remploi devront ensuite être conservés 5 ans, contre 1 an auparavant, sous peine de remise en cause rétroactive du report. Les 1 800 000 € restants, soit 30 %, demeurent librement utilisables par la holding sans remettre en cause le report.
| Poste | Montant |
|---|---|
| Produit de cession par la holding | 6 000 000 € |
| Quota de réinvestissement obligatoire (70 %) | 4 200 000 € |
| Solde librement disponible pour la holding (30 %) | 1 800 000 € |
| Impôt immédiat sur la plus-value de 5 900 000 € | 0 € (en report) |
À titre de comparaison, une cession directe par la dirigeante, sans apport préalable, aurait généré une plus-value taxable de 5 900 000 €, imposée au PFU à 30 %, soit 1 770 000 € d'impôt immédiat et un net personnel de 4 230 000 €. L'apport-cession évite cette ponction immédiate et préserve la totalité des 6 000 000 € au niveau de la holding, au prix d'une contrainte de réinvestissement de 4 200 000 € dans le délai légal et d'une perte de liquidité personnelle immédiate : la valeur reste un capital professionnel à redéployer via la holding, pas un patrimoine privé disponible sans nouvelle imposition en cas de distribution.
Mot du dirigeant
« Chaque dossier de transmission ou de cession que nous accompagnons commence par une question simple : cette valeur doit-elle aller aux héritiers, ou doit-elle continuer à travailler dans un projet économique porté par le dirigeant lui-même ? La réponse à cette question, pas la seule optimisation fiscale, devrait toujours dicter le choix entre donation avant cession et apport-cession. »
« Nous voyons encore trop de montages construits à l'envers : on choisit d'abord le dispositif fiscal le plus avantageux sur le papier, puis on essaie de faire coller la situation familiale et patrimoniale du dirigeant autour. C'est l'inverse qui fonctionne, et qui résiste à un contrôle de l'administration. »
« Notre rôle à Hectelion n'est pas de nous substituer au notaire ou à l'avocat fiscaliste sur ces montages, mais de documenter, de façon indépendante et défendable, la valeur retenue pour la donation ou pour l'apport : c'est souvent le point le plus fragile de l'ensemble du dossier face à un contrôle fiscal. »
Aristide Ruot, Ph.D.
FAQ : les 11 questions essentielles sur la donation avant cession et l'apport-cession
Introduction : ce qu'il faut retenir avant les questions
Cette FAQ reprend les questions les plus fréquemment posées par les dirigeants qui envisagent l'un de ces deux montages avant une cession de titres, avec des réponses volontairement synthétiques renvoyant aux sections détaillées de l'article pour plus de précision.
Q1 : Peut-on combiner donation avant cession et apport-cession ?
Oui, un donataire qui reçoit des titres préalablement apportés à une holding peut lui-même donner ces titres à ses propres héritiers, mais la plus-value en report initial reste alors attachée aux titres transmis et peut redevenir taxable chez le donataire si celui-ci les cède dans un délai de 18 mois suivant la donation, ou si la holding cède les titres apportés dans les 3 ans sans réinvestissement suffisant.
Q2 : La donation avant cession fonctionne-t-elle aussi en Suisse ?
Le mécanisme suisse équivalent est différent : c'est la transposition fiscale (Transponierung), qui encadre la cession de titres à une société contrôlée par le cédant, et non la donation. La donation de titres en Suisse relève d'un régime fiscal cantonal propre, à analyser séparément.
Q3 : Combien de temps avant la cession faut-il réaliser la donation ?
Il n'existe pas de délai légal fixe, mais la jurisprudence valorise un écart temporel réel entre la donation et la cession, ainsi qu'une autonomie de décision effective des donataires sur la vente, pour écarter tout risque de fictivité.
Q4 : Que se passe-t-il si la holding ne trouve pas de réinvestissement éligible dans les délais de l'apport-cession ?
Le report d'imposition tombe à proportion du montant non réinvesti, rendant la plus-value en report immédiatement taxable chez l'apporteur, majorée des intérêts de retard calculés depuis la date de l'apport initial.
Q5 : Un rescrit fiscal est-il obligatoire avant une donation avant cession ?
Non, mais la doctrine notariale recommande fortement d'en solliciter un auprès de l'administration sur le fondement de l'article L. 80 B du Livre des procédures fiscales, pour sécuriser la qualification de l'opération avant sa réalisation.
Q6 : Que couvre précisément la notion de réinvestissement économique éligible dans l'apport-cession ?
L'article 150-0 B ter vise notamment le financement de moyens permanents affectés à une activité économique, la souscription au capital de sociétés opérationnelles ou de certains fonds de capital-investissement, à l'exclusion, depuis la loi de finances pour 2026, de certaines activités immobilières de construction-vente ou de marchand de biens.
Q7 : La valeur de donation ou d'apport peut-elle être contestée par l'administration ?
Oui, et c'est l'un des points de contrôle les plus fréquents : une valeur jugée trop faible expose à un redressement des droits de donation ou de la plus-value en report, ce qui justifie de documenter cette valeur par un rapport d'évaluation indépendant.
Q8 : Les abattements de donation se renouvellent-ils ?
Oui, l'abattement de 100 000 € par parent et par enfant en ligne directe se renouvelle tous les 15 ans, ce qui permet d'échelonner une transmission sur plusieurs donations successives si l'horizon de cession le permet.
Q9 : L'apport-cession est-il réservé aux grandes fortunes ?
Non, le dispositif s'applique dès qu'une plus-value de cession de titres existe et qu'une holding de contrôle est constituée, quel que soit le montant, mais son intérêt économique croît avec la taille de la plus-value compte tenu des coûts de structuration et de suivi du réinvestissement.
Q10 : Faut-il choisir un seul montage pour toute la valeur de l'entreprise ?
Non, rien n'empêche de combiner les deux stratégies sur des quotités différentes des titres, par exemple en donnant une partie des titres aux héritiers et en apportant le solde à une holding de réinvestissement, sous réserve que chaque opération reste cohérente et documentée séparément.
Q11 : Et le Pacte Dutreil, est-ce une troisième option ?
Oui, le Pacte Dutreil (art. 787 B du CGI) est un dispositif distinct qui exonère de 75 % les droits de mutation à titre gratuit sur les titres transmis par donation ou succession, sous réserve d'un engagement collectif de conservation d'au moins 2 ans avant la transmission puis d'un engagement individuel de conservation désormais porté à 6 ans après la réforme du 21 février 2026 (contre 4 ans auparavant), ainsi que de la poursuite d'une fonction de direction. Il se combine naturellement avec une donation avant cession plutôt que de s'y opposer, en réduisant fortement les droits de donation calculés dans le Cas 1 ci-dessus, mais impose en contrepartie des engagements de conservation qui retardent la cession effective des titres. Pour le détail des conditions et des cas de remise en cause, voir notre article dédié au Pacte Dutreil.
Estimez la valeur de votre entreprise avec Acontos, le simulateur en ligne d'Hectelion
Pour prolonger cette lecture par un chiffrage concret, Hectelion met à disposition Acontos, son outil en ligne d'audit, de due diligence et d'évaluation d'entreprise. Propulsé par l'intelligence artificielle Claude Sonnet 5 d'Anthropic et calibré par la méthodologie d'Hectelion, il lit vos comptes, normalise l'EBITDA, applique des multiples sectoriels réels et reconstitue un pont de dette nette pour estimer la valeur de vos titres en quelques minutes, une estimation qui peut ensuite servir de point de départ à la valeur retenue pour une donation ou un apport. Lancez gratuitement le simulateur de valorisation : l'outil est confidentiel, ne conserve aucun document et ne remplace pas une évaluation formelle ni un conseil fiscal, mais il donne un premier ordre de grandeur fiable avant d'en discuter avec nos équipes et vos conseils juridiques.
Conclusion : un choix patrimonial avant d'être un choix fiscal
La donation avant cession et l'apport-cession ne sont pas deux variantes techniques d'une même optimisation fiscale : ce sont deux réponses à deux questions patrimoniales différentes. La première transmet la valeur, la seconde la conserve sous contrôle du dirigeant pour la redéployer. Le cas chiffré de la donation-partage conjointe montre qu'un montage familial bien structuré peut améliorer sensiblement le net perçu par les héritiers, mais ce résultat dépend étroitement du nombre de liens de donation mobilisables et de l'écart entre valeur de donation et prix de cession final.
Le cas chiffré de l'apport-cession montre à l'inverse qu'un report total de l'imposition se paie par une perte de liquidité personnelle immédiate et une contrainte de réinvestissement désormais plus exigeante depuis la loi de finances pour 2026. Aucun des deux montages n'est, en lui-même, supérieur à l'autre : le bon choix dépend de l'objectif patrimonial réel du dirigeant, de la composition de sa famille, et de l'horizon véritable de la cession.
Dans les deux cas, la jurisprudence rappelle une exigence commune : la réalité économique de l'opération prime sur sa seule architecture juridique. Une donation réelle, sans réappropriation du prix, résiste à un contrôle ; un apport suivi d'un réinvestissement effectif aussi. C'est cette réalité, documentée dès l'origine par une évaluation indépendante et un accompagnement juridique rigoureux, qui protège le dirigeant bien davantage qu'un montage habile mais fragile.
Synthèse de l'article
La donation avant cession purge la plus-value en la calculant sur la valeur retenue au jour de la donation, au prix de droits de donation progressifs, et transmet immédiatement la valeur aux héritiers de façon irréversible. L'apport-cession de l'article 150-0 B ter reporte l'imposition de la plus-value d'apport à une holding contrôlée par le cédant, sous condition de réinvestissement d'une part désormais relevée à 70 % du produit de cession si la holding vend dans les 3 ans de l'apport.
La jurisprudence, notamment la décision Motte-Sauvaige de 2011, protège les donations réelles même assorties de clauses restrictives, mais sanctionne systématiquement la réappropriation du prix par le donateur, en particulier via un quasi-usufruit mal maîtrisé. Les deux cas chiffrés de cet article illustrent des situations où chaque montage se justifie : une transmission familiale avec plusieurs liens de donation disponibles pour la donation-partage, un réinvestissement entrepreneurial sans urgence de transmission pour l'apport-cession.
Dans tous les cas, la valeur retenue, qu'il s'agisse de la donation ou de l'apport, doit être documentée par une évaluation indépendante et défendable, sous peine de fragiliser l'ensemble du montage face à un contrôle de l'administration fiscale.
Sources
- Code général des impôts, article 150-0 B ter, régime du report d'imposition des plus-values d'apport de titres à une société contrôlée
- CMS Francis Lefebvre, abus de droit et donation-cession, commentaire de la décision Motte-Sauvaige
- Conseil d'État, 30 décembre 2011, décision Motte-Sauvaige, sur la validité des donations avant cession non fictives
- Hagnéré Patrimoine, donation avant cession : purge de plus-value et avis du Comité de l'abus de droit fiscal 2024
- LégiFiscal, jurisprudence sur l'abus de droit en cas de donation-cession, décision du 5 février 2018
- Légifrance, article L64 du Livre des procédures fiscales, définition de l'abus de droit
- Actu-Juridique, apport-cession, les évolutions du dispositif par la loi de finances pour 2026
Auteur
Aristide Ruot, Ph.D.
Fondateur | Directeur Général, Hectelion SA