Transposition (Suisse) vs apport-cession 150-0 B ter (France) : la symétrie fiscale franco-suisse avant une cession de titres
Transposition suisse et apport-cession français.
Introduction : la symétrie fiscale franco-suisse face à la cession de titres
Un actionnaire qui s'apprête à céder sa société, qu'il réside à Genève ou à Lyon, se heurte à la même tentation : loger ses titres dans une structure qu'il contrôle lui-même avant la vente, pour alléger ou différer l'impôt sur la plus-value. La Suisse et la France ont chacune bâti un garde-fou pour encadrer ce réflexe, et ces deux garde-fous se répondent avec une précision frappante, dans un contexte plus large de différences substantielles entre les deux systèmes fiscaux face à une cession d'entreprise (voir notre comparatif cession d'entreprise : les différences entre la France et la Suisse). En Suisse, la transposition (Transponierung), codifiée à l'article 20a alinéa 1 lettre b de la loi fédérale sur l'impôt fédéral direct (LIFD), requalifie en rendement de la fortune mobilière imposable l'écart entre le prix d'apport et la valeur nominale des titres, dès que l'apporteur contrôle au moins 50 % de la société reprenante après l'opération.
« Le produit du transfert d'une participation [...] dans laquelle le vendeur ou la personne qui effectue l'apport détient une participation d'au moins 50 % au capital après le transfert [est imposé], dans la mesure où le total de la contre-prestation reçue est supérieur à la somme de la valeur nominale de la participation transférée et des réserves issues d'apport de capital. », article 20a alinéa 1 lettre b LIFD.
En France, l'apport-cession de l'article 150-0 B ter du Code général des impôts (CGI) suit une logique inverse mais parente : il ne sanctionne pas l'apport à une société contrôlée, il l'encourage en plaçant la plus-value en report d'imposition, à condition que la société bénéficiaire réinvestisse une part substantielle du produit si elle revend rapidement. Trois faits rendent cette comparaison particulièrement utile en 2026 :
- La loi de finances pour 2026 a durci l'apport-cession français, portant le quota de réinvestissement de 60 % à 70 % du produit de cession et le délai de remploi de 2 à 3 ans.
- Le Tribunal fédéral a rendu le 1er octobre 2025 un arrêt genevois qui illustre de façon limpide le mécanisme suisse de la transposition.
- Les dirigeants franco-suisses qui détiennent des titres des deux côtés de la frontière doivent arbitrer entre deux architectures juridiques qui ne se superposent pas, sous peine de structurer une opération coûteuse ou contestable dans l'un des deux pays.
Cet article détaille la définition de chaque mécanisme, leur origine, les raisons de les comparer, leur mise en œuvre pratique, le seuil de contrôle propre à chaque droit, le délai de l'opération suspecte, la jurisprudence fédérale suisse, les situations qui déclenchent le risque, les avantages, les limites, les 5 erreurs les plus coûteuses, deux cas chiffrés complets, puis une FAQ de 10 questions.
Sécurisez votre prochaine cession de titres en structuration franco-suisse
Avant d'apporter ou de céder des titres de part et d'autre de la frontière, échangez avec un spécialiste de la double expertise franco-suisse. Réservez un créneau de 30 minutes pour discuter de votre situation : résidence fiscale, structure de l'actionnariat, horizon de cession, et montage le plus défendable face à l'administration fiscale compétente.
Acontos : estimez gratuitement la valeur de votre entreprise en ligne
Avant d'entrer dans le détail, sachez qu'Hectelion a développé Acontos, un outil en ligne d'audit, de due diligence et d'évaluation d'entreprise, propulsé par l'intelligence artificielle Claude Sonnet 5 d'Anthropic et calibré par la méthodologie d'Hectelion. À partir de vos comptes, il produit en quelques minutes une première estimation de la valeur de vos titres, gratuitement et sans conserver aucun document. Lancez le simulateur de valorisation pour obtenir un ordre de grandeur, puis poursuivez votre lecture pour en comprendre les ressorts.
Définition : qu'est-ce que la transposition suisse et l'apport-cession français ?
La transposition survient lorsqu'un actionnaire suisse apporte ou vend des titres détenus dans sa fortune privée à une société qu'il contrôle à hauteur d'au moins 50 % du capital après l'opération, pour un prix supérieur à la valeur nominale des titres transférés et aux réserves issues d'apport de capital qui leur sont attachées. L'excédent n'est alors plus traité comme un gain en capital privé, mais requalifié en rendement de la fortune mobilière imposable, exactement comme s'il s'agissait d'un dividende versé par la société reprenante. Le mécanisme vise un contournement précis : sans lui, un actionnaire pourrait transformer un futur dividende imposable en gain en capital exonéré, simplement en vendant ses titres à sa propre holding avant de les lui faire revendre ou de les faire fructifier dans cette structure.
L'apport-cession, régi par l'article 150-0 B ter du CGI, répond à une préoccupation différente : il ne cherche pas à empêcher l'apport à une société contrôlée, mais à éviter qu'il serve uniquement à purger artificiellement une plus-value sans réinvestissement économique réel. La plus-value constatée lors de l'apport à une société holding soumise à l'impôt sur les sociétés et contrôlée par l'apporteur est placée en report d'imposition. Si la holding cède les titres apportés dans un délai de 3 ans à compter de l'apport, ce report n'est maintenu que si elle réinvestit au moins 70 % du produit de cession dans une activité économique éligible, dans un délai de 3 ans à compter de la cession, et conserve les actifs ainsi acquis pendant 5 ans.
Les deux dispositifs partagent un socle commun, le contrôle par le cédant de la structure receveuse, et un déclencheur commun, un prix supérieur à une référence historique de valeur. Mais l'un sanctionne immédiatement l'excédent au moment du transfert, l'autre ne le sanctionne qu'en cas de revente rapide sans réinvestissement suffisant. Pour le détail du dispositif français traité isolément, voir notre article dédié à l'apport-cession 150-0 B ter et la LF 2026, et pour la stratégie alternative de transmission, notre comparatif donation avant cession vs apport-cession.
Origine : deux garde-fous nés pour empêcher la même manipulation fiscale
La transposition suisse trouve son origine dans la pratique administrative puis dans la jurisprudence du Tribunal fédéral, qui ont progressivement construit la théorie de l'évasion fiscale applicable à la vente de participations à une société dominée par le vendeur, avant sa codification à l'article 20a LIFD, entré en vigueur le 1er janvier 2007 dans le cadre de la loi fédérale sur des mesures urgentes de l'imposition des entreprises. Jusqu'en 2020, un seuil de participation minimal s'appliquait à certaines variantes du mécanisme ; la réforme de la fiscalité des entreprises entrée en vigueur le 1er janvier 2020 a renforcé la cohérence du dispositif.
L'apport-cession français est, lui, un dispositif législatif explicite, introduit pour permettre à un entrepreneur de réorganiser son patrimoine professionnel sans imposition immédiate pénalisante, à condition de maintenir une logique de réinvestissement économique plutôt qu'un simple arbitrage fiscal. La loi n° 2026-103 du 19 février 2026 a resserré ces conditions pour les cessions de titres apportés réalisées à compter du 21 février 2026 : quota de réinvestissement relevé de 60 % à 70 % du produit de cession, délai de remploi porté de 2 à 3 ans, et durée de conservation des actifs de remploi allongée de 1 à 5 ans.
Pourquoi comparer transposition et apport-cession avant une cession de titres
- Un dirigeant franco-suisse qui restructure son actionnariat des deux côtés de la frontière doit savoir que loger ses titres suisses dans une holding qu'il contrôle n'a rien d'anodin fiscalement, alors que l'opération symétrique en France peut, sous conditions, différer l'impôt plutôt que de le déclencher.
- La comparaison évite une erreur de transposition conceptuelle fréquente : croire que le mécanisme français de report protège aussi contre la requalification suisse, ou inversement, alors que les deux droits ignorent largement l'un l'autre.
- Les deux dispositifs évoluent : la Suisse a renforcé la transposition en 2007 puis en 2020, la France vient de durcir l'apport-cession en 2026, ce qui impose une veille active plutôt qu'une application mécanique de règles apprises il y a plusieurs années.
- La comparaison éclaire un choix stratégique réel : un entrepreneur qui envisage de déplacer sa résidence fiscale entre les deux pays avant une cession doit anticiper lequel des deux régimes s'appliquera à son opération.
- Les deux mécanismes partagent une même exigence de fond, documenter la valeur retenue par une évaluation indépendante, ce qui en fait un terrain naturel pour une structuration accompagnée par un cabinet disposant d'une double expertise franco-suisse.
Comment se construit une transposition en Suisse
L'opération se construit en plusieurs temps. L'actionnaire crée ou mobilise une société, le plus souvent une holding personnelle (voir notre article sur le processus de création d'une holding en Suisse), dont il détiendra après l'opération au moins 50 % du capital. Il transfère ses titres de la société opérationnelle à cette structure, pour un prix correspondant en principe à la valeur vénale. Si ce prix dépasse la somme de la valeur nominale des titres transférés et des réserves issues d'apport de capital qui leur sont attachées, l'excédent est immédiatement requalifié en rendement de la fortune mobilière imposable au titre de la période fiscale de l'opération, sans attendre une distribution effective de dividende par la société reprenante. La contre-prestation reçue par l'apporteur peut prendre la forme d'un prix en espèces, d'une reconnaissance de dette de la société reprenante, ou de nouvelles actions de cette dernière : la forme de la contre-prestation ne change rien à la qualification si son montant total excède le seuil.
Comment se construit un apport-cession en France
La séquence française est différente. L'apporteur crée ou mobilise une société holding soumise à l'impôt sur les sociétés, qu'il contrôle au sens de l'article 150-0 B ter III. Il apporte ses titres à cette holding à leur valeur vénale, ce qui déclenche la constatation d'une plus-value automatiquement placée en report d'imposition si les conditions légales sont réunies, sans option à exercer. La holding cède ensuite les titres apportés à l'acquéreur final. Si cette cession intervient dans un délai de 3 ans à compter de l'apport, la holding doit réinvestir au moins 70 % du produit de cession dans une activité économique éligible, dans un délai de 3 ans à compter de la cession, puis conserver les actifs ainsi acquis pendant 5 ans, sous peine de voir le report remis en cause rétroactivement avec intérêt de retard. Passé un délai de détention de 3 ans par la holding avant la cession, aucune obligation de réinvestissement ne s'applique plus pour maintenir le report.
Le seuil de contrôle : 50 % en Suisse, un critère différent du contrôle français
C'est le point sur lequel la comparaison exige le plus de rigueur, car les deux seuils ne se recouvrent pas. En Suisse, l'article 20a alinéa 1 lettre b LIFD pose un critère unique et arithmétique : l'apporteur doit détenir, après l'opération, au moins 50 % du capital de la société reprenante. Il n'existe ni présomption, ni critère alternatif de contrôle de fait : seule compte la quote-part du capital détenue après le transfert.
Le droit français retient une définition de contrôle sensiblement plus souple à l'article 150-0 B ter III 2°. Le contribuable est considéré comme contrôlant la société bénéficiaire lorsqu'il détient, directement ou indirectement, la majorité des droits de vote ou des droits dans les bénéfices sociaux, y compris par l'intermédiaire de son conjoint, de ses ascendants, descendants ou frères et sœurs ; ou lorsqu'il dispose seul de cette majorité en vertu d'un accord avec d'autres associés ; ou lorsqu'il exerce en fait le pouvoir de décision. Le CGI ajoute une présomption de contrôle dès 33,33 % des droits de vote ou des droits dans les bénéfices, si aucun autre associé n'en détient une fraction supérieure. Un actionnariat français dispersé peut donc déclencher la qualification de contrôle, et donc l'application de l'article 150-0 B ter, à un niveau de détention bien inférieur au seuil suisse de 50 %, tandis qu'un holding minoritaire à 42 ou 45 % en Suisse échappe entièrement à la transposition, faute d'atteindre la majorité du capital.
Le délai de l'opération suspecte : trois ans des deux côtés de la frontière, pour des raisons différentes
Les deux droits convergent numériquement autour d'une période de 3 ans, mais surveillent des événements radicalement différents. En France, le délai de 3 ans court à compter de l'apport et déclenche l'obligation de réinvestissement si la holding cède les titres apportés avant son expiration : c'est un délai de surveillance de la revente par la structure receveuse, après l'apport lui-même.
Le texte de l'article 20a alinéa 1 lettre b LIFD ne prévoit, lui, aucune fenêtre de surveillance pluriannuelle comparable : la condition de détention d'au moins 50 % du capital s'apprécie au moment même du transfert des titres, et l'excédent de prix est imposé dès cette opération si le seuil est franchi. Seule la variante voisine de l'article 20a alinéa 1 lettre a, relative à la vente d'une participation d'au moins 20 % suivie d'une distribution de substance, impose expressément un délai de surveillance de 5 ans après la vente. La transposition au sens strict de la lettre b se joue donc en un instant, celui de l'apport, tandis que l'apport-cession français se rejoue potentiellement pendant 3 ans après l'opération initiale.
Tableau de symétrie directe entre la transposition suisse et l'apport-cession français
Les deux sections précédentes détaillent séparément le seuil de contrôle et le délai propres à chaque droit. Le tableau suivant les met en regard, avec la base légale et le risque de requalification associés, pour une lecture synthétique avant d'aborder la jurisprudence et la pratique.
| Critère | Transposition suisse | Apport-cession français |
|---|---|---|
| Seuil de contrôle | Au moins 50 % du capital de la société reprenante après l'opération, critère arithmétique unique | Majorité des droits de vote ou des bénéfices, accord entre associés, ou pouvoir de fait ; présomption dès 33,33 % si aucun autre associé n'a une fraction supérieure |
| Délai de l'opération suspecte | Aucun : la condition s'apprécie de façon instantanée, au moment même du transfert des titres | 3 ans à compter de l'apport ; une cession par la holding dans ce délai déclenche l'obligation de réinvestissement |
| Base légale | Article 20a alinéa 1 lettre b de la loi fédérale sur l'impôt fédéral direct (LIFD) | Article 150-0 B ter du Code général des impôts (CGI) |
| Risque de requalification | Imposition immédiate de l'excédent en rendement de la fortune mobilière, sans tolérance ni condition de bonne foi | Remise en cause rétroactive du report si le quota de réinvestissement de 70 % n'est pas atteint dans le délai légal, avec intérêt de retard décompté depuis l'apport |
Ce tableau confirme que les deux chiffres de 50 % et de 3 ans, qui pourraient laisser croire à une symétrie numérique, recouvrent en réalité des logiques juridiques inverses : un seuil de détention instantané côté suisse, une fenêtre de surveillance de la revente côté français.
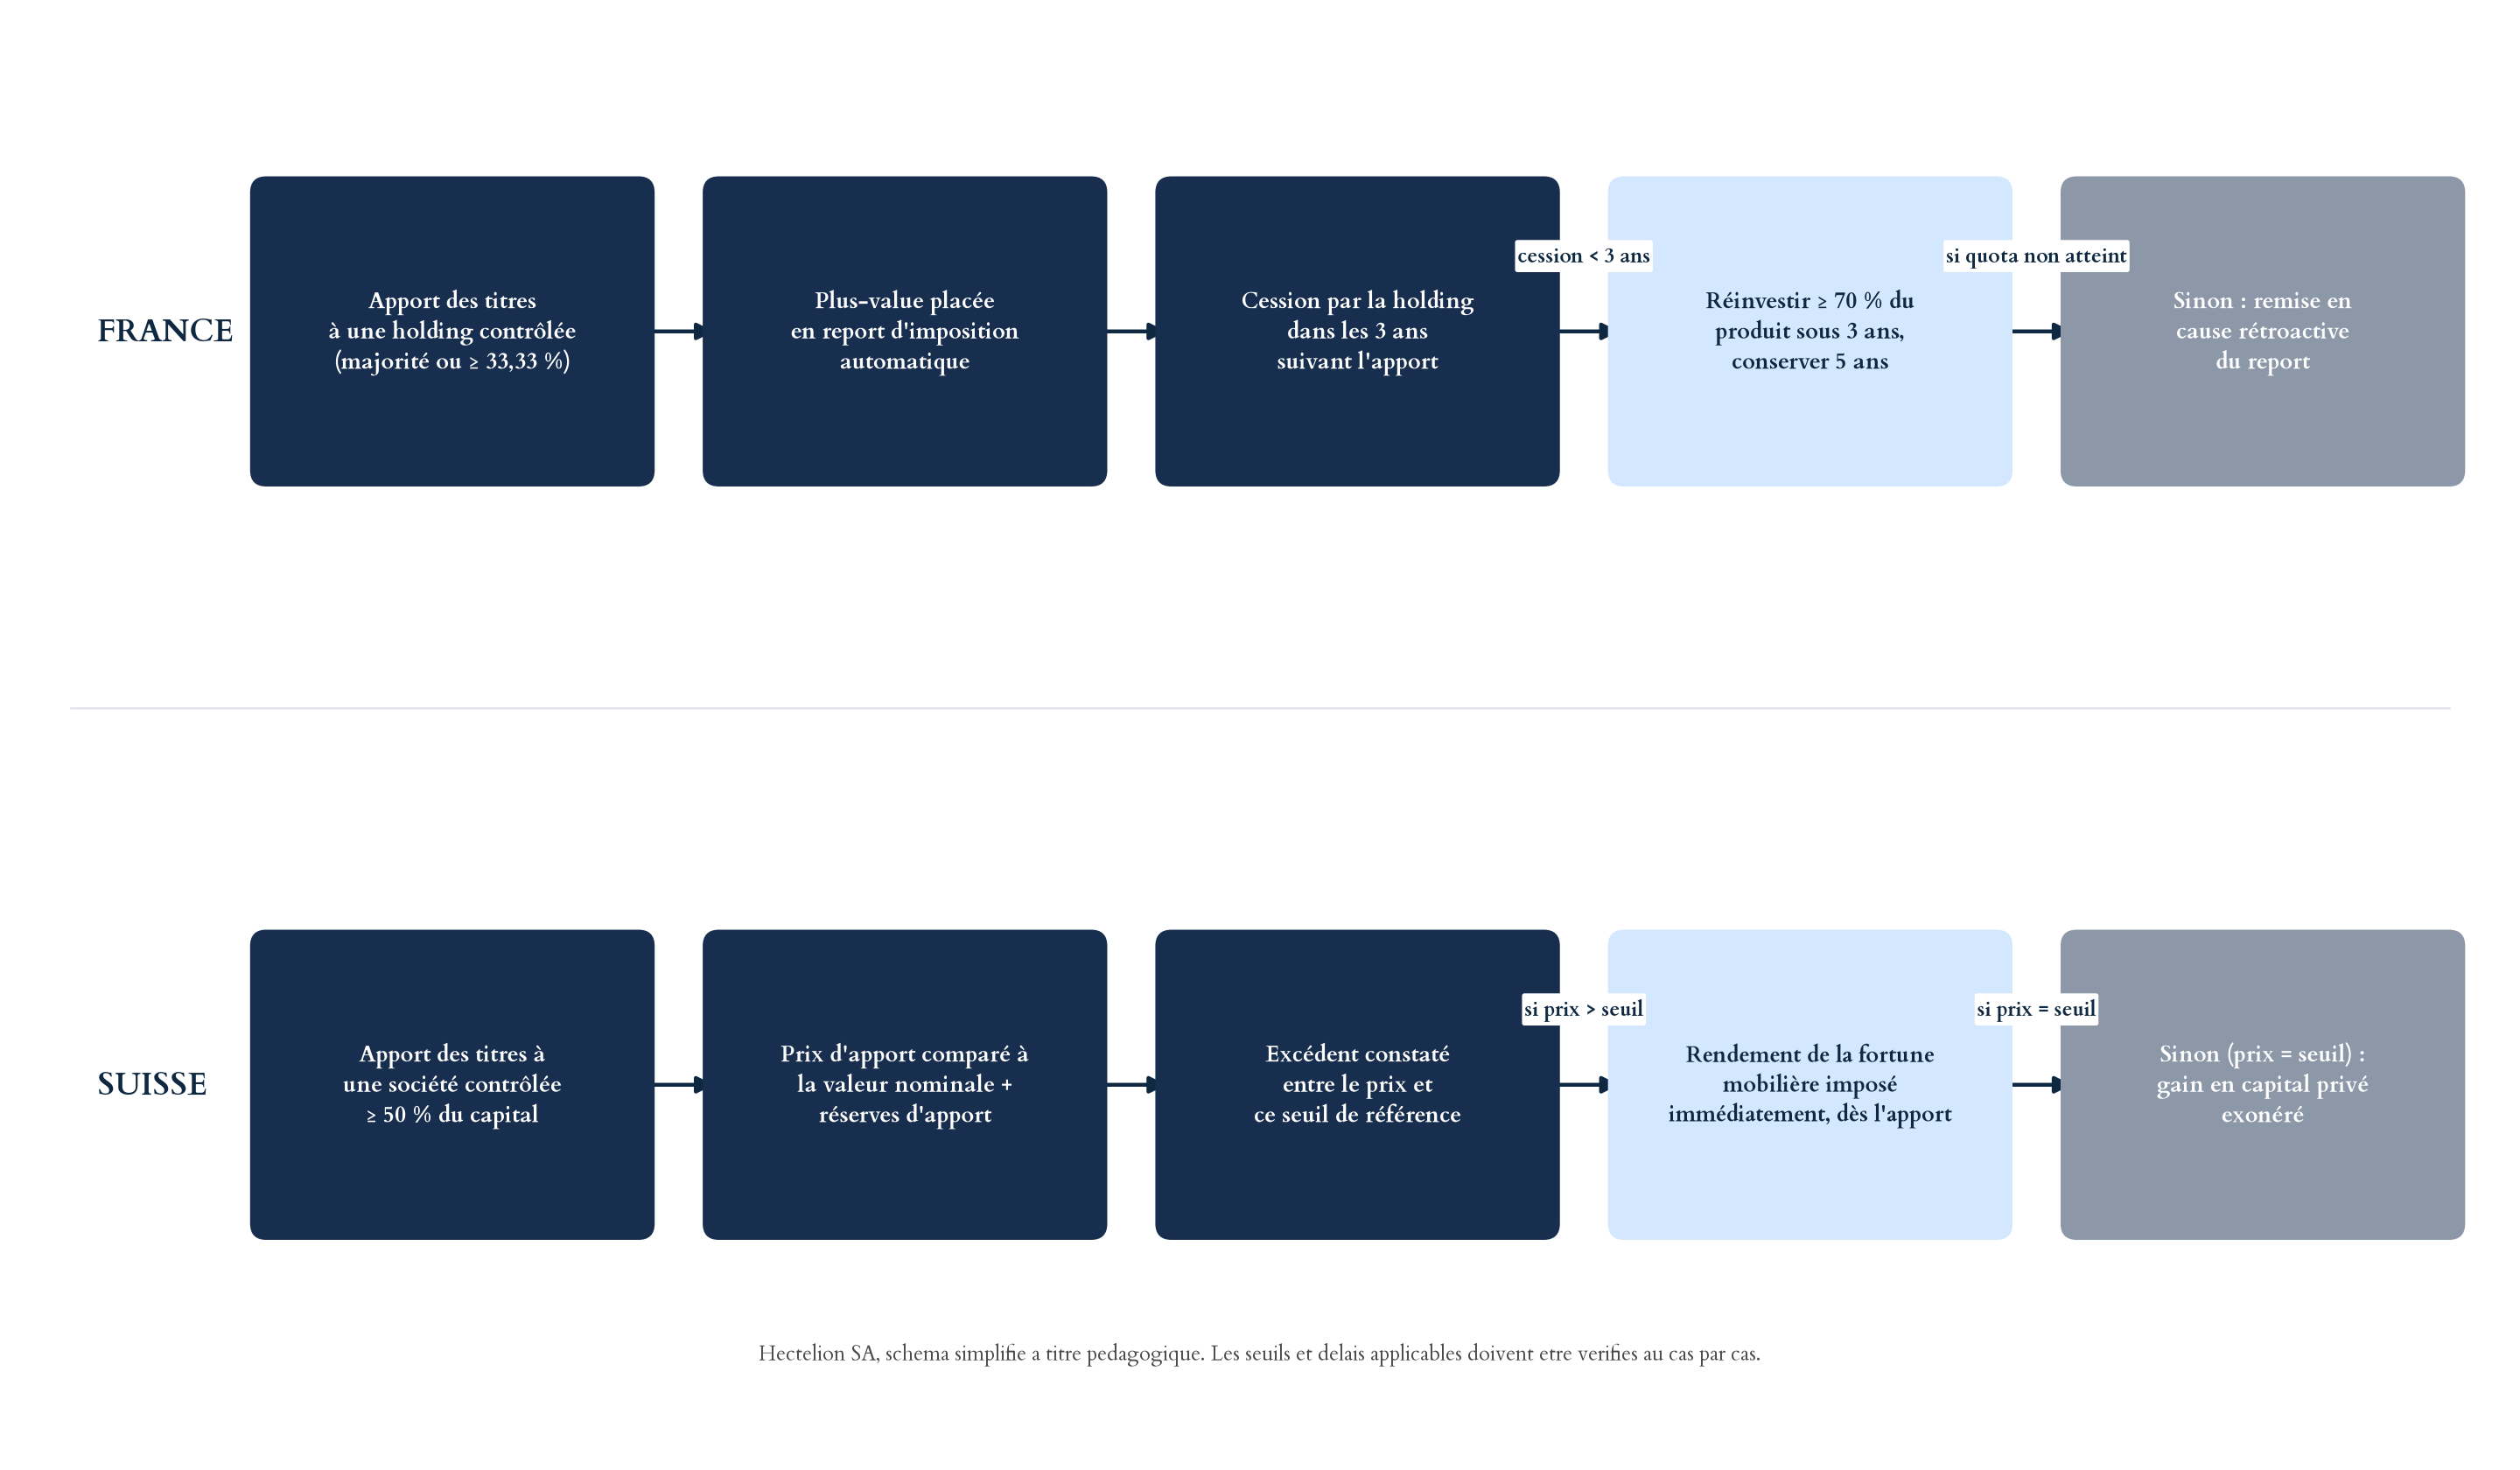
Schéma : le mécanisme de l'apport-cession français face à la transposition suisse
Les deux sections précédentes et le tableau ci-dessus détaillent le seuil de contrôle et le délai propres à chaque droit. Le schéma suivant met en regard les étapes clés des deux mécanismes, du transfert des titres jusqu'au maintien ou à la perte de l'avantage fiscal, avec les seuils et délais exacts décrits plus haut.
La jurisprudence suisse sur la transposition : ce que dit le Tribunal fédéral
Le Tribunal fédéral a eu l'occasion d'appliquer concrètement l'article 20a alinéa 1 lettre b LIFD dans un arrêt genevois récent. Dans cette affaire, un contribuable avait apporté 30 actions d'une société à sa holding personnelle ; l'administration fiscale genevoise a retenu une valeur vénale de ces titres de 780 000 francs, contre une valeur nominale de 30 000 francs, et a imposé la différence de 750 000 francs comme rendement de la fortune mobilière au titre de la transposition.
« Cette somme correspondait à la différence entre la valeur vénale des 30 actions de la Société, apportées par le contribuable dans la holding (780'000 fr.), et leur valeur nominale (30'000 fr.). », Tribunal fédéral, TF 9C_233/2025 du 1 octobre 2025.
Cette décision illustre, chiffres à l'appui, le mécanisme même décrit par la loi : aucune distribution effective de dividende n'est nécessaire, l'écart entre valeur vénale et valeur nominale suffit à déclencher l'imposition dès l'apport. Un arrêt antérieur du Tribunal fédéral rappelle, à l'inverse, la limite du dispositif : lorsqu'un apport en nature est rémunéré par de nouvelles actions dont la valeur nominale correspond à la valeur intrinsèque des titres cédés, l'opération n'engendre par définition aucun excédent taxable, faute d'écart entre la contre-prestation reçue et la référence de valeur nominale.
Quand le risque de transposition ou d'apport-cession abusif se déclenche
Le risque de transposition se matérialise dès qu'un actionnaire suisse envisage de loger ses titres dans une structure personnelle avant une cession à un tiers, notamment pour organiser un MBO, un OBO ou une restructuration de groupe familial, sans avoir vérifié si le prix d'apport respecte la valeur nominale augmentée des réserves issues d'apport de capital. Le risque d'apport-cession abusif se matérialise, à l'inverse, lorsque la holding française revend les titres rapidement après l'apport sans avoir identifié de réinvestissement économique éligible, ou lorsque l'opération d'apport n'a d'autre finalité documentable que la neutralisation fiscale immédiate de la plus-value. Dans les deux cas, le signal d'alerte est le même : un prix d'apport ou de cession supérieur à une référence de valeur historique, combiné à un contrôle du cédant sur la structure receveuse.
À qui faire appel pour sécuriser une structuration franco-suisse
Trois profils sont nécessaires de part et d'autre de la frontière. Un avocat fiscaliste suisse, pour apprécier le respect du seuil de 50 % et la computation des réserves issues d'apport de capital avant toute opération de transposition. Un avocat fiscaliste français, pour structurer l'apport-cession, apprécier le risque d'abus de droit au sens de l'article L64 du Livre des procédures fiscales, et solliciter, le cas échéant, un rescrit fiscal sur le fondement de l'article L. 80 B du même livre. Un évaluateur indépendant, pour documenter la valeur vénale retenue, qu'il s'agisse du prix d'apport suisse ou de la valeur d'apport française, puisque cette valeur détermine directement l'assiette taxable ou l'ampleur de la plus-value en report dans les deux pays. Hectelion intervient précisément sur ce dernier point, dans le cadre d'une structuration financière franco-suisse, en coordination avec les fiscalistes des deux juridictions, sans jamais se substituer à leur rôle de conseil juridique et fiscal, et dans le respect du périmètre d'évaluation d'entreprise d'Hectelion, qui n'est pas agréée FINMA et n'intervient pas sur les opérations cotées.
Avantages : report, maîtrise du capital et continuité entrepreneuriale
L'apport-cession français offre un avantage de trésorerie immédiat puisqu'aucun impôt n'est dû au moment de l'apport, ce qui préserve l'intégralité du produit de cession pour le réinvestir et conserve au cédant la maîtrise du capital plutôt que de le transmettre ou de le voir immédiatement amputé par l'impôt. La transposition suisse, bien qu'elle sanctionne l'excédent de prix, n'interdit nullement la restructuration : un apport réalisé à la valeur nominale, ou accompagné de réserves issues d'apport de capital suffisantes, reste pleinement envisageable sans déclencher d'imposition, ce qui laisse une réelle marge de manœuvre à la planification anticipée. Lorsque l'opération s'inscrit moins dans une logique de cession à un tiers que dans une transmission familiale, les deux pays offrent par ailleurs des dispositifs dédiés, comme le Pacte Dutreil et la donation avant transmission d'entreprise en France, qui peuvent utilement se combiner avec une structuration préalable bien documentée. Dans les deux pays, documenter la valeur retenue par une évaluation indépendante protège le contribuable d'un redressement ultérieur, qu'il s'agisse de la valeur vénale suisse ou de la valeur d'apport française.
Limites : rigidité, contrainte de réinvestissement et risque de requalification
La transposition suisse est d'application quasi automatique et immédiate : dès que le seuil de 50 % et le dépassement de la valeur nominale sont réunis, l'imposition intervient sans tolérance ni condition de bonne foi, ce qui laisse peu de place à la négociation après l'opération. L'apport-cession français, à l'inverse, conditionne le maintien du report à un réinvestissement effectif dans un délai désormais porté à 3 ans si la cession intervient dans les 3 ans de l'apport, ce qui transforme une partie du produit de cession en contrainte de redéploiement plutôt qu'en liquidité librement disponible : toute sortie de la holding vers le patrimoine privé du dirigeant, par dividende ou autrement, redevient fiscalement taxable à ce moment-là. Dans les deux systèmes, une valeur d'apport mal documentée expose à un redressement portant sur l'intégralité de l'écart constaté, avec intérêt de retard calculé depuis la date de l'opération.
Les 5 erreurs à éviter
Erreur 1 : confondre le seuil suisse de 50 % avec le seuil de contrôle français
Appliquer le seuil français de présomption de contrôle à 33,33 % à une opération suisse, ou inversement exiger une majorité stricte de 50 % pour qualifier le contrôle en France, conduit à une analyse erronée dans les deux sens : les deux droits retiennent des définitions distinctes, qui ne s'importent pas d'un pays à l'autre.
Erreur 2 : oublier les réserves issues d'apport de capital dans le calcul du seuil suisse
Le seuil de déclenchement suisse ne se limite pas à la valeur nominale des titres : il inclut les réserves issues d'apport de capital qui leur sont attachées. Omettre ce second terme dans le calcul conduit à surestimer le montant taxable, ou à sous-estimer à tort le risque d'une opération qui paraissait, à tort, hors seuil.
Erreur 3 : céder trop tôt après l'apport en France sans plan de réinvestissement
Faire céder par la holding les titres apportés moins de 3 ans après l'apport, sans avoir identifié à l'avance une activité économique éligible pour le réinvestissement de 70 % du produit, expose à une remise en cause rétroactive brutale du report, avec intérêt de retard décompté depuis la date de l'apport.
Erreur 4 : sous-estimer le nouveau quota et les nouveaux délais de la réforme 2026
Depuis la loi n° 2026-103 du 19 février 2026, trois paramètres distincts de l'apport-cession ont été durcis : le quota de réinvestissement, passé de 60 % à 70 % du produit de cession, le délai pour réinvestir, passé de 2 à 3 ans, et la durée de conservation des actifs de remploi, passée de 1 à 5 ans. Raisonner encore sur les anciens seuils expose à un sous-financement du réinvestissement obligatoire.
Erreur 5 : structurer une opération franco-suisse sans coordination entre les deux droits fiscaux
Un dirigeant qui restructure des titres suisses et français dans la même opération, par exemple via une holding unique, sans faire valider séparément le traitement de chaque volet par un fiscaliste de chaque pays, risque de sécuriser le volet français tout en déclenchant, sans l'avoir anticipé, une transposition imposable côté suisse, ou l'inverse.
Cas 1 : transposition d'une PME familiale suisse valorisée CHF 3,2 millions
Un actionnaire détient l'intégralité du capital-actions d'une PME industrielle suisse, dont la valeur nominale totale s'élève à CHF 100 000 et à laquelle sont attachées des réserves issues d'apport de capital de CHF 50 000, constituées lors d'une précédente augmentation de capital. Un repreneur potentiel ayant manifesté un intérêt, l'actionnaire souhaite d'abord loger ses titres dans une holding personnelle qu'il contrôlera à 100 % après l'opération, avant de faire porter la négociation finale par cette structure.
- Montage envisagé : apport de l'intégralité des actions à une holding personnelle nouvellement créée, à la valeur vénale de CHF 3 200 000, documentée par un rapport d'évaluation indépendant.
- Seuil de déclenchement : valeur nominale (CHF 100 000) plus réserves issues d'apport de capital (CHF 50 000), soit CHF 150 000.
- Contrôle après l'opération : 100 % du capital de la holding, largement supérieur au seuil de 50 % de l'article 20a alinéa 1 lettre b LIFD.
Le prix d'apport de CHF 3 200 000 dépasse le seuil de CHF 150 000 : l'excédent de CHF 3 050 000 est requalifié en rendement de la fortune mobilière imposable au titre de la transposition, au moment même de l'apport, sans attendre une distribution ultérieure. En retenant, à titre illustratif, un taux marginal combiné (fédéral, cantonal et communal) de 29 % applicable à ce revenu pour ce niveau de fortune, l'impôt dû s'élève à CHF 884 500 (3 050 000 × 29 %).
| Poste | Montant |
|---|---|
| Prix d'apport (valeur vénale) | CHF 3 200 000 |
| Seuil (valeur nominale + réserves d'apport) | CHF 150 000 |
| Excédent requalifié en rendement imposable | CHF 3 050 000 |
| Impôt dû (taux illustratif de 29 %) | CHF 884 500 |
À titre de comparaison, si l'actionnaire avait vendu directement ses actions à un tiers indépendant au même prix de CHF 3 200 000, sans les apporter préalablement à une structure qu'il contrôle, le gain aurait en principe relevé du régime du gain en capital privé sur la fortune mobilière, sans imposition sur le revenu. La transposition transforme donc ici un gain en principe non imposable en un rendement taxé à hauteur de CHF 884 500, pour la seule raison que la structure receveuse est contrôlée par le vendeur lui-même. Ce résultat aurait pu être évité, ou fortement réduit, par un prix d'apport plafonné à la valeur nominale augmentée des réserves d'apport, ou par la vente directe aux conditions du marché à un tiers non lié avant toute restructuration interne.
Cas 2 : apport-cession d'une participation française dans une société de conseil valorisée 4,5 M€
Un dirigeant français détient l'intégralité des titres d'une société de conseil en ingénierie, valorisée 4,5 M€, acquis historiquement pour 150 000 €. Un fonds de private equity propose une offre de rachat, mais le dirigeant souhaite d'abord apporter ses titres à une holding qu'il contrôle à 100 %, pour conserver la maîtrise du produit de cession et le réinvestir dans de nouveaux projets entrepreneuriaux.
- Montage retenu : apport de l'intégralité des titres à une holding IS nouvellement créée, à la valeur vénale de 4,5 M€.
- Plus-value d'apport : 4,5 M€ moins 150 000 € de prix d'acquisition historique, soit 4 350 000 € placés en report d'imposition automatique, sans impôt dû au moment de l'apport.
- Cession par la holding : intervenue 14 mois après l'apport, donc dans le délai de 3 ans qui déclenche l'obligation de réinvestissement, pour un prix identique de 4,5 M€, sans plus-value additionnelle taxable au niveau de la holding.
En application du quota de réinvestissement relevé à 70 % par la loi n° 2026-103 du 19 février 2026, la holding doit réinvestir au moins 3 150 000 € dans une activité économique éligible, dans un délai de 3 ans à compter de la cession, pour conserver le report sur la totalité de la plus-value. Les actifs ainsi acquis en remploi devront ensuite être conservés 5 ans. Les 1 350 000 € restants, soit 30 % du produit, demeurent librement utilisables par la holding sans remettre en cause le report.
| Poste | Montant |
|---|---|
| Produit de cession par la holding | 4 500 000 € |
| Quota de réinvestissement obligatoire (70 %) | 3 150 000 € |
| Solde librement disponible pour la holding (30 %) | 1 350 000 € |
| Impôt immédiat sur la plus-value de 4 350 000 € | 0 € (en report) |
À titre de comparaison, une cession directe par le dirigeant, sans apport préalable, aurait généré une plus-value taxable de 4 350 000 €, imposée au prélèvement forfaitaire unique de 30 %, soit 1 305 000 € d'impôt immédiat et un net personnel de 3 195 000 €. L'apport-cession évite cette ponction immédiate et préserve la totalité des 4,5 M€ au niveau de la holding, au prix d'une contrainte de réinvestissement de 3 150 000 € dans le délai légal : la valeur reste un capital professionnel à redéployer via la holding, pas un patrimoine privé immédiatement disponible pour le dirigeant sans nouvelle imposition en cas de distribution.
Cas 3 : un dirigeant binational face au choix entre une holding suisse et une holding française
M. Thomas Lemoine, binational franco-suisse, réside fiscalement en Suisse, dans le canton de Vaud, depuis 2016. Il détient l'intégralité des actions de Lemoine Ingénierie SAS, société opérationnelle immatriculée en France, dont le capital social (valeur nominale totale) s'élève à 120 000 € et à laquelle sont attachées des réserves issues d'apport de capital de 30 000 €, soit un seuil combiné de 150 000 €. Un groupe industriel propose de racheter la société pour une valeur vénale de 2 600 000 €. Avant la cession, M. Lemoine envisage d'apporter ses titres à une holding qu'il contrôlerait à 100 %, et hésite entre créer cette holding en Suisse ou en France.
- Option A, holding suisse : parce que M. Lemoine est résident fiscal suisse, l'article 20a alinéa 1 lettre b LIFD s'applique à sa situation personnelle dès qu'il apporte des titres à une société qu'il contrôle à au moins 50 % du capital, quelle que soit la nationalité de cette société reprenante ou de la participation transférée.
- Option B, holding française : créer à la place une holding française soumise à l'impôt sur les sociétés ne change rien à son exposition suisse, puisque la transposition vise la situation personnelle de l'apporteur assujetti à l'impôt fédéral direct, et non la nationalité de la structure reprenante.
Converti au taux de change moyen publié par la Banque nationale suisse pour septembre 2026 (1 € = CHF 0,943), le prix d'apport de 2 600 000 € représente environ CHF 2 451 800, et le seuil combiné de 150 000 € environ CHF 141 450 (nominal converti CHF 113 160, plus réserves d'apport converties CHF 28 290). L'excédent imposable s'élève donc à CHF 2 310 350. Au taux marginal illustratif de 29 % déjà retenu au Cas 1, l'impôt dû atteint CHF 670 002, que M. Lemoine loge sa holding à Lausanne ou à Lyon : le résultat fiscal suisse ne dépend pas du pays de constitution de la société reprenante, mais de sa propre résidence fiscale et du contrôle qu'il exerce sur elle.
| Poste | Montant |
|---|---|
| Prix d'apport (valeur vénale), converti en CHF | CHF 2 451 800 |
| Seuil (nominal + réserves d'apport), converti en CHF | CHF 141 450 |
| Excédent requalifié en rendement imposable | CHF 2 310 350 |
| Impôt dû, option A ou B (taux illustratif de 29 %) | CHF 670 002 |
| Comparaison : vente directe sans holding contrôlée (gain privé exonéré) | CHF 0 |
La holding française n'ouvre ici aucun report d'imposition qui compenserait ce coût : l'article 150-0 B ter répond à la fiscalité du revenu français, à laquelle M. Lemoine, résident fiscal suisse, n'est pas soumis sur ce gain. Changer la nationalité de la holding ne déplace donc pas le problème fiscal suisse d'un pouce. Le seul arbitrage réellement disponible pour lui consiste à plafonner le prix d'apport au seuil de CHF 141 450, ou à vendre directement à un tiers indépendant sans apport préalable à une structure qu'il contrôle, ce qui relève du gain en capital privé exonéré pour un résident fiscal suisse sur la même valeur de CHF 2 451 800.
Mot du dirigeant
« Je vois trop souvent des dirigeants aborder la transposition suisse et l'apport-cession français comme deux variantes d'un même problème, alors que ce sont deux architectures juridiques qui obéissent à des logiques inverses : l'une sanctionne un excédent de prix au moment du transfert, l'autre conditionne un report à un réinvestissement futur. Je commence toujours par poser cette distinction avant de parler chiffres. »
« Dans un dossier franco-suisse, je ne me contente jamais de valider le volet français ou le volet suisse isolément. J'ai vu des structurations parfaitement sécurisées côté apport-cession déclencher, sans que personne ne l'ait anticipé, une transposition imposable côté suisse, simplement parce que personne n'avait vérifié le seuil des 50 % au bon moment. »
« Mon rôle chez Hectelion n'est pas de me substituer aux avocats fiscalistes suisses et français sur ces montages, mais de documenter, de façon indépendante et défendable dans les deux juridictions, la valeur retenue pour l'apport ou la cession. C'est souvent le point le plus fragile du dossier face à un contrôle, et c'est précisément là que je peux apporter le plus de valeur. »
Aristide Ruot, Ph.D.
FAQ : les 10 questions essentielles sur la transposition et l'apport-cession
Introduction : ce qu'il faut retenir avant les questions
Cette FAQ reprend les questions les plus fréquemment posées par les dirigeants franco-suisses qui envisagent de restructurer leur actionnariat avant une cession de titres, avec des réponses volontairement synthétiques renvoyant aux sections détaillées de l'article pour plus de précision.
Q1 : Qu'est-ce qui déclenche concrètement la transposition en Suisse ?
Deux conditions cumulatives : l'apporteur détient au moins 50 % du capital de la société reprenante après l'opération, et le prix reçu dépasse la somme de la valeur nominale des titres transférés et des réserves issues d'apport de capital qui leur sont attachées.
Q2 : Qu'est-ce qui déclenche l'obligation de réinvestissement de l'apport-cession français ?
La cession, par la holding bénéficiaire de l'apport, des titres apportés dans un délai de 3 ans suivant l'apport : au-delà de ce délai, aucune obligation de réinvestissement ne s'applique plus pour maintenir le report.
Q3 : Le seuil de 50 % suisse et le seuil de contrôle français sont-ils comparables ?
Non, ce sont deux notions distinctes : le seuil suisse est une quote-part arithmétique unique de 50 % du capital, tandis que le contrôle français peut être établi dès 33,33 % des droits de vote par présomption, ou par un pouvoir de décision de fait sans seuil chiffré.
Q4 : Que se passe-t-il si le prix d'apport suisse est égal à la valeur nominale ?
Aucune transposition n'est déclenchée, faute d'excédent : la jurisprudence du Tribunal fédéral confirme qu'une contre-prestation correspondant exactement à la valeur nominale, ou à la valeur intrinsèque des titres reçus en échange, n'engendre aucun rendement imposable.
Q5 : Peut-on combiner une structuration en Suisse et en France pour un dirigeant franco-suisse ?
Oui, mais chaque volet doit être validé séparément par un fiscaliste de chaque juridiction : les deux droits ne se reconnaissent pas mutuellement, et sécuriser l'un ne protège jamais automatiquement l'autre.
Q6 : Le quota de réinvestissement français de 70 % s'applique-t-il aussi en Suisse ?
Non, la notion de quota de réinvestissement n'existe pas dans le mécanisme suisse de la transposition, qui se contente de taxer immédiatement l'excédent de prix au moment de l'apport, sans condition de remploi ultérieur.
Q7 : La transposition suisse peut-elle être évitée légalement ?
Oui, notamment en plafonnant le prix d'apport à la valeur nominale augmentée des réserves issues d'apport de capital, ou en cédant directement les titres à un tiers indépendant non contrôlé par le vendeur, plutôt qu'à une structure qu'il domine.
Q8 : Que risque un contribuable français qui ne respecte pas le quota de réinvestissement ?
Le report d'imposition tombe à proportion du montant non réinvesti, rendant la plus-value immédiatement taxable chez l'apporteur, majorée de l'intérêt de retard décompté depuis la date de l'apport initial.
Q9 : La transposition s'applique-t-elle uniquement aux sociétés suisses ?
Le mécanisme vise la fiscalité suisse de l'apporteur assujetti à l'impôt fédéral direct : il s'applique dès que les titres transférés et la société reprenante relèvent de l'imposition suisse de la personne physique concernée, indépendamment de la nationalité des parties.
Q10 : Faut-il un rescrit ou un ruling avant une opération de transposition ou d'apport-cession ?
Rien ne l'impose légalement dans aucun des deux pays, mais la pratique recommande fortement de solliciter un ruling fiscal cantonal préalable en Suisse, ou un rescrit sur le fondement de l'article L. 80 B du Livre des procédures fiscales en France, pour sécuriser la qualification avant de réaliser l'opération (voir notre article sur le rescrit valeur et le ruling suisse pour sécuriser la valeur fiscale de l'entreprise).
Estimez la valeur de votre entreprise avec Acontos, le simulateur en ligne d'Hectelion
Pour prolonger cette lecture par un chiffrage concret, Hectelion met à disposition Acontos, son outil en ligne d'audit, de due diligence et d'évaluation d'entreprise. Propulsé par l'intelligence artificielle Claude Sonnet 5 d'Anthropic et calibré par la méthodologie d'Hectelion, il lit vos comptes, normalise l'EBITDA, applique des multiples sectoriels réels et reconstitue un pont de dette nette pour estimer la valeur de vos titres en quelques minutes. Lancez gratuitement le simulateur de valorisation : l'outil est confidentiel, ne conserve aucun document et ne remplace pas une évaluation formelle, mais il donne un premier ordre de grandeur fiable avant d'en discuter avec nos équipes.
Conclusion : une même exigence de réalité économique, deux architectures distinctes
La transposition suisse et l'apport-cession français ne sont pas deux variantes d'un même dispositif : ce sont deux réponses à deux risques fiscaux différents. La première sanctionne, dès l'instant du transfert, un prix d'apport qui dépasse une référence de valeur nominale, pour empêcher la conversion d'un dividende futur en gain en capital exonéré. La seconde accorde un report conditionnel à un réinvestissement économique réel, pour empêcher qu'un apport ne serve qu'à purger artificiellement une plus-value sans contrepartie de développement économique.
Le cas chiffré suisse montre qu'un apport à prix de marché, sans attention portée à la valeur nominale et aux réserves d'apport, peut transformer un gain en principe exonéré en un rendement imposé à hauteur de plusieurs centaines de milliers de francs. Le cas chiffré français montre à l'inverse qu'un report total de l'imposition se paie par une contrainte de réinvestissement désormais plus exigeante depuis la réforme du 21 février 2026, sans pour autant déclencher d'impôt immédiat.
Pour un dirigeant franco-suisse, la leçon commune aux deux mécanismes est la même : le contrôle exercé sur la structure receveuse, et la valeur retenue pour l'opération, doivent être documentés et anticipés avant toute restructuration, jamais après. C'est cette discipline, bien plus qu'une connaissance isolée de l'un ou l'autre texte de loi, qui protège le dirigeant d'une mauvaise surprise fiscale des deux côtés de la frontière.
Synthèse de l'article
La transposition suisse (art. 20a al. 1 let. b LIFD) requalifie en rendement de la fortune mobilière imposable l'excédent entre le prix d'apport de titres à une société contrôlée à au moins 50 % par l'apporteur et la somme de leur valeur nominale et des réserves issues d'apport de capital, sans condition de réinvestissement ni délai de surveillance pluriannuel. L'apport-cession français (art. 150-0 B ter du CGI) place la plus-value d'apport à une holding contrôlée en report d'imposition, sous condition de réinvestissement désormais fixée à 70 % du produit si la holding cède les titres apportés dans les 3 ans de l'apport, depuis la loi n° 2026-103 du 19 février 2026.
Le seuil de contrôle suisse (50 % arithmétique) et le seuil français (majorité, accord entre associés, pouvoir de fait, ou présomption à 33,33 %) ne se recouvrent pas, de même que le délai suspect français de 3 ans après l'apport ne trouve pas d'équivalent dans la lettre b suisse, qui s'apprécie au moment même du transfert. L'arrêt du Tribunal fédéral du 1er octobre 2025 illustre concrètement ce mécanisme sur un apport valorisé CHF 780 000 pour une valeur nominale de CHF 30 000.
Les deux cas chiffrés de cet article montrent des montants très différents selon le pays et le mécanisme en cause, mais une même conclusion : documenter la valeur retenue par une évaluation indépendante, et anticiper le seuil de contrôle applicable dans chaque juridiction, conditionne la sécurité fiscale de toute restructuration préalable à une cession de titres.
Sources
- Administration fédérale des contributions (AFC), circulaire n° 29b sur les transformations, chapitre consacré à la transposition
- Bensaid Avocats, la transposition en droit fiscal suisse, seuil de domination et mécanisme
- BOFiP, ACTU-2026-00099, durcissement du quota et des délais de l'apport-cession par la loi de finances pour 2026
- Bucher Tax, transposition des participations dans le droit fiscal suisse
- ClicImpôts, commentaire du BOFiP sur l'article 150-0 B ter conforme à la loi de finances pour 2026
- Fedlex, texte consolidé de l'article 20a de la loi fédérale sur l'impôt fédéral direct (LIFD)
- Légifrance, texte en vigueur de l'article 150-0 B ter du Code général des impôts
- Légifrance, loi n° 2026-103 du 19 février 2026, article 11 relevant le quota et les délais de l'apport-cession
- Philippe Kenel, la transposition, une exception à l'exonération des gains en capital privés
- Tribunal fédéral, TF 9C_233/2025 du 1 octobre 2025, application de la transposition à un apport genevois
- Tribunal fédéral, TF 2C_879/2008 du 20 avril 2009, apport en nature sans excédent taxable
Auteur
Aristide Ruot, Ph.D.
Fondateur | Directeur Général, Hectelion SA