SAFE vs KISS vs convertible note : quel instrument pour une levée de fonds en amorçage ?
SAFE, KISS ou convertible note : comment choisir pour votre amorçage ?
Introduction : SAFE, KISS ou convertible note, quel instrument choisir pour un amorçage ?
Un investisseur américain, ou simplement familier des usages de la Silicon Valley, propose à une startup française ou suisse de clore son tour d'amorçage avec un SAFE, un KISS ou une convertible note : faut-il signer tel quel, négocier, ou transposer ? Le SAFE (Simple Agreement for Future Equity) est un contrat de financement créé par l'accélérateur Y Combinator en 2013, qui promet des actions futures sans dette, sans intérêt et sans échéance. Le KISS et la convertible note poursuivent un objectif voisin, repousser la négociation précise de la valorisation à un tour ultérieur, mais avec une architecture juridique différente de celle du SAFE.
« The SAFE is not a debt instrument... it is intended to be a flexible, founder-friendly tool for startups to raise money from investors. », Y Combinator.
Trois facteurs rendent ce choix sensible en 2026 :
- les tours d'amorçage mélangent de plus en plus des investisseurs américains, français et suisses sur une même opération ;
- les modèles disponibles en ligne se ressemblent sans être équivalents, et une confusion entre SAFE, KISS et convertible note peut coûter plusieurs points de dilution ;
- aucun de ces trois instruments n'a d'existence juridique directe en droit français ou en droit suisse, ce qui impose une transposition locale avant toute signature.
Cet article compare le SAFE, le KISS et la convertible note entre eux : leur origine, leur mécanique de conversion, leurs avantages et leurs limites respectives. Il explique ensuite pourquoi le KISS, en particulier, reste peu utilisé en pratique franco-suisse, avant de renvoyer vers l'article dédié au BSA-AIR pour la question détaillée de la transposition en droit français, et vers la pratique suisse du prêt convertible ad hoc pour le droit suisse.
Sécurisez la structuration de votre prochain tour d'amorçage
Avant de signer un SAFE, un KISS ou une convertible note, un regard indépendant sur les termes (cap, discount, intérêt, échéance) évite une dilution mal anticipée au tour suivant de votre levée de fonds. Réservez un échange de 30 minutes avec Hectelion pour faire relire vos termsheets et modéliser leur impact sur votre table de capitalisation avant de signer.
Acontos : estimez gratuitement la valeur de votre entreprise en ligne
Avant d'entrer dans le détail, sachez qu'Hectelion a développé Acontos, un outil en ligne d'audit, de due diligence et d'évaluation d'entreprise, propulsé par l'intelligence artificielle Claude Sonnet 5 d'Anthropic et calibré par la méthodologie d'Hectelion. À partir de vos comptes, il produit en quelques minutes une première estimation de la valeur de vos titres, gratuitement et sans conserver aucun document. Lancez le simulateur de valorisation pour obtenir un ordre de grandeur, puis poursuivez votre lecture pour en comprendre les ressorts.
Définition : qu'est-ce qu'un SAFE, un KISS et une convertible note ?
Le SAFE (Simple Agreement for Future Equity) est un instrument créé par l'accélérateur Y Combinator en 2013 : il n'est ni une dette, ni une action, ni une obligation à échéance. L'investisseur verse un montant en échange d'une promesse d'actions futures, converties lors du prochain tour qualifiant, ou lors d'une sortie ou d'une dissolution, sans intérêt couru ni date de remboursement. Le KISS (Keep It Simple Security), créé par l'accélérateur américain 500 Startups, existe en deux versions bien distinctes. La version debt se comporte comme une dette convertible classique, avec un taux d'intérêt couru et une date de maturité à laquelle le principal et les intérêts doivent être remboursés ou convertis. La version equity, elle, se rapproche du SAFE : elle ne porte ni intérêt ni échéance, et ne prévoit pas de remboursement en numéraire. La convertible note, enfin, est une véritable dette convertible : elle porte systématiquement un taux d'intérêt et une date de maturité, et se convertit en actions lors d'un tour qualifiant ou, à défaut, doit être remboursée en numéraire ou reconduite à l'échéance par accord entre les parties.
Les trois instruments partagent un objectif commun : repousser la négociation d'une valorisation précise de la société à un tour ultérieur, tout en fixant des garde-fous, un plafond de valorisation (cap) ou une remise (discount), qui récompensent le risque pris par l'investisseur d'amorçage face aux investisseurs du tour suivant. Pour la question de l'équivalent fonctionnel du SAFE en droit français, le BSA-AIR fait l'objet d'un article dédié ; cet article se concentre ici sur la comparaison entre les trois instruments anglo-saxons eux-mêmes, sans retraiter cette transposition.
Origine : de la convertible note des levées de fonds historiques au SAFE de Y Combinator
La convertible note est la plus ancienne des trois. Elle hérite directement du prêt convertible classique utilisé en capital-risque américain depuis des décennies pour amorcer une société sans fixer immédiatement sa valorisation, moyennant un taux d'intérêt et une date de maturité qui protègent l'investisseur si le tour suivant tarde à se matérialiser. Y Combinator a créé le SAFE en 2013 pour simplifier ce schéma : en retirant l'intérêt et l'échéance, l'accélérateur voulait offrir un document court, standardisé et sans négociation de taux, pensé pour des tours d'amorçage rapides entre fondateurs et business angels. Le 3 juillet 2014, l'accélérateur 500 Startups a publié à son tour le KISS, en se positionnant explicitement comme un compromis entre la rigueur de la convertible note et la simplicité du SAFE : d'où ses deux versions, debt et equity, qui permettent de choisir le degré de protection souhaité par l'investisseur. Le SAFE s'est depuis largement imposé comme le standard de facto des places américaines pour l'amorçage, tandis que le KISS est resté un instrument plus marginal, utilisé surtout par certains réseaux liés à 500 Startups.
Pourquoi choisir un instrument convertible pour un tour d'amorçage
- un instrument convertible évite de négocier une valorisation précise à un stade où elle reste largement spéculative : il reporte cette discussion au tour suivant, lorsque la société dispose de davantage de traction pour la justifier ;
- il réduit fortement le coût et le délai de structuration par rapport à une augmentation de capital classique avec émission d'actions nouvelles, puisque le document type tient généralement en quelques pages ;
- il protège l'investisseur d'amorçage contre une dilution excessive de son risque initial grâce au cap et au discount, qui lui garantissent un prix de conversion plus favorable que celui des investisseurs du tour suivant ;
- il laisse aux fondateurs un contrôle de la société inchangé jusqu'à la conversion, puisqu'aucune action nouvelle n'est émise avant le tour qualifiant ;
- la popularité de ces modèles, en particulier du SAFE, facilite la négociation avec des investisseurs étrangers habitués à ces gabarits, qui connaissent déjà la logique du cap et du discount sans avoir à redécouvrir un nouveau formalisme à chaque opération.
Comment se construit un SAFE, un KISS ou une convertible note
La construction de ces trois instruments suit une mécanique commune, avec des variantes selon l'instrument choisi. D'abord, les parties fixent le montant investi et choisissent l'instrument : SAFE, KISS debt, KISS equity ou convertible note. Ensuite, elles négocient un plafond de valorisation, le cap, qui fixe la valorisation maximale à laquelle l'investisseur convertira son investissement, quelle que soit la valorisation réellement atteinte au tour suivant. En parallèle ou en alternative, elles négocient une remise, le discount, qui garantit à l'investisseur un prix de conversion inférieur d'un pourcentage donné au prix payé par les investisseurs du tour qualifiant ; voir notre article sur le pre-money et le post-money pour la mécanique de valorisation sur laquelle s'appliquent ce cap et ce discount. Pour le KISS debt et la convertible note, les parties fixent également un taux d'intérêt, qui court sur le principal jusqu'à la conversion ou le remboursement, et une date de maturité, à laquelle l'instrument doit être converti, remboursé ou reconduit. Le document précise ensuite les événements déclencheurs de la conversion : un tour de financement qualifiant au-delà d'un montant minimal, une opération de liquidité (cession, fusion), ou la dissolution de la société. Enfin, au moment de la conversion, le prix par action retenu est le plus bas entre le prix issu du cap et le prix issu du discount, ce qui détermine le nombre d'actions remises à l'investisseur d'amorçage.
Quand recourir à un SAFE, un KISS ou une convertible note
Le tableau ci-dessous synthétise les principaux critères de choix entre les trois instruments, dans leur version américaine d'origine.
| Critère | SAFE | KISS | Convertible note |
|---|---|---|---|
| Nature juridique | Contrat sui generis, ni dette ni action | Contrat sui generis (equity) ou dette convertible (debt) | Dette convertible classique |
| Créateur, année | Y Combinator, 2013 | 500 Startups, juillet 2014 | Pratique de marché, antérieure au SAFE |
| Intérêt couru | Aucun | Aucun (equity) ou un taux modeste, souvent cité autour de 4 à 5 % (debt) | Toujours un taux, généralement de l'ordre de quelques points, négocié au cas par cas |
| Échéance (maturité) | Aucune | Aucune (equity) ou une échéance, souvent évoquée autour de 18 mois (debt) | Toujours une échéance, fréquemment comprise entre 18 et 24 mois selon les sources |
| Cap et discount | Cap et/ou discount, selon la version négociée | Cap et/ou discount, selon la version négociée | Cap et/ou discount, selon la version négociée |
| Standardisation des modèles | Très élevée, modèle unique largement repris | Moyenne, deux versions coexistantes et moins diffusées | Faible, chaque note est rédigée ou adaptée au cas par cas |
| Existence légale directe en droit français ou suisse | Aucune | Aucune | Aucune en tant que telle, mais la logique de prêt convertible est transposable |
| Fréquence d'usage en pratique franco-suisse | Rare en direct, sert surtout de référence pour le BSA-AIR | Très rare, peu connu des avocats locaux | Logique reprise sous forme de conventions de prêt convertible ad hoc |
Les taux d'intérêt et durées de maturité cités ci-dessus varient selon les modèles et les sources consultées ; ils sont donnés à titre indicatif et doivent être négociés au cas par cas, pas appliqués mécaniquement.
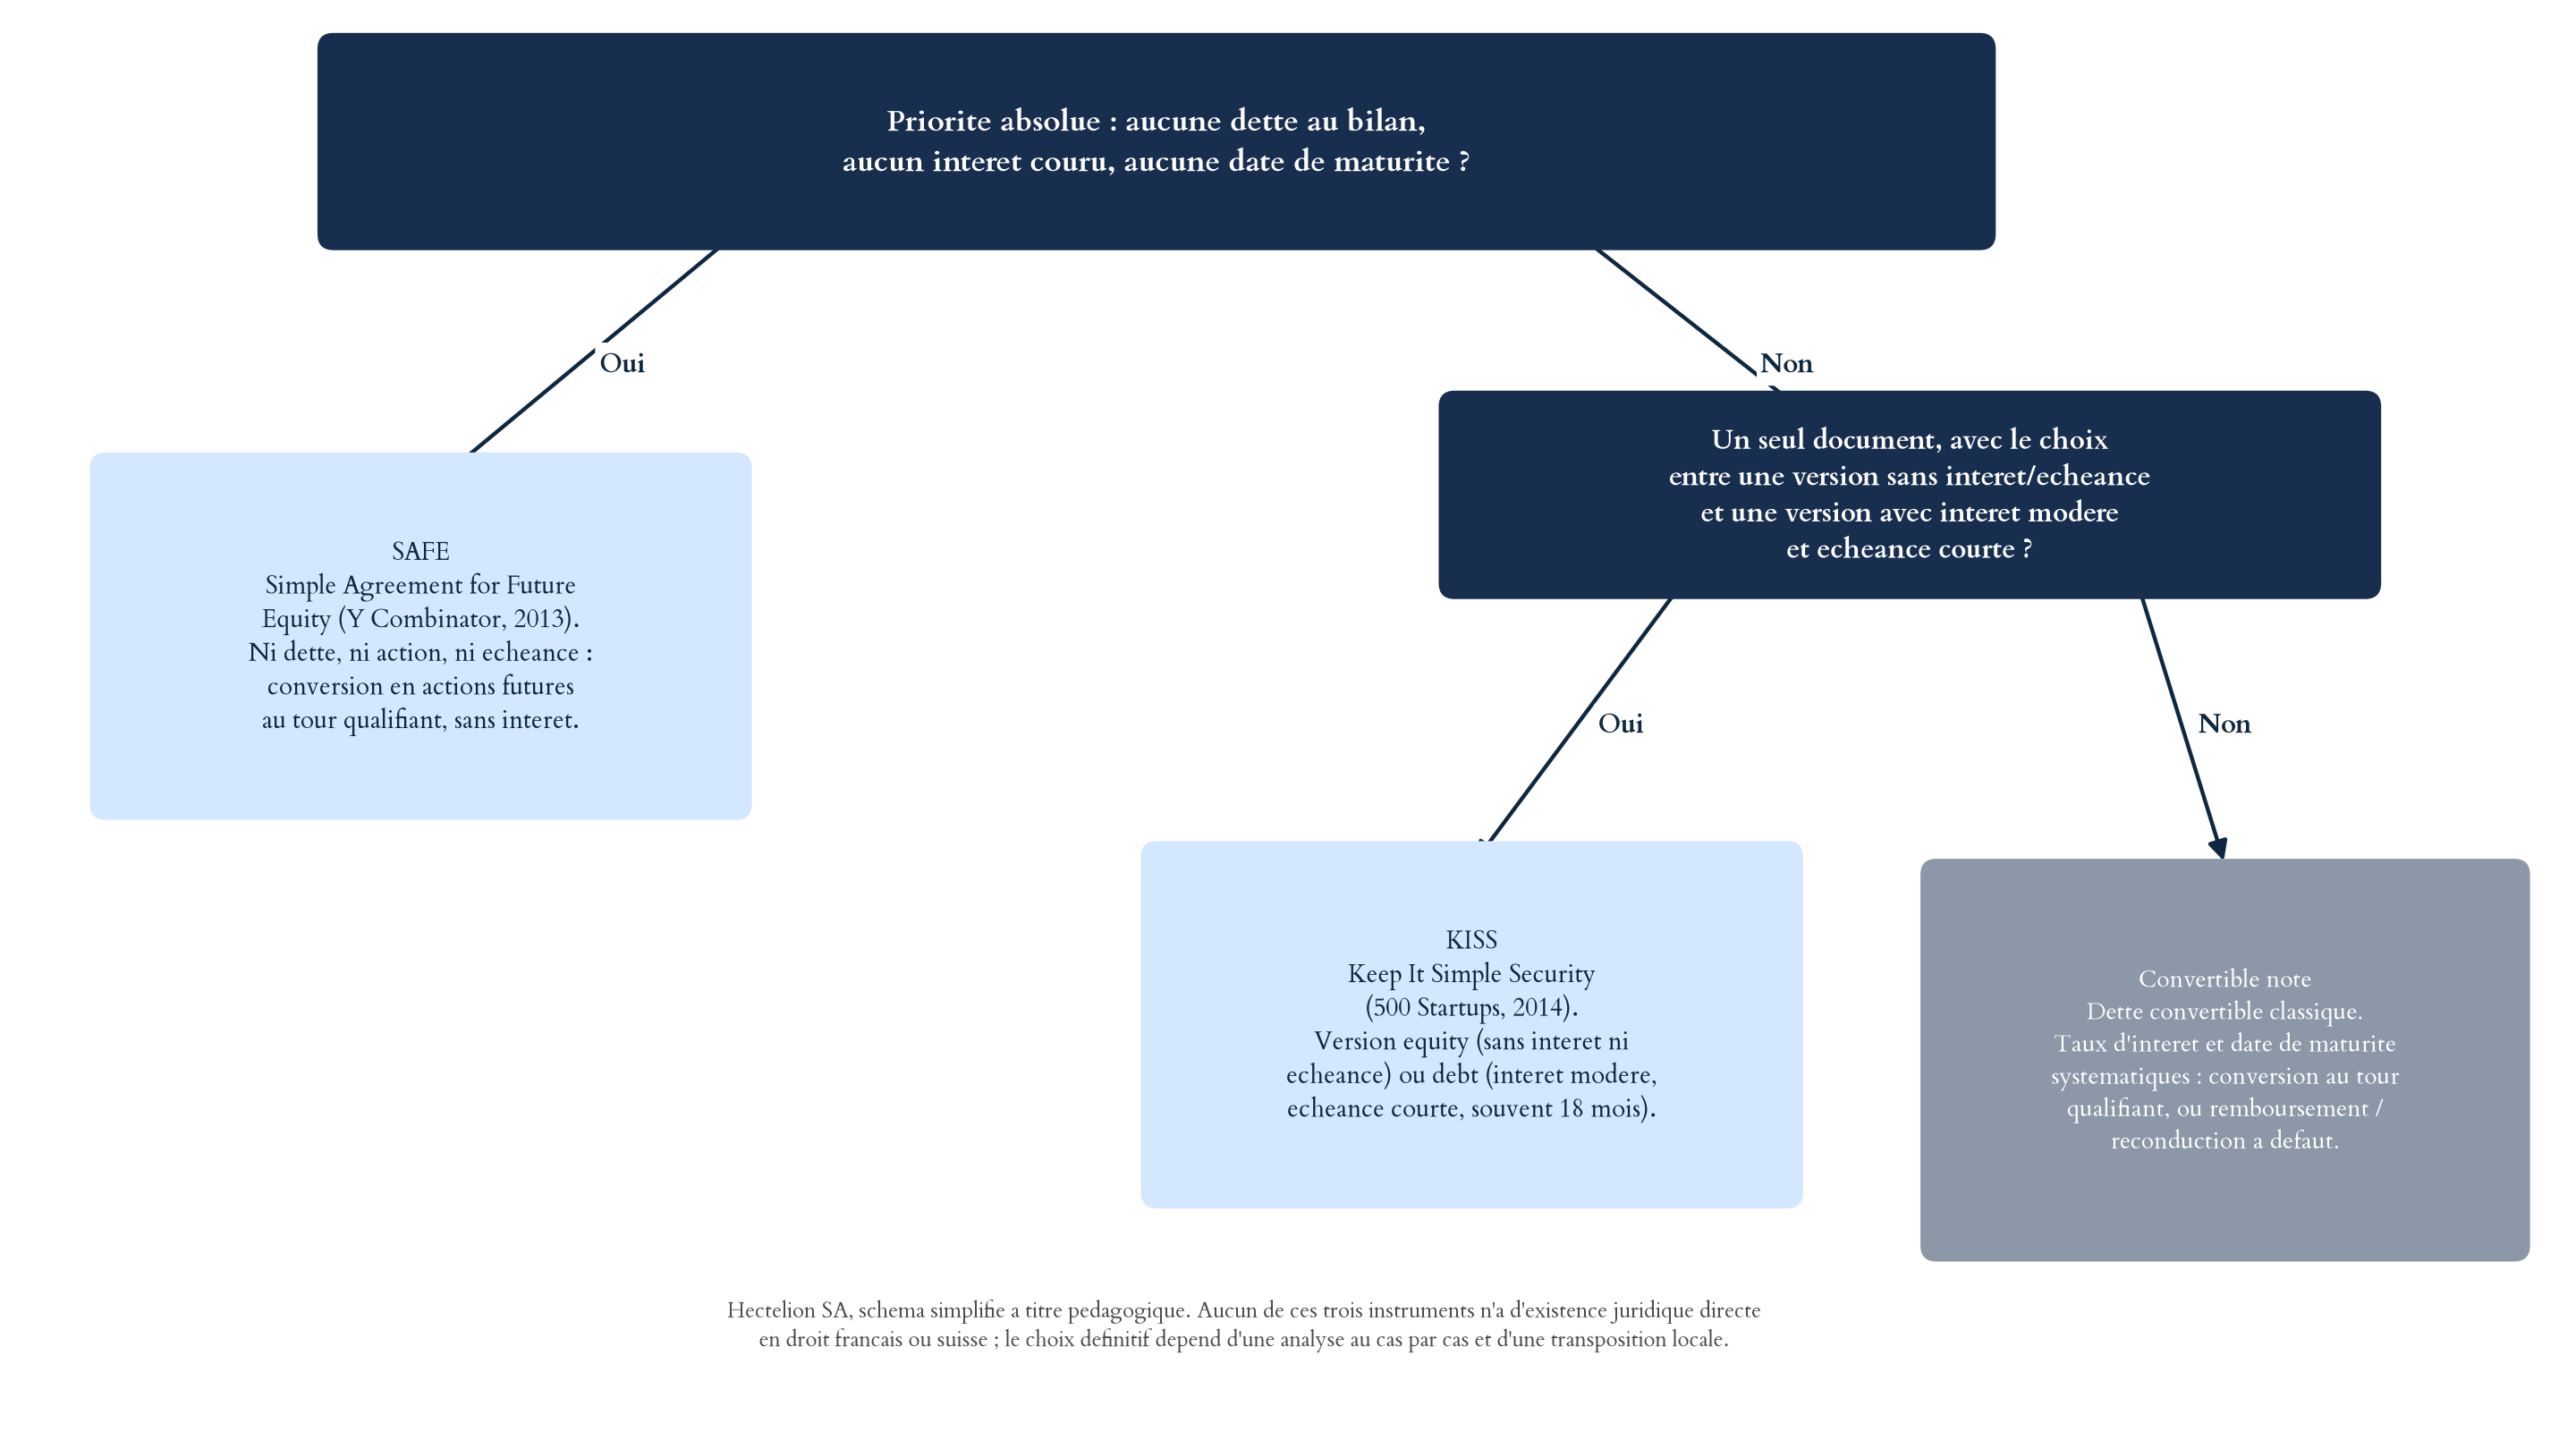
Schéma : SAFE, KISS ou convertible note, quel instrument choisir ?
Le tableau ci-dessus compare les trois instruments critère par critère ; l'arbre de décision suivant en tire une logique de choix pour un fondateur. Il part de la priorité donnée à l'absence totale de dette, d'intérêt et d'échéance, avant d'arbitrer entre la flexibilité d'un même document à deux versions et la rigueur d'une dette convertible classique.
La clause MFN : le paramètre souvent oublié du comparatif
Certains SAFE et certains KISS, en particulier lorsqu'ils sont négociés par des investisseurs d'amorçage expérimentés, intègrent une clause additionnelle que les gabarits standards de Y Combinator et de 500 Startups ne prévoient pas par défaut : la clause de la nation la plus favorisée (MFN). Cette clause accorde à l'investisseur d'amorçage le droit de basculer sur les termes d'un instrument ultérieur émis par la société avant son tour qualifiant, si ces termes se révèlent plus favorables que ceux qu'il a initialement acceptés, par exemple un cap plus bas ou un discount plus élevé consenti à un investisseur arrivé après lui.
La clause MFN répond à une crainte précise des premiers investisseurs : accepter des conditions qui paraissent raisonnables au moment de la signature, puis découvrir que la société a consenti des termes sensiblement meilleurs à d'autres investisseurs d'amorçage quelques semaines plus tard, sans qu'eux-mêmes en bénéficient. Son mécanisme suppose en pratique que la société informe ses investisseurs MFN de chaque nouvel instrument convertible émis avant le tour qualifiant, pour leur permettre d'exercer ce droit de bascule dans le délai contractuellement prévu.
Comme le cap et le discount déjà examinés dans cet article, la clause MFN n'a pas de reconnaissance directe en droit français ou en droit suisse : elle pose la même question de transposition juridique, à savoir comment faire produire ses effets, en particulier un ajustement rétroactif des termes de conversion, à un mécanisme pensé pour un contrat de droit américain au sein d'un BSA-AIR ou d'une convention de prêt convertible ad hoc. Son absence dans un instrument ne doit donc jamais être lue comme un oubli du rédacteur ; elle doit être négociée et transposée avec la même rigueur que les autres paramètres du comparatif.
À qui faire appel pour choisir et structurer son instrument d'amorçage
Trois compétences sont à réunir avant de signer l'un de ces trois instruments. D'abord, un conseil juridique habitué aux financements d'amorçage, capable d'identifier si le document proposé est un gabarit américain tel quel ou une adaptation locale, et de vérifier sa compatibilité avec le droit des sociétés applicable. Ensuite, une capacité à modéliser l'impact du cap et du discount sur la table de capitalisation future, au-delà de la seule lecture du document : un cap mal calibré peut diluer les fondateurs bien plus qu'une augmentation de capital classique négociée directement. Enfin, une connaissance des usages de marché locaux pour évaluer nos honoraires d'une levée de fonds et la cohérence des conditions proposées avec ce qui se négocie réellement en France et en Suisse. Hectelion intervient sur ce dernier point, en structuration financière et en conseil M&A, avec une double expertise franco-suisse et une indépendance économique vis-à-vis des intermédiaires financiers traditionnels, qui permet de modéliser objectivement les scénarios de dilution avant signature.
Avantages : rapidité, flexibilité et coût de structuration réduit
Ces trois instruments partagent des avantages communs, à des degrés divers. La rapidité d'exécution est la plus citée : un SAFE ou un KISS se signe souvent en quelques jours, sans négociation longue d'un pacte d'actionnaires complet. La flexibilité vient ensuite : le choix entre cap, discount, ou combinaison des deux, et pour le KISS ou la convertible note, le choix d'un taux d'intérêt et d'une échéance, permet d'ajuster l'instrument au profil de risque de l'opération. Le coût de structuration réduit, enfin, découle directement de la standardisation des modèles, en particulier pour le SAFE, dont le gabarit unique limite les frais juridiques par rapport à une levée en actions classique dès l'amorçage.
Limites : dilution différée, transposition juridique et risque d'échéance
La dilution différée est la limite la plus souvent sous-estimée par les fondateurs : parce qu'aucune action n'est émise à la signature, l'impact réel sur la table de capitalisation n'apparaît qu'au tour suivant, ce qui peut créer un effet de surprise si plusieurs SAFE, KISS ou notes se sont accumulés avec des caps différents. Cela affecte aussi la dilution des instruments de management package déjà en place, qu'il s'agisse de BSPCE, de BSA ou de stock-options. La transposition juridique constitue la deuxième limite, spécifique au contexte franco-suisse : aucun de ces trois instruments n'a d'existence directe en droit français ou suisse, ce qui impose un travail d'adaptation avant signature, sous peine de signer un document inapplicable ou requalifié. Le risque d'échéance, enfin, concerne spécifiquement le KISS debt et la convertible note : si aucun tour qualifiant n'intervient avant la date de maturité, l'instrument devient juridiquement exigible, et un porteur peu coopératif pourrait en théorie réclamer son remboursement à un moment défavorable pour la trésorerie de la société.
Les 5 erreurs à éviter
Erreur 1 : Confondre KISS et SAFE comme instruments interchangeables
Le KISS et le SAFE se ressemblent dans leur version equity, mais le KISS debt porte un intérêt et une échéance que le SAFE ne connaît jamais. Traiter les deux comme équivalents revient à ignorer une différence de nature juridique, pas seulement de vocabulaire.
Erreur 2 : Signer un gabarit américain sans l'adapter au droit français ou suisse
Un SAFE, un KISS ou une convertible note calqués mot pour mot sur un modèle américain peuvent se heurter au droit des sociétés local, en particulier sur l'émission différée d'actions sans contrepartie immédiate. En France, le BSA-AIR répond précisément à cette difficulté ; voir notre article SAFE vs BSA-AIR pour le détail de cette transposition.
Erreur 3 : Ignorer l'effet cumulé de plusieurs caps sur la dilution
Un cap négocié isolément semble toujours raisonnable. Additionné à deux ou trois autres caps signés au fil de l'amorçage, il peut représenter une dilution cumulée bien supérieure à celle d'un tour unique en actions, en particulier si les caps sont très inférieurs à la valorisation du tour qualifiant final.
Erreur 4 : Oublier la date de maturité d'un KISS debt ou d'une convertible note
Contrairement au SAFE, le KISS debt et la convertible note portent une échéance ferme. Ne pas la suivre activement, ou ne pas anticiper une prolongation négociée en l'absence de tour qualifiant, expose la société à une exigibilité inopportune du principal et des intérêts courus.
Erreur 5 : Négliger le traitement comptable et fiscal de l'intérêt couru
L'intérêt couru sur un KISS debt ou une convertible note a un traitement comptable et fiscal propre, distinct de celui d'un instrument sans intérêt comme le SAFE ou le KISS equity. L'ignorer en amont expose à des surprises lors de l'arrêté des comptes ou de la conversion.
Cas 1 : une SaaS française renonce au KISS américain pour un BSA-AIR plafonné à 3 MEUR
Une startup SaaS française lève 300 000 EUR en amorçage auprès d'un business angel basé aux États-Unis, qui propose initialement un KISS debt. Après vérification, ce document n'a pas d'existence directe en droit français ; les parties le remplacent par un BSA-AIR reprenant la même économie.
- Plafond de valorisation (cap) : 3 000 000 EUR, sans discount
- Actions en base pleinement diluée : 400 000
- Prix de conversion plafond : 3 000 000 / 400 000, soit 7,50 EUR par action
- Au tour de série A suivant, valorisation pre-money de 6 000 000 EUR sur la même base de 400 000 actions, soit un prix de tour de 15 EUR par action
- Le cap étant inférieur au prix du tour, il gouverne la conversion : l'investisseur d'amorçage reçoit 300 000 / 7,50, soit 40 000 actions, valorisées 600 000 EUR au prix du tour de série A
Il double ainsi la valeur de son investissement initial avant même l'ouverture du capital aux nouveaux investisseurs, ce qui illustre la fonction du cap : rémunérer le risque pris en amorçage, indépendamment du discount.
Cas 2 : une medtech suisse transforme un KISS de 500 000 CHF en prêt convertible ad hoc
Une medtech suisse négocie un pont de 500 000 CHF avec un fonds d'amorçage américain, qui propose un KISS debt avec un taux d'intérêt de 6 % et une échéance de 24 mois. Ce montant reste largement sous les seuils qui imposeraient en Suisse la publication d'un prospectus, comme le détaille notre article sur la manière de lever des fonds en Suisse sans prospectus. Le conseil suisse de la société souligne l'absence d'existence directe du KISS en droit suisse et propose une convention de prêt convertible ad hoc, sur le modèle des pratiques observées au sein de l'écosystème suisse du capital-risque, avec les mêmes paramètres économiques :
- Taux d'intérêt : 6 %
- Échéance : 24 mois
- Discount : 20 %, sans cap
- Un tour de série A qualifiant survient 14 mois plus tard
- Intérêts courus : 500 000 CHF x 6 % x (14/12), soit 35 000 CHF, pour une créance totale de 535 000 CHF
- Le tour de série A valorise la société 6 000 000 CHF en pre-money sur une base de 500 000 actions existantes, soit un prix de tour de 12 CHF par action
- Avec le discount de 20 %, le prix de conversion s'établit à 12 x 0,8, soit 9,60 CHF par action
- Le prêteur reçoit alors 535 000 / 9,60, soit environ 55 729 actions
Ces actions sont converties avant l'échéance contractuelle de 24 mois, grâce au tour qualifiant intervenu au quatorzième mois.
Mot du dirigeant
« Je vois régulièrement des dossiers où un fondateur français ou suisse a signé un SAFE ou un KISS américain sans en mesurer la portée réelle en droit local. Le document semble simple à lire, mais sa simplicité apparente masque une mécanique de conversion qui peut diluer bien plus que prévu si elle n'est pas modélisée en amont. »
« Je recommande systématiquement de distinguer le choix de l'instrument, SAFE, KISS ou convertible note, de sa transposition juridique locale : ce sont deux décisions différentes, qui se négocient à des moments différents du processus, et confondre les deux fait perdre du temps aux deux parties. »
« Je considère que l'indépendance économique de notre cabinet est précisément ce qui nous permet de modéliser objectivement l'impact d'un cap ou d'un discount sur la dilution future, sans intérêt commercial à orienter la négociation dans un sens ou dans l'autre. »
Aristide Ruot, Ph.D., Fondateur et Directeur Général d'Hectelion SA.
FAQ : les 10 questions essentielles sur le SAFE, le KISS et la convertible note
Introduction : ce qu'il faut retenir avant les questions
Cette FAQ répond aux questions les plus fréquentes des fondateurs et des investisseurs confrontés à un choix entre SAFE, KISS et convertible note lors d'un tour d'amorçage franco-suisse.
Q1 : Le SAFE, le KISS et la convertible note ont-ils une existence légale en droit français ou suisse ?
Non, aucun des trois n'a d'existence juridique directe en droit français ou en droit suisse. En France, l'équivalent fonctionnel couramment utilisé est le BSA-AIR. En Suisse, les praticiens recourent à des conventions de prêt convertible ad hoc, construites sur la base du droit des obligations et du droit des sociétés suisse.
Q2 : Pourquoi le KISS est-il si peu utilisé en France et en Suisse ?
Le KISS souffre d'une moindre standardisation que le SAFE, avec deux versions coexistantes (debt et equity) qui compliquent sa lecture, et d'une diffusion plus limitée auprès des avocats d'affaires locaux, qui connaissent beaucoup mieux le SAFE et, en France, le BSA-AIR. Cette moindre familiarité pousse en pratique les conseils français et suisses à proposer une transposition locale plutôt que d'adapter directement le gabarit KISS.
Q3 : Quelle est la différence entre un SAFE et une convertible note ?
Le SAFE n'est pas une dette : il ne porte ni intérêt ni échéance, et ne peut donner lieu à un remboursement en numéraire. La convertible note est une véritable dette convertible, qui porte systématiquement un taux d'intérêt et une date de maturité à laquelle elle doit être remboursée, convertie ou reconduite.
Q4 : Quelle est la différence entre un KISS debt et un KISS equity ?
Le KISS debt accrue un intérêt et comporte une date de maturité, comme une convertible note simplifiée. Le KISS equity ne porte ni intérêt ni échéance et se rapproche fonctionnellement du SAFE, tout en restant un document distinct créé par 500 Startups.
Q5 : Un KISS ou une convertible note constituent-ils une dette au bilan de la société ?
Le KISS debt et la convertible note sont des instruments de dette et doivent, en principe, être traités comme tels au plan comptable jusqu'à leur conversion ou leur remboursement. Le SAFE et le KISS equity ne sont pas des instruments de dette, et leur traitement comptable diffère ; il doit être vérifié avec l'expert-comptable de la société au cas par cas.
Q6 : Comment se calcule le prix de conversion en actions d'un SAFE, d'un KISS ou d'une convertible note ?
Le prix de conversion retenu est le plus bas entre le prix issu du plafond de valorisation (cap) et le prix issu de la remise (discount), lorsque les deux mécanismes coexistent. Ce prix, divisé par le montant investi (majoré des intérêts courus pour un KISS debt ou une convertible note), détermine le nombre d'actions remises à l'investisseur d'amorçage.
Q7 : Que se passe-t-il si une convertible note ou un KISS debt arrive à échéance sans tour qualifiant ?
Le document prévoit en principe trois issues possibles : le remboursement en numéraire du principal et des intérêts courus, la conversion automatique en actions selon des modalités prédéfinies à l'échéance, ou la reconduction négociée de l'échéance. L'issue effective dépend strictement des clauses signées, ce qui rend leur lecture attentive indispensable avant signature.
Q8 : Un investisseur français ou suisse peut-il signer directement un SAFE ou un KISS américain ?
Rien ne l'empêche juridiquement de signer un contrat de droit étranger, mais cela expose la société et l'investisseur à une incertitude sur l'exécution de certaines clauses au regard du droit local, notamment l'émission différée d'actions. C'est pourquoi la pratique franco-suisse privilégie une transposition locale plutôt qu'une signature telle quelle du gabarit américain.
Q9 : Faut-il préférer un cap, un discount, ou les deux ?
Un discount seul protège l'investisseur proportionnellement à la valorisation du tour qualifiant, quelle qu'elle soit. Un cap seul lui garantit un prix plancher indépendant de cette valorisation, ce qui le protège davantage si la société se valorise fortement entre les deux tours. La combinaison des deux, avec application du prix le plus bas, est la configuration la plus protectrice pour l'investisseur, et donc la plus dilutive pour les fondateurs si la croissance de la société est rapide.
Q10 : Quel rôle joue un expert indépendant comme Hectelion dans le choix de l'instrument ?
Un expert indépendant modélise l'impact du cap, du discount et, le cas échéant, des intérêts courus sur la table de capitalisation à différents scénarios de valorisation future, avant la signature. Cette modélisation objective, dénuée d'intérêt commercial à orienter le choix, permet aux fondateurs et aux investisseurs de négocier l'instrument en connaissance de cause plutôt que sur la seule base de la réputation du gabarit proposé.
Estimez la valeur de votre entreprise avec Acontos, le simulateur en ligne d'Hectelion
Pour prolonger cette lecture par un chiffrage concret, Hectelion met à disposition Acontos, son outil en ligne d'audit, de due diligence et d'évaluation d'entreprise. Propulsé par l'intelligence artificielle Claude Sonnet 5 d'Anthropic et calibré par la méthodologie d'Hectelion, il lit vos comptes, normalise l'EBITDA, applique des multiples sectoriels réels et reconstitue un pont de dette nette pour estimer la valeur de vos titres en quelques minutes. Lancez gratuitement le simulateur de valorisation : l'outil est confidentiel, ne conserve aucun document et ne remplace pas une évaluation formelle, mais il donne un premier ordre de grandeur fiable avant d'en discuter avec nos équipes.
Conclusion : un choix d'instrument qui ne dispense jamais d'une transposition locale
Le SAFE, le KISS et la convertible note répondent tous les trois au même besoin, lever des fonds en amorçage sans négocier immédiatement une valorisation définitive, mais avec des architectures juridiques distinctes qu'il serait imprudent de traiter comme interchangeables. Le SAFE a gagné la préférence du marché américain par sa simplicité et l'absence totale de dette. Le KISS, en proposant deux versions, offre une flexibilité réelle mais se heurte à une diffusion plus faible, en particulier auprès des praticiens français et suisses, ce qui explique son usage marginal en Europe francophone. La convertible note reste la référence lorsque les parties souhaitent explicitement un instrument de dette, avec intérêt et échéance. Dans les trois cas, le passage par le droit français ou suisse impose une transposition, via le BSA-AIR ou une convention de prêt convertible ad hoc, qui doit être anticipée dès la négociation des termes plutôt que traitée comme une simple formalité de signature.
Synthèse de l'article
Le SAFE, créé par Y Combinator en 2013, n'est ni une dette ni une action : il convertit en actions futures sans intérêt ni échéance. Le KISS, créé par 500 Startups en juillet 2014, existe en deux versions, une version debt proche d'une dette convertible avec intérêt et échéance, et une version equity proche du SAFE. La convertible note classique est une dette convertible à part entière, avec intérêt et maturité systématiques, qui se convertit lors d'un tour qualifiant ou doit être remboursée à défaut.
Aucun des trois instruments n'a d'existence juridique directe en droit français ou suisse. En France, le BSA-AIR en constitue l'équivalent fonctionnel le plus utilisé. En Suisse, les praticiens recourent à des conventions de prêt convertible ad hoc, construites sur mesure. Le KISS, en particulier, reste rarement vu en Europe francophone, faute d'une standardisation et d'une notoriété comparables à celles du SAFE auprès des avocats locaux.
Le choix entre cap, discount ou combinaison des deux détermine directement le niveau de protection de l'investisseur d'amorçage et, en miroir, le niveau de dilution supporté par les fondateurs au tour qualifiant suivant. Les deux cas chiffrés de cet article illustrent cette mécanique : un cap seul en France, un discount combiné à un intérêt couru en Suisse, avec dans les deux cas un calcul vérifiable du prix de conversion et du nombre d'actions obtenues.
Avant de signer l'un de ces instruments, qu'il s'agisse d'un gabarit américain ou d'une transposition locale, une modélisation indépendante de son impact sur la table de capitalisation reste la meilleure protection contre une dilution mal anticipée, pour les fondateurs comme pour les investisseurs.
Sources
- BetaKit, pourquoi 500 Startups Canada privilégie le KISS face au SAFE
- Corporate Finance Institute, présentation de la convertible note, cap, discount et prix de conversion
- Eqvista, comparatif entre le SAFE et le KISS
- Holloway, panorama des modèles types de financement convertible (SAFE, KISS, notes)
- SECA, Swiss Private Equity & Corporate Finance Association, documentation type des prêts convertibles pour les startups suisses
- The Startup Law Blog, Joe Wallin, guide complet des convertible notes pour les fondateurs
- VentureBeat, annonce de la publication du KISS par 500 Startups en juillet 2014
- VentureLab, le point de vue d'un avocat sur la négociation des prêts convertibles
- Wiggin and Dana LLP, choisir entre convertible note, SAFE et KISS pour financer sa société
- Y Combinator, le SAFE, standard ouvert de financement d'amorçage
Auteur
Aristide Ruot, Ph.D.
Fondateur | Directeur Général, Hectelion SA