SAFE vs BSA-AIR : quel instrument pour lever des fonds en amorçage ?
SAFE ou BSA-AIR pour une levée d'amorçage ? Comparatif juridique complet : cap, décote, conversion, clause MFN, et 2 cas chiffrés vérifiés.
Introduction : pourquoi un SAFE américain ne se signe jamais tel quel en France
Une startup française qui négocie son premier tour d'amorçage reçoit presque toujours, à un moment ou un autre, un terme sheet qui parle de SAFE. L'investisseur, souvent habitué aux pratiques américaines, propose le document standard de Y Combinator. Le problème est simple : ce document n'a aucune existence juridique reconnue en droit français, et une société par actions française ne peut pas l'émettre tel quel.
Le SAFE (Simple Agreement for Future Equity) est un contrat de droit américain créé par l'accélérateur Y Combinator en 2013, qui donne à l'investisseur le droit de recevoir des actions futures sans dette, sans intérêt et sans échéance. Le BSA-AIR (Bon de Souscription d'Actions, Accord d'Investissement Rapide) en est l'équivalent français, construit sur un instrument que le droit des sociétés français reconnaît réellement : le bon de souscription d'actions.
« Les sociétés par actions peuvent émettre des valeurs mobilières donnant accès au capital. », Code de commerce, art. L. 228-91.
Trois tensions rendent ce choix d'instrument déterminant en 2026. Premièrement, de plus en plus de fonds et de business angels étrangers, familiers du SAFE, investissent dans des startups françaises sans toujours connaître l'habillage juridique local qu'il faut utiliser à sa place. Deuxièmement, les cabinets d'avocats spécialisés en droit des startups rapportent des pratiques de décote et de plafond de valorisation très disparates d'un BSA-AIR à l'autre, faute de référentiel commun. Troisièmement, une conversion mal anticipée au tour suivant peut diluer les fondateurs bien plus que prévu, SAFE comme BSA-AIR obéissant à des mécaniques de calcul subtilement différentes. Cet article détaille la nature juridique de chaque instrument, leur origine, les motivations qui président au choix de l'un ou de l'autre, la mécanique de conversion étape par étape, un tableau comparatif des clauses, les situations qui appellent chaque instrument, les professionnels à mobiliser, leurs avantages et limites respectifs, les erreurs les plus fréquentes, deux cas chiffrés vérifiés, et une FAQ de dix questions.
Sécurisez votre prochaine levée de fonds en amorçage
Avant de choisir entre un SAFE, un BSA-AIR ou tout autre instrument convertible, un échange de 30 minutes avec Hectelion permet de cadrer la structuration de votre tour, d'anticiper la dilution au tour suivant et de choisir l'habillage juridique adapté à votre société et à vos investisseurs, français comme étrangers.
Acontos : estimez gratuitement la valeur de votre entreprise en ligne
Avant d'entrer dans le détail, sachez qu'Hectelion a développé Acontos, un outil en ligne d'audit, de due diligence et d'évaluation d'entreprise, propulsé par l'intelligence artificielle Claude Sonnet 5 d'Anthropic et calibré par la méthodologie d'Hectelion. À partir de vos comptes, il produit en quelques minutes une première estimation de la valeur de vos titres, gratuitement et sans conserver aucun document. Lancez le simulateur de valorisation pour obtenir un ordre de grandeur, puis poursuivez votre lecture pour en comprendre les ressorts.
Définition : qu'est-ce qu'un SAFE et qu'est-ce qu'un BSA-AIR ?
Le SAFE est un contrat bilatéral simple, signé entre la société et l'investisseur, par lequel ce dernier verse une somme aujourd'hui contre le droit de recevoir des actions lors d'un événement futur défini, le plus souvent le prochain tour de financement qualifiant. Il ne porte pas d'intérêt, n'a pas d'échéance de remboursement et n'est pas une dette au sens comptable. La version la plus répandue depuis 2018, le SAFE post-money, calcule le pourcentage de capital garanti à l'investisseur directement en rapportant son investissement au plafond de valorisation post-money, sans dépendre du nombre d'autres instruments convertibles émis en parallèle.
Le BSA Air (équivalent français du SAFE) reproduit cette même économie, mais via un véhicule juridique différent : un bon de souscription d'actions assorti d'une prime d'émission volontairement symbolique, qui donne droit à la souscription d'actions nouvelles lors d'un tour de financement ultérieur, selon un plafond de valorisation et une décote définis à l'avance. À la différence du SAFE, le BSA-AIR est une valeur mobilière au sens du Code de commerce, émise par une assemblée générale extraordinaire, et non un simple contrat signé entre les parties.
Origine : du contrat américain de 2013 au bon de souscription français
Y Combinator publie le premier SAFE en 2013, pour remplacer les notes convertibles jugées trop lourdes dans les tours d'amorçage américains : plus de taux d'intérêt à négocier, plus d'échéance de remboursement à surveiller, un document de quelques pages signé en quelques jours. La version révisée de 2018, le SAFE post-money, corrige un défaut de la version initiale, qui calculait la dilution de l'investisseur avant l'agrandissement du pool d'options, rendant son pourcentage réel imprévisible.
Le droit français ne reconnaît pas le SAFE comme tel : une société par actions ne peut pas s'engager à émettre des actions futures par un simple contrat, hors du cadre des valeurs mobilières donnant accès au capital prévu par le Code de commerce. Le BSA-AIR est présenté comme ayant été conçu dès 2013 par le cabinet SB avocats et la société d'investissement The Family pour transposer l'économie du SAFE dans ce cadre légal français, en l'adossant au bon de souscription d'actions, un instrument que l'article L. 228-91 du Code de commerce autorise expressément.
Pourquoi choisir un SAFE ou un BSA-AIR plutôt qu'un tour classique
Premièrement, la rapidité : un SAFE ou un BSA-AIR se négocie et se signe en quelques jours, contre plusieurs semaines pour un tour à valorisation classique qui suppose un commissaire aux apports, un pacte d'actionnaires complet et une négociation ligne par ligne des statuts. Deuxièmement, l'absence de valorisation figée prématurément : au stade de l'amorçage, fixer un prix par action précis est souvent arbitraire ; le cap et la décote reportent cette discussion au tour suivant, lorsque la société dispose de plus de données, un arbitrage que nous détaillons dans notre comparatif pre-money vs post-money. Troisièmement, le coût réduit : les honoraires juridiques d'un SAFE ou d'un BSA-AIR restent nettement inférieurs à ceux d'une augmentation de capital classique. Quatrièmement, la neutralité comptable : ni l'un ni l'autre n'apparaît comme une dette au bilan, à la différence d'une obligation convertible. Cinquièmement, la familiarité de l'investisseur : un fonds américain préférera un instrument qui réplique l'économie d'un SAFE qu'il connaît déjà, tandis qu'un business angel français sera plus à l'aise avec un BSA-AIR dont la mécanique juridique est reconnue par son propre conseil.
Comment se construit la conversion d'un SAFE ou d'un BSA-AIR
La mécanique de conversion suit une méthodologie en cinq étapes, qu'il s'agisse d'un SAFE ou d'un BSA-AIR, avec une différence de calcul importante entre les deux selon le type de plafond retenu.
Première étape : l'assemblée générale extraordinaire de la société autorise l'émission des BSA-AIR et supprime le droit préférentiel de souscription des actionnaires existants au profit des investisseurs nommément désignés, conformément aux articles L. 228-92 et L. 225-132 à L. 225-141 du Code de commerce ; un SAFE américain, à l'inverse, se signe par un simple contrat bilatéral, sans formalisme sociétaire équivalent.
Deuxième étape : les parties fixent le montant investi, le plafond de valorisation (cap), la décote (discount) et, le cas échéant, un plancher de valorisation protégeant les fondateurs en cas de tour difficile.
Troisième étape : un événement déclencheur survient, le plus souvent un tour de financement qualifiant dépassant un montant minimal convenu à l'avance, mais aussi parfois un changement de contrôle, une introduction en bourse ou une dissolution.
Quatrième étape : le prix de conversion est calculé. Pour un cap pre-money classique, ce prix est le plus bas entre le prix du cap, obtenu en divisant le plafond de valorisation par le nombre d'actions existantes avant le tour, et le prix du tour diminué de la décote. Pour un cap post-money à l'américaine, le pourcentage de capital garanti se déduit directement de l'investissement rapporté au plafond, sans dépendre du nombre d'actions existantes.
Cinquième étape : les actions nouvelles sont émises à l'investisseur au prix de conversion retenu, en même temps que les actions du nouveau tour, et le registre des actionnaires est mis à jour.
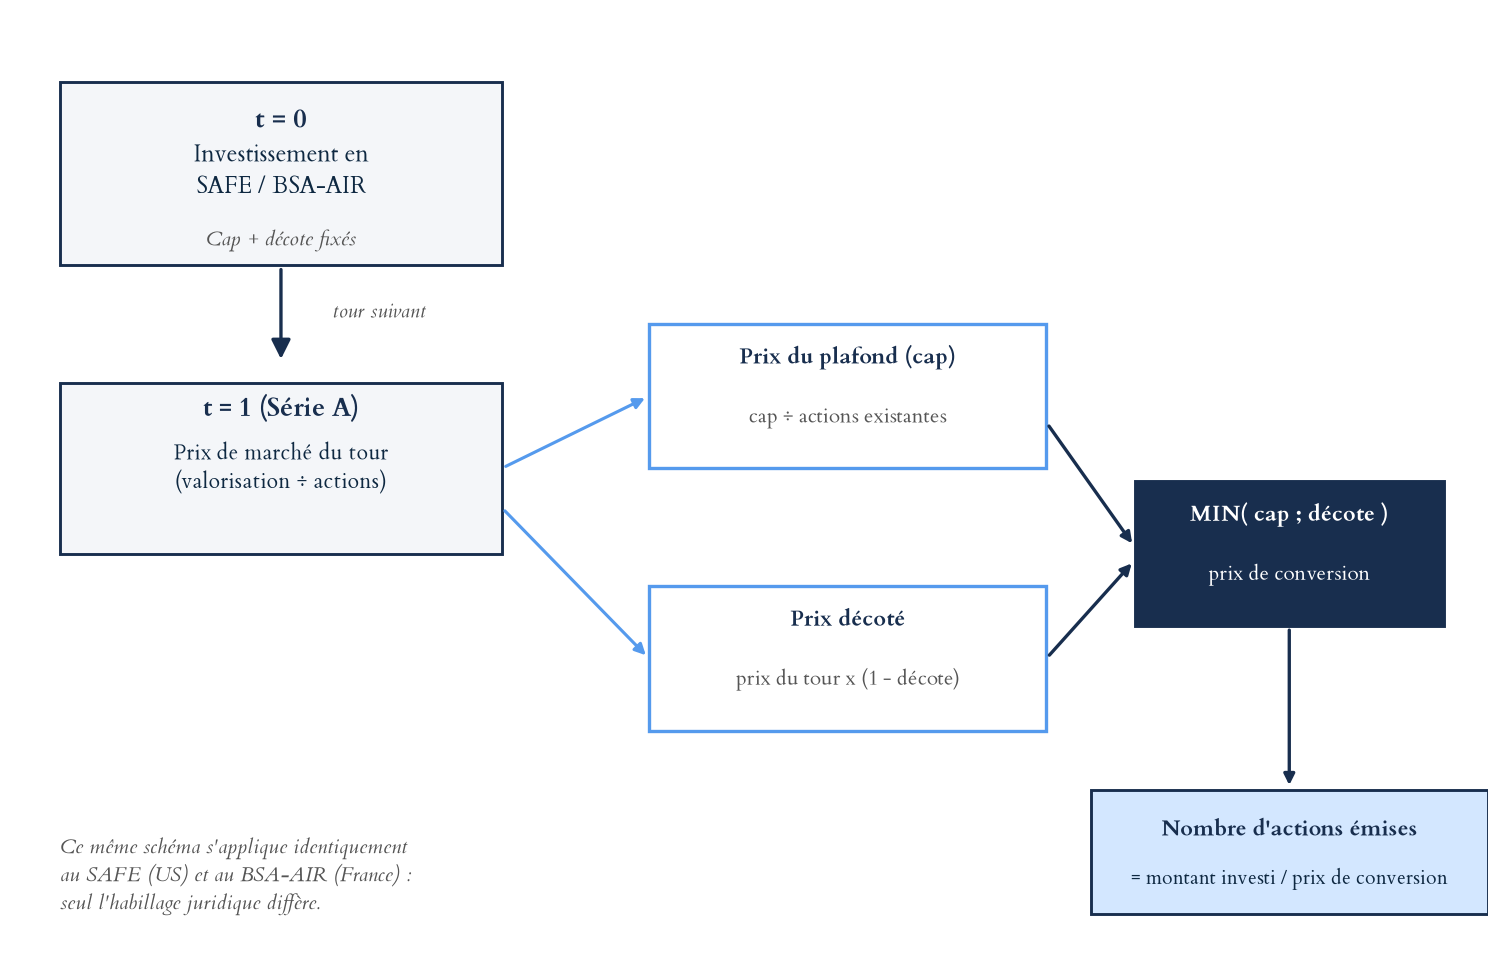
La conversion retient toujours le prix le plus favorable à l'investisseur entre le prix issu du plafond de valorisation et le prix issu de la décote : ce schéma s'applique à l'identique à un SAFE américain et à un BSA-AIR français, seul l'habillage juridique diffère entre les deux instruments.
Cette mécanique de conversion répond à une seule question : combien d'actions l'investisseur reçoit-il, de façon déterministe, une fois l'événement déclencheur survenu.
Elle ne répond pas à une question distincte, celle de la juste valeur du BSA-AIR lui-même, à une date antérieure à sa conversion, par exemple pour une valorisation comptable, une cession secondaire du bon avant le tour qualifiant, ou une attestation de valeur demandée par un commissaire aux comptes.
Un BSA-AIR est en effet juridiquement un bon de souscription d'actions, donc une option, et relève à ce titre d'une évaluation d'instruments financiers, par les modèles de la finance de marché, exactement comme le détaille notre article sur la valorisation et la structuration des BSA : Black-Scholes avec un facteur de correction de dilution de type Galai-Schneller, arbre binomial CRR, ou simulation de Monte Carlo selon la complexité du sous-jacent.
C'est la même boîte à outils mathématique que celle mobilisée pour répartir la valeur des fonds propres entre classes d'actions, détaillée dans notre article sur l'OPM et la décote d'illiquidité. Le calculateur Excel qui accompagne cet article modélise uniquement la mécanique de conversion déterministe ci-dessus, pas la juste valeur optionnelle du BSA-AIR.
Tableau comparatif des clauses : cap, décote, MFN, pro-rata et dissolution
| Clause | SAFE (Y Combinator) | BSA-AIR |
|---|---|---|
| Nature juridique | Contrat bilatéral simple, droit américain (Delaware) | Valeur mobilière (bon de souscription d'actions), Code de commerce |
| Formalisme d'émission | Signature bilatérale, aucune assemblée requise | Assemblée générale extraordinaire, suppression du DPS, rapport du commissaire aux comptes |
| Plafond de valorisation (cap) | Le plus souvent post-money depuis 2018 | Le plus souvent pre-money, assis sur les actions existantes avant le tour |
| Décote (discount) | Généralement 10 à 20 % | Généralement 15 à 25 %, parfois nulle |
| Plancher de valorisation | Rare, hors négociation spécifique | Fréquent, pour protéger les fondateurs d'une dilution excessive en cas de tour difficile |
| Clause MFN | Existe en version dédiée, aligne automatiquement sur les conditions plus favorables d'un SAFE ultérieur | Rarement incluse par défaut, à négocier explicitement si souhaitée |
| Droits de pro-rata | Généralement hors du SAFE lui-même, via une lettre d'accord séparée | Rarement standardisés, à négocier au cas par cas |
| Événement de dissolution | Droit à un remboursement prioritaire sur les actifs restants, avant les actionnaires ordinaires | Aucun droit de remboursement par défaut : risque de perte totale si aucun tour qualifiant n'intervient jamais |
Tableau Hectelion, à partir des modèles publics Y Combinator et de la pratique de marché française rapportée par les cabinets spécialisés (voir Sources). Les pourcentages de décote varient fortement d'un instrument à l'autre : vérifiez toujours les termes réels négociés plutôt que de vous fier à une moyenne de marché.
Quand recourir à un SAFE ou à un BSA-AIR
Le recours à l'un de ces deux instruments est pertinent lorsqu'une startup a besoin de fonds rapidement, avant d'avoir des données financières suffisantes pour justifier une valorisation précise, typiquement lors des premières phases de développement d'une startup, entre l'amorçage et une première levée en Pre-money valuation structurée. Il l'est aussi lorsqu'un investisseur souhaite s'engager vite sans attendre la clôture complète d'un tour à valorisation. Le choix entre SAFE et BSA-AIR dépend alors essentiellement de la nationalité de la société émettrice : une société française ne peut recourir qu'au BSA-AIR ou à un instrument équivalent reconnu par le droit français, quelle que soit la nationalité de l'investisseur en face.
À qui faire appel pour structurer un SAFE ou un BSA-AIR
Trois profils doivent intervenir conjointement. Un avocat spécialisé en droit des sociétés et des levées de fonds rédige ou adapte le contrat d'émission et sécurise la suppression du droit préférentiel de souscription. Un expert-comptable ou un commissaire aux comptes établit le rapport spécial requis par l'assemblée générale extraordinaire. Un conseil en évaluation, comme structuration financière, aide à calibrer le plafond de valorisation et la décote en cohérence avec la trajectoire réelle de la société, afin d'éviter un plafond trop bas qui diluerait excessivement les fondateurs ou trop haut qui désintéresserait les investisseurs. Hectelion accompagne les startups françaises et suisses dans cette calibration, dans le cadre d'une levée de fonds structurée, dont le détail des honoraires habituels est précisé dans un article dédié.
Avantages : rapidité, simplicité et neutralité comptable
Le SAFE et le BSA-AIR partagent trois avantages structurants pour une startup en amorçage :
- Rapidité d'exécution : quelques jours de négociation contre plusieurs semaines pour un tour classique.
- Simplicité documentaire : un contrat ou un bon de quelques pages plutôt qu'un pacte d'actionnaires complet.
- Neutralité comptable : ni le SAFE ni le BSA-AIR ne s'inscrivent au bilan comme une dette porteuse d'intérêt, à la différence d'une obligation convertible classique.
Limites : dilution différée, incertitude et risque de perte totale
Ces mêmes instruments comportent quatre limites à anticiper avant de les utiliser :
- Dilution différée et parfois sous-estimée : plusieurs BSA-AIR ou SAFE empilés à des conditions différentes peuvent se convertir simultanément au tour suivant, avec un effet cumulé rarement modélisé à l'avance.
- Incertitude sur la valorisation finale des fondateurs : ni le cap ni la décote ne garantissent un prix de conversion précis avant la survenance effective du tour qualifiant.
- Absence de tout droit de remboursement par défaut, propre au BSA-AIR : si aucun tour qualifiant ne survient jamais, l'investisseur peut perdre l'intégralité de son investissement sans recours, une situation qu'un SAFE américain traite au moins partiellement par une clause de remboursement prioritaire en cas de dissolution.
- Absence de régime fiscal propre, souvent ignorée : le gain réalisé par l'investisseur ne se matérialise fiscalement ni à la signature ni à la conversion, mais au moment où il revend les actions ainsi obtenues, sous le régime de droit commun des plus-values de cession de valeurs mobilières, par défaut au prélèvement forfaitaire unique de 30 % (12,8 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux), avec une option possible pour le barème progressif si elle est plus favorable. L'administration fiscale ne s'est à ce jour pas prononcée clairement sur l'éligibilité d'un investissement en BSA-AIR aux réductions d'impôt Madelin ou IR-PME, un point à vérifier au cas par cas avant de souscrire.
Un SAFE américain, à l'inverse, n'a par construction aucun régime fiscal français puisqu'il n'est pas reconnu comme un instrument de droit français : un investisseur français qui signerait malgré tout un SAFE non francisé s'exposerait à une insécurité fiscale plus grande encore que celle du BSA-AIR.
Les 5 erreurs à éviter avec un SAFE ou un BSA-AIR
Erreur 1 : empiler plusieurs instruments à des conditions différentes sans les modéliser ensemble
Émettre un premier BSA-AIR à un cap de 2 millions d'euros puis un second à 3 millions quelques mois plus tard semble anodin pris séparément, mais leur conversion simultanée au tour suivant peut diluer les fondateurs bien au-delà de ce que chaque instrument laissait présager isolément. Un tableau de capitalisation pro forma, intégrant tous les instruments en circulation, doit être construit avant toute nouvelle émission.
Erreur 2 : confondre cap pre-money et cap post-money
Un cap pre-money se calcule sur les actions existantes avant le tour suivant ; un cap post-money à l'américaine garantit directement un pourcentage de capital, intégré dans sa propre base de calcul. Les deux conventions donnent des résultats de dilution très différents pour un même montant de cap affiché, et les confondre lors de la négociation revient à accepter des conditions mal comprises.
Erreur 3 : omettre la suppression du droit préférentiel de souscription
Un BSA-AIR réservé à des investisseurs nommément désignés exige que l'assemblée générale extraordinaire supprime explicitement le droit préférentiel de souscription des actionnaires existants, conformément aux articles L. 225-132 à L. 225-141 du Code de commerce. Omettre cette formalité expose l'émission à une contestation ultérieure par un actionnaire minoritaire écarté.
Erreur 4 : fixer un plafond de valorisation sans analyse de la trajectoire réelle
Un plafond fixé au doigt mouillé, par simple alignement sur ce qu'une startup voisine aurait négocié, ignore la trajectoire financière propre à la société : les méthodes reconnues d'évaluation de startup permettent de l'étayer. Un plafond trop bas dilue excessivement les fondateurs lors de la conversion ; un plafond trop haut peut décourager les investisseurs qui estiment ne pas être suffisamment récompensés pour le risque pris en amorçage.
Erreur 5 : signer un SAFE américain pour une société française sans l'adapter
Un document SAFE de Y Combinator, signé tel quel par une société par actions française, ne produit pas les effets juridiques escomptés : il ne constitue pas une valeur mobilière reconnue par le Code de commerce et n'engage pas valablement la société à émettre des actions futures. Toute proposition de SAFE reçue d'un investisseur étranger doit être retraduite en BSA-AIR par un avocat français avant signature.
Cas 1 : BSA-AIR de 300 000 euros auprès de business angels français
Une startup française spécialisée dans les solutions de maintenance prédictive lève des fonds auprès d'un groupe de business angels sous forme de BSA-AIR, selon les paramètres suivants :
- Actions ordinaires en circulation avant l'émission : 800 000
- Montant levé en BSA-AIR : 300 000 euros
- Plafond de valorisation (cap) pre-money : 3 000 000 euros, déterminé par une évaluation d'entreprise préalable
- Décote : 20 %
Huit mois plus tard, la société signe un tour de Série A qualifiant, dont les paramètres sont les suivants :
- Montant levé en Série A : 1 500 000 euros
- Valorisation pre-money du tour : 5 000 000 euros
Le prix par action de ce tour, pour les nouveaux investisseurs, se calcule simplement : 5 000 000 euros divisés par les 800 000 actions existantes, soit 6,25 euros par action.
Le BSA-AIR doit se convertir au prix le plus favorable à l'investisseur entre deux calculs. Le prix issu du plafond de valorisation : 3 000 000 euros divisés par les mêmes 800 000 actions existantes, soit 3,75 euros par action. Le prix issu de la décote : 6,25 euros diminués de 20 %, soit 5,00 euros par action. Le plafond de valorisation donne ici le prix le plus bas, donc le plus favorable à l'investisseur : c'est lui qui s'applique.
Les business angels reçoivent donc 300 000 euros divisés par 3,75 euros, soit 80 000 actions nouvelles. Les investisseurs du tour de Série A reçoivent 1 500 000 euros divisés par 6,25 euros, soit 240 000 actions nouvelles. Le capital social post-tour s'élève à 800 000 plus 80 000 plus 240 000, soit 1 120 000 actions.
Les business angels détiennent ainsi 80 000 actions sur 1 120 000, soit 7,14 % du capital, pour un investissement de 300 000 euros dont la valeur immédiate, au prix du tour de Série A, s'élève à 80 000 actions multipliées par 6,25 euros, soit 500 000 euros : une plus-value latente de 200 000 euros générée mécaniquement par le jeu du plafond de valorisation, sans qu'aucune négociation supplémentaire n'ait été nécessaire au moment de la conversion.
Cas 2 : instrument SAFE-like pour un fonds américain investissant dans une startup française
Une startup française du secteur des diagnostics médicaux négocie avec un fonds américain d'amorçage, familier du SAFE post-money et peu disposé à s'écarter de cette logique. Les avocats de la société structurent un BSA-AIR dont les termes économiques répliquent exactement un SAFE post-money américain, selon les paramètres suivants :
- Montant investi : 460 000 euros
- Plafond de valorisation (cap) post-money : 9 200 000 euros, soit l'équivalent de 10 000 000 de dollars américains à un taux de change illustratif de 0,92 euro pour un dollar
- Décote : aucune
- Actions pleinement diluées hors cet instrument : 950 000
Le principe du cap post-money garantit directement le pourcentage de capital du fonds, sans dépendre du nombre d'actions existantes ni du nombre d'autres instruments convertibles émis en parallèle : 460 000 divisés par 9 200 000, soit 5,00 % du capital pleinement dilué, acquis au moment même de la signature.
Pour que l'investisseur détienne exactement 5,00 % une fois son BSA-AIR converti, le nombre d'actions à lui attribuer se calcule par la résolution suivante : actions à attribuer, divisées par la somme des 950 000 actions existantes et de ces mêmes actions à attribuer, doit être égal à 5,00 %. La résolution de cette équation donne 50 000 actions nouvelles, pour un total de 1 000 000 d'actions, soit bien 50 000 sur 1 000 000, c'est-à-dire 5,00 %.
Un an plus tard, la société lève une Série A qualifiant, dont les paramètres sont les suivants :
- Montant levé en Série A : 3 000 000 euros
- Valorisation pre-money du tour : 12 000 000 euros
Le prix par action de ce tour se calcule sur la base du capital déjà converti : 12 000 000 divisés par les 1 000 000 d'actions existantes, soit 12,00 euros par action. Les nouveaux investisseurs reçoivent 3 000 000 divisés par 12,00, soit 250 000 actions nouvelles. Le capital social post-tour s'élève à 1 000 000 plus 250 000, soit 1 250 000 actions.
Le fonds américain, qui détenait 5,00 % juste après la conversion de son BSA-AIR, ne détient plus que 50 000 actions sur 1 250 000, soit 4,00 %, une fois la Série A réalisée. Le plafond post-money garantit un pourcentage exact au moment précis de la conversion, mais ne protège en rien contre la dilution normale générée par les tours de financement suivants : une nuance que beaucoup d'investisseurs, même familiers du SAFE américain, sous-estiment lorsqu'ils découvrent son équivalent français.
Mot du dirigeant
« J'ai vu des fondateurs accepter un plafond de valorisation sans en mesurer l'effet réel sur leur dilution, simplement parce que le chiffre paraissait flatteur sur le moment. Le plafond ne se négocie jamais seul : il se négocie avec le nombre d'actions existantes et la trajectoire anticipée du tour suivant en tête. »
« La confusion la plus coûteuse que je rencontre reste de loin celle entre un SAFE américain et son équivalent français. Ce ne sont pas deux noms pour la même chose : ce sont deux instruments juridiques différents, et seul le second engage valablement une société française. »
« Notre rôle chez Hectelion n'est pas de rédiger le contrat, c'est de vérifier que le plafond et la décote reflètent une valorisation défendable, pour que la conversion future ne surprenne personne autour de la table. »
Aristide Ruot, Ph.D.
Fondateur | Directeur Général, Hectelion SA
FAQ : les 10 questions essentielles sur le SAFE et le BSA-AIR
Introduction : ce qu'il faut retenir avant les questions
Les questions ci-dessous reviennent systématiquement lors des levées d'amorçage franco-suisses et clarifient les points les plus souvent confondus entre le SAFE américain et le BSA-AIR français.
Q1 : un SAFE signé par une société française est-il valable ?
Non, pas tel quel. Une société par actions française ne peut émettre que les valeurs mobilières reconnues par le Code de commerce, dont le bon de souscription d'actions qui sert de support au BSA-AIR. Un SAFE américain signé sans adaptation n'engage pas valablement la société à émettre des actions futures.
Q2 : une société suisse peut-elle utiliser un SAFE ou un BSA-AIR ?
Le droit suisse connaît ses propres instruments de financement d'amorçage, distincts tant du SAFE américain que du BSA-AIR français ; une société suisse doit structurer son propre instrument conforme au droit des sociétés suisse plutôt que d'importer directement l'un ou l'autre.
Q3 : quelle décote est habituelle pour un BSA-AIR ?
La pratique de marché rapportée par les cabinets spécialisés situe la décote la plus souvent entre 15 et 25 %, certains BSA-AIR n'en comportant aucune, l'investisseur se contentant alors du seul plafond de valorisation.
Q4 : le cap pre-money et le cap post-money donnent-ils le même résultat ?
Non. Le cap pre-money se divise par les actions existantes avant le tour suivant, tandis que le cap post-money garantit directement un pourcentage de capital intégrant l'instrument lui-même dans son propre calcul. Les deux conventions produisent des dilutions différentes pour un même chiffre de plafond affiché.
Q5 : un BSA-AIR peut-il ne jamais se convertir ?
Oui, si aucun événement déclencheur, le plus souvent un tour de financement qualifiant, ne survient jamais. L'investisseur reste alors détenteur d'un bon non exercé, sans droit de remboursement par défaut.
Q6 : qui doit approuver l'émission d'un BSA-AIR ?
L'assemblée générale extraordinaire des actionnaires, qui doit aussi supprimer le droit préférentiel de souscription des actionnaires existants au profit des investisseurs désignés, sur le rapport du conseil d'administration ou du directoire et le rapport spécial du commissaire aux comptes.
Q7 : le BSA-AIR figure-t-il au bilan comme une dette ?
Non. Ni le SAFE ni le BSA-AIR ne constituent une dette porteuse d'intérêt ; ils s'analysent comme des quasi-fonds propres en attente de conversion, à la différence d'une obligation convertible classique.
Q8 : peut-on empiler plusieurs BSA-AIR à des conditions différentes ?
Juridiquement oui, mais c'est risqué sans modélisation préalable : leur conversion simultanée au même tour qualifiant peut générer un effet de dilution cumulé bien supérieur à ce que chaque instrument laissait présager pris isolément.
Q9 : la clause MFN existe-t-elle dans un BSA-AIR ?
Elle n'est pas incluse par défaut dans la pratique française, à la différence de certaines versions dédiées du SAFE américain ; elle doit être explicitement négociée et rédigée si les parties la souhaitent.
Q10 : comment choisir entre un SAFE et un BSA-AIR ?
Le choix dépend avant tout de la nationalité de la société émettrice : une société française recourt au BSA-AIR, quelle que soit la nationalité de l'investisseur, lequel doit alors être informé que l'économie recherchée reste comparable à celle d'un SAFE même si le véhicule juridique diffère.
Estimez la valeur de votre entreprise avec Acontos, le simulateur en ligne d'Hectelion
Pour prolonger cette lecture par un chiffrage concret, Hectelion met à disposition Acontos, son outil en ligne d'audit, de due diligence et d'évaluation d'entreprise. Propulsé par l'intelligence artificielle Claude Sonnet 5 d'Anthropic et calibré par la méthodologie d'Hectelion, il lit vos comptes, normalise l'EBITDA, applique des multiples sectoriels réels et reconstitue un pont de dette nette pour estimer la valeur de vos titres en quelques minutes, un point de repère utile avant de fixer le plafond de valorisation d'un SAFE ou d'un BSA-AIR. Lancez gratuitement le simulateur de valorisation : l'outil est confidentiel, ne conserve aucun document et ne remplace pas une évaluation formelle, mais il donne un premier ordre de grandeur fiable avant d'en discuter avec nos équipes.
Conclusion : un même objectif économique, deux habillages juridiques incompatibles
Le SAFE et le BSA-AIR poursuivent le même objectif : permettre à une startup de lever des fonds rapidement, sans figer sa valorisation avant d'avoir des données suffisantes pour la justifier. Mais cette parenté économique ne doit jamais faire oublier leur différence de nature juridique : l'un est un contrat de droit américain, l'autre une valeur mobilière de droit français, émise selon un formalisme sociétaire que le contrat américain ignore entièrement.
Pour une société française, la question n'est donc jamais de choisir entre SAFE et BSA-AIR, mais de savoir traduire correctement, pour un investisseur étranger habitué au premier, les termes économiques qu'il souhaite retrouver dans le second : plafond de valorisation, décote, et le cas échéant plancher et clause MFN. C'est cette traduction, plus que l'instrument lui-même, qui conditionne la solidité juridique du tour.
Pour les fondateurs, la vigilance porte surtout sur la mécanique de conversion : un plafond pre-money et un plafond post-money ne diluent pas de la même façon, plusieurs instruments empilés à des conditions différentes se convertissent parfois simultanément avec un effet cumulé, et l'absence de droit de remboursement par défaut dans le BSA-AIR expose l'investisseur à une perte totale si aucun tour qualifiant ne survient jamais.
Synthèse de l'article
Le SAFE, créé par Y Combinator en 2013 et révisé en 2018, est un contrat bilatéral de droit américain qui donne droit à des actions futures sans dette ni échéance. Le BSA-AIR en reproduit l'économie en droit français, via un bon de souscription d'actions assorti d'une prime d'émission symbolique, émis par une assemblée générale extraordinaire qui supprime le droit préférentiel de souscription des actionnaires existants.
Les deux instruments partagent les mêmes mécanismes économiques, plafond de valorisation et décote, mais selon des conventions de calcul différentes, pre-money pour le BSA-AIR classique, le plus souvent post-money pour le SAFE américain depuis 2018, ce qui produit des dilutions différentes pour un même chiffre affiché.
Les deux cas chiffrés de cet article illustrent cette mécanique : un BSA-AIR de 300 000 euros converti au prix du plafond donne 7,14 % du capital et une plus-value latente immédiate de 200 000 euros ; un instrument SAFE-like de 460 000 euros, structuré en BSA-AIR pour un fonds américain, garantit 5,00 % au moment de la conversion mais se dilue à 4,00 % dès le tour suivant.
Pour une société française, le choix n'est jamais entre les deux instruments eux-mêmes, mais dans la bonne traduction juridique des termes économiques d'un SAFE en BSA-AIR, avec l'appui d'un avocat spécialisé, d'un expert-comptable et d'un conseil en évaluation qui calibre le plafond de valorisation sur une base défendable.
Sources
- Code de commerce, articles L. 228-91 et L. 228-92 sur l'émission de valeurs mobilières donnant accès au capital
- Copeps, BSA-AIR considéré en quasi-fonds propres, sur l'absence de régime fiscal spécifique et l'incertitude Madelin/IR-PME
- Hayot Expertise, BSA AIR : avantages, risques et fiscalité 2026 pour fondateurs
- Maddyness, BSA AIR, l'outil de financement né pour affronter la crise, tribune David Smadja et Florent Artaud
- SeedLegals, guide BSA AIR pour les startups
- Swim Legal, BSA AIR : fonctionnement, avantages et points de vigilance pour les investisseurs en capital
- Y Combinator, modèle standard du SAFE post-money, version 2018
Auteur
Aristide Ruot, Ph.D.
Fondateur | Directeur Général, Hectelion SA