Beta et Coût de la Dette : les Composantes Manquantes du CMPC
Beta réendetté, formule de Hamada, coût de la dette : les angles morts du CMPC.
Introduction : le beta et le coût de la dette, les deux angles morts du CMPC
Un comité d'investissement qui valide un taux d'actualisation se concentre presque toujours sur le même chiffre : le coût moyen pondéré du capital, ou CMPC. Mais ce taux agrège des hypothèses intermédiaires rarement questionnées, et deux d'entre elles concentrent la majorité des erreurs de modélisation que nous observons en mission : le beta et le coût de la dette. Hectelion a déjà détaillé la construction complète du CMPC (WACC) : définir, comprendre et calculer le coût moyen pondéré du capital ainsi que l'ajustement de la prime de taille dans le CMPC et l'évaluation d'entreprise ; cet article ne revient pas sur ces deux sujets et renvoie le lecteur vers ces deux publications pour la formule générale du CMPC et pour le calibrage de la prime de taille. Il se concentre uniquement sur deux composantes précises et souvent mal comprises : le passage d'un beta désendetté issu de comparables boursiers à un beta réendetté à la structure de capital cible de la société évaluée, et l'estimation rigoureuse du coût de la dette avant et après impôt.
Le beta des capitaux propres mesure la sensibilité du rendement d'une action aux mouvements du marché ; c'est l'un des deux paramètres d'entrée du coût des capitaux propres dans le Capital Asset Pricing Model (CAPM). Le problème est qu'aucune société non cotée n'a de beta observable : il faut l'emprunter à des comparables boursiers, puis le retraiter pour qu'il reflète la structure financière de la société évaluée, et non celle des comparables.
« An alternative is to play the role of a ratings agency and assign a rating to a firm based upon its financial ratios ; this rating is called a synthetic rating. », Aswath Damodaran.
Cette citation illustre la deuxième composante traitée ici : en l'absence de notation de crédit publique, le coût de la dette d'une PME non cotée doit être reconstitué à partir de ses propres ratios financiers, de ses conditions bancaires observées ou de ses charges financières réelles. Trois tensions convergent en 2026 : la hausse des taux d'intérêt a rendu le coût de la dette beaucoup plus sensible qu'il ne l'était en période de taux proches de zéro, la multiplication des bases de comparables boursiers a facilité l'accès à des betas sectoriels sans toujours vérifier leur structure financière sous-jacente, et la pression sur les délais de mission pousse à recopier un beta ou un spread de crédit sans le reconstruire pour l'entité évaluée. Cet article détaille donc, dans l'ordre, la formule de Hamada pour réendetter un beta, les méthodes usuelles d'estimation du coût de la dette, les erreurs les plus fréquentes et deux cas chiffrés complets, l'un pour une PME française, l'autre pour une PME suisse.
Sécurisez votre prochaine évaluation avec un CMPC rigoureusement documenté
Un beta mal réendetté ou un coût de la dette approximatif peuvent décaler la valeur d'entreprise de plusieurs points de pourcentage. Pour faire valider la construction de votre CMPC, ou l'ensemble de votre dossier d'évaluation, par l'équipe d'Hectelion, réservez un premier échange de 30 minutes. Nous passons en revue vos hypothèses de beta, de structure de capital cible et de coût de la dette avant toute décision de transaction ou de financement.
Acontos : estimez gratuitement la valeur de votre entreprise en ligne
Avant d'entrer dans le détail, sachez qu'Hectelion a développé Acontos, un outil en ligne d'audit, de due diligence et d'évaluation d'entreprise, propulsé par l'intelligence artificielle Claude Sonnet 5 d'Anthropic et calibré par la méthodologie d'Hectelion. À partir de vos comptes, il produit en quelques minutes une première estimation de la valeur de vos titres, gratuitement et sans conserver aucun document. Lancez le simulateur de valorisation pour obtenir un ordre de grandeur, puis poursuivez votre lecture pour en comprendre les ressorts.
Définition : que sont le beta désendetté, le beta réendetté et le coût de la dette ?
Le beta désendetté (unlevered beta ou asset beta) mesure le risque systématique d'une activité indépendamment de la façon dont elle est financée. On l'obtient en retirant l'effet de l'endettement du beta observé d'une société cotée comparable, c'est à dire son beta réendetté ou levered beta, celui que l'on mesure directement sur le marché actions et qui intègre à la fois le risque d'exploitation et le risque financier lié à la dette portée par cette société. Le beta réendetté cible (ou relevered beta) est l'opération inverse : on reprend le beta désendetté moyen d'un panel de comparables et on le réendette à la structure de capital cible de la société évaluée, c'est à dire celle que l'on retient pour le CMPC, qui n'est presque jamais identique à celle des comparables boursiers ni à la structure comptable actuelle de la société évaluée.
Le coût de la dette (cost of debt) est le taux de rendement exigé par les créanciers de l'entreprise. Il entre dans le CMPC après application de l'économie d'impôt liée à la déductibilité des intérêts : coût de la dette après impôt = coût de la dette avant impôt multiplié par (1 moins le taux d'imposition). Contrairement au coût des capitaux propres, il ne se déduit pas d'un modèle de marché unique ; il se reconstruit à partir de données d'emprunt observées, de notations de crédit réelles ou synthétiques, ou des charges financières effectivement supportées par la société.
Origine : de Hamada (1972) aux méthodes modernes d'estimation du coût de la dette
La formule de passage entre beta désendetté et beta réendetté porte le nom de son auteur, Robert S. Hamada, professeur de finance à l'université de Chicago, qui l'a publiée en 1972 dans le Journal of Finance. Hamada combine deux apports antérieurs : le théorème de Modigliani et Miller sur la structure du capital, selon lequel l'endettement amplifie le risque supporté par les actionnaires sans modifier le risque économique global de l'entreprise, et le CAPM, qui relie ce risque au beta. Le résultat est une relation mécanique entre le beta observé d'une action, le ratio dette sur capitaux propres de la société et son taux d'imposition.
L'estimation du coût de la dette a suivi une trajectoire différente. Tant qu'une société est notée par une agence de crédit, son coût de la dette se lit directement sur le marché obligataire ou bancaire à travers le spread associé à sa notation. La quasi-totalité des PME non cotées n'ayant pas de notation publique, la pratique de marché a développé des méthodes de substitution : le rating synthétique popularisé par Aswath Damodaran, professeur à la New York University Stern School of Business, qui déduit une notation indicative des ratios financiers de l'entreprise, et les méthodes d'observation directe fondées sur les conditions d'emprunt réellement obtenues par la société.
Pourquoi le beta sectoriel brut ne suffit jamais pour une PME non cotée
- Un beta sectoriel moyen publié par un fournisseur de données capture la structure financière moyenne des sociétés cotées du secteur, qui est rarement celle de la PME évaluée. Une société très endettée au sein d'un panel de comparables tire le beta moyen vers le haut, et inversement.
- Le beta désendetté isole le risque d'exploitation pur, ce qui le rend comparable entre sociétés de structures financières différentes. Sans ce retraitement, comparer les betas bruts de deux comparables ayant des leviers d'endettement opposés revient à comparer des grandeurs hétérogènes.
- La structure de capital cible retenue pour le CMPC d'une PME n'est, par construction, presque jamais celle qu'observent les comparables boursiers sur le marché. Réendetter le beta désendetté moyen à cette structure cible, plutôt qu'à la structure moyenne du panel, est la seule façon de rendre le beta cohérent avec le reste du CMPC.
- Le taux d'imposition intervient directement dans la formule de Hamada. Omettre cet ajustement, ou appliquer un taux d'imposition erroné, fausse mécaniquement le beta réendetté et, par ricochet, le coût des capitaux propres.
- En revanche, un beta mal réendetté se propage dans toute la chaîne de valorisation : il affecte le coût des capitaux propres, donc le CMPC, donc l'actualisation de l'ensemble des flux futurs. Une erreur de quelques dixièmes sur le beta peut déplacer la valeur d'entreprise de plusieurs points de pourcentage, ce qui justifie le temps consacré à ce retraitement dans nos missions.
Comment désendetter le beta des comparables boursiers
La première étape consiste à réunir un panel de sociétés cotées comparables en termes d'activité, de marché et de profil de risque opérationnel. Pour chacune, on collecte le beta observé (beta réendetté), le ratio dette sur capitaux propres à valeur de marché et le taux d'imposition effectif applicable. La formule de désendettement, dérivée de Hamada en supposant un beta de la dette nul, s'écrit : beta désendetté égale beta réendetté divisé par la quantité un plus, le taux d'imposition complémentaire multiplié par le ratio dette sur capitaux propres. On applique cette formule à chaque comparable, puis on retient la moyenne, ou la médiane si le panel contient des valeurs atypiques, des betas désendettés individuels pour obtenir le beta désendetté sectoriel.
Un point de méthode est systématiquement vérifié chez Hectelion : le ratio dette sur capitaux propres doit être mesuré à valeur de marché des capitaux propres, et non à valeur comptable. Pour une société cotée, la capitalisation boursière remplace la valeur comptable des fonds propres au dénominateur. Utiliser la valeur comptable surestime presque toujours le poids réel de la dette et, par conséquent, sous-estime le beta désendetté obtenu.
Comment réendetter le beta à la structure cible : la formule de Hamada
Une fois le beta désendetté sectoriel obtenu, il faut le réendetter à la structure de capital cible retenue pour la société évaluée, c'est à dire la structure de financement de long terme jugée soutenable pour cette société, et non sa structure comptable instantanée. La formule, dite de Hamada, s'écrit dans sa version classique : beta réendetté égale beta désendetté multiplié par la quantité un plus, le taux d'imposition complémentaire multiplié par le ratio dette sur capitaux propres cible. Le taux d'imposition complémentaire désigne un moins le taux d'imposition de la société évaluée, qui peut différer du taux moyen retenu pour désendetter les comparables.
Cette version classique suppose que la dette ne porte aucun risque systématique, c'est à dire un beta de la dette égal à zéro. Une version modifiée, dite de Hamada modifiée ou de Harris et Pringle selon les auteurs, retient un beta de la dette légèrement positif pour les sociétés fortement endettées ou dont la dette est risquée, ce qui atténue l'amplification du beta par le levier. Dans la pratique des PME franco-suisses, la version classique reste la plus utilisée car le beta de la dette est difficile à estimer de façon fiable en l'absence de cotation obligataire ; nous ne retenons un beta de la dette non nul que lorsque la société porte une dette subordonnée ou mezzanine dont le risque est documenté.
Comment estimer le coût de la dette par le taux marginal observé et le spread de rating
La méthode la plus directe consiste à observer le taux d'emprunt marginal réellement obtenu par la société sur un financement récent et comparable en maturité à la dette cible retenue dans le CMPC. Un prêt bancaire ou une ligne de crédit renégociée dans les douze à vingt-quatre mois précédant la date d'évaluation donne une indication fiable du coût de la dette actuel, à condition que les conditions de marché n'aient pas significativement changé depuis.
Lorsqu'aucune donnée d'emprunt récente n'est disponible, la méthode du rating synthétique développée par Aswath Damodaran permet de reconstituer un coût de la dette indicatif. Elle consiste à calculer le ratio de couverture des intérêts de la société, c'est à dire l'EBIT divisé par les charges financières, puis à faire correspondre ce ratio à une notation de crédit indicative à l'aide d'une table de correspondance (distincte selon la taille de l'entreprise), et enfin à ajouter le spread de crédit associé à cette notation au taux sans risque pour obtenir le coût de la dette avant impôt. Les tables de correspondance entre ratio de couverture et notation, ainsi que les spreads associés à chaque notation, évoluent avec les conditions de marché ; elles doivent systématiquement être actualisées à la date de l'évaluation plutôt que recopiées d'un rapport antérieur. Le tableau ci-dessous illustre la logique de la méthode, à titre pédagogique, sans valeur de marché figée.
| Ratio de couverture des intérêts (EBIT / charges financières) | Notation synthétique indicative | Lecture du risque de crédit |
|---|---|---|
| Supérieur à 8,0x | Catégorie A | Risque de crédit faible, spread de défaut resserré |
| Entre 4,0x et 8,0x | Catégorie BBB | Qualité d'investissement, spread modéré |
| Entre 2,0x et 4,0x | Catégorie BB | Catégorie spéculative, spread sensiblement plus large |
| Inférieur à 2,0x | Catégorie B et au-dessous | Risque de crédit élevé, spread large |
Table illustrative, inspirée de la logique de la méthode du rating synthétique. Les seuils de ratio de couverture et les spreads de crédit associés varient selon la taille de l'entreprise et les conditions de marché à la date d'évaluation ; ils doivent être vérifiés auprès d'une source actualisée avant toute utilisation chiffrée.
Comment estimer le coût de la dette par le taux implicite et ajuster l'économie d'impôt
Une troisième méthode, dite du taux implicite, consiste à diviser les charges financières constatées sur l'exercice par l'encours moyen de dette financière portant intérêt sur la même période. Cette approche a l'avantage de reposer uniquement sur les données comptables de la société, sans recours à une table de correspondance externe, mais elle peut être biaisée si la dette a significativement varié en cours d'exercice ou si elle mélange des instruments à taux très différents, par exemple de la dette senior à taux bas et un compte courant d'associé rémunéré à un taux élevé.
En pratique chez Hectelion, les trois méthodes (taux marginal observé, rating synthétique, taux implicite) sont systématiquement croisées : lorsqu'elles convergent vers un intervalle resserré, le coût de la dette avant impôt retenu est robuste ; lorsqu'elles divergent, l'écart est documenté et expliqué plutôt qu'arbitré arbitrairement. Une fois le coût de la dette avant impôt arrêté, l'ajustement fiscal s'applique systématiquement : coût de la dette après impôt égale coût de la dette avant impôt multiplié par un moins le taux d'imposition effectif de la société. Ce taux d'imposition doit être le taux marginal réellement applicable à la société évaluée, qui peut différer du taux normal légal lorsque des crédits d'impôt, des reports déficitaires ou des régimes particuliers s'appliquent ; à défaut d'information contraire, nous retenons le taux normal légal de l'IS applicable dans la juridiction de la société.
Quand recalculer le beta et le coût de la dette d'une société évaluée
Un changement de structure de capital cible impose de recalculer immédiatement le beta réendetté : une levée de dette supplémentaire pour financer une acquisition, un désendettement après cession d'actif, ou simplement une révision de la politique financière de la société modifient le ratio dette sur capitaux propres cible utilisé dans la formule de Hamada. De même, toute évolution significative du taux d'imposition applicable, par exemple un changement de régime fiscal ou de juridiction, doit être reportée dans le calcul.
Côté coût de la dette, un refinancement récent, une renégociation de covenants bancaires, une dégradation ou une amélioration sensible des ratios de crédit de la société justifient une réestimation. En contexte de transaction, le coût de la dette cible après l'opération, et non le coût de la dette historique de la société avant reprise, est le paramètre pertinent pour le CMPC prospectif utilisé dans le DCF.
À qui faire appel pour fiabiliser ces deux paramètres
Trois critères permettent de choisir un prestataire pour cette étape du CMPC : la capacité à constituer et vérifier un panel de comparables boursiers pertinent et à en extraire des données de structure de capital à valeur de marché, la maîtrise des méthodes alternatives d'estimation du coût de la dette au-delà de la simple lecture d'un taux bancaire affiché, et l'indépendance vis-à-vis des parties à la transaction pour documenter des hypothèses défendables en cas de contestation.
Hectelion intervient sur ces deux paramètres dans le cadre de ses missions d'évaluation d'entreprise et de structuration financière, avec une double expertise franco-suisse et une indépendance économique vis-à-vis des intermédiaires financiers traditionnels. Hectelion n'est pas agréée FINMA et n'intervient pas sur les opérations cotées ; ses travaux de CMPC concernent les sociétés non cotées, dans le cadre de MBO, LBO, OBO, transmissions familiales ou fusions intragroupe.
Avantages : rigueur, comparabilité, défendabilité
Un beta réendetté correctement construit rend la comparaison entre sociétés homogène quelle que soit leur structure financière respective, ce qui améliore la rigueur de l'ensemble du dossier d'évaluation. Un coût de la dette croisé entre plusieurs méthodes offre une comparabilité directe avec les conditions de marché effectivement observées par des sociétés de profil similaire, plutôt qu'avec un taux affiché isolé. Enfin, la documentation explicite de ces deux paramètres, panel de comparables cité, formule appliquée, méthodes de coût de la dette croisées, rend le CMPC défendable face à un commissaire aux comptes, un co-actionnaire ou une partie adverse dans un contentieux de valorisation.
Limites : hypothèses simplificatrices, disponibilité des données, subjectivité résiduelle
La formule de Hamada repose sur des hypothèses simplificatrices, notamment un beta de la dette nul dans sa version classique, qui peuvent s'écarter de la réalité pour des sociétés très endettées ou portant une dette risquée. La disponibilité des données est également une contrainte réelle : un panel de comparables boursiers pertinent n'existe pas pour tous les secteurs, en particulier pour des activités de niche ou très locales, et les données de structure de capital à valeur de marché des comparables ne sont pas toujours publiées avec la même fraîcheur. Enfin, une part de subjectivité résiduelle demeure dans le choix du panel de comparables, dans la pondération moyenne ou médiane retenue, et dans l'arbitrage entre méthodes de coût de la dette lorsqu'elles divergent ; cette subjectivité doit être documentée plutôt que dissimulée derrière un chiffre unique présenté comme objectif.
Les 5 erreurs à éviter dans le calcul du beta et du coût de la dette
Erreur 1 : Réendetter le beta à la structure comptable actuelle plutôt qu'à la structure cible
Utiliser le ratio dette sur capitaux propres constaté au bilan de la dernière clôture, plutôt que la structure de capital cible de long terme retenue pour le CMPC, introduit une incohérence entre le beta réendetté et le reste des paramètres du CMPC. La structure cible doit être la même dans la formule de Hamada et dans la pondération du CMPC.
Erreur 2 : Mesurer le ratio dette sur capitaux propres à valeur comptable plutôt qu'à valeur de marché
Pour les comparables boursiers, la capitalisation boursière doit remplacer la valeur comptable des fonds propres au dénominateur du ratio. Confondre les deux valeurs biaise systématiquement le beta désendetté obtenu, le plus souvent vers le bas.
Erreur 3 : Recopier un spread de crédit ou un taux de référence daté sans l'actualiser
Les spreads de crédit associés aux notations synthétiques et les taux sans risque évoluent avec les conditions de marché. Reprendre un tableau de correspondance ou un taux utilisé dans un rapport antérieur, sans vérifier sa validité à la date de l'évaluation en cours, expose à un coût de la dette décalé par rapport au marché réel.
Erreur 4 : Oublier l'ajustement fiscal du coût de la dette ou appliquer le mauvais taux d'imposition
Le coût de la dette qui entre dans le CMPC est un coût après impôt. Omettre cet ajustement, ou appliquer un taux d'imposition théorique sans vérifier le taux effectif réellement applicable à la société évaluée, surestime systématiquement le coût de la dette et, par conséquent, le CMPC.
Erreur 5 : Ne croiser qu'une seule méthode d'estimation du coût de la dette
Retenir uniquement le taux implicite, ou uniquement une notation synthétique, sans confronter le résultat à une seconde méthode, prive l'évaluateur d'un signal d'alerte en cas d'anomalie comptable ou de donnée de marché obsolète. Le croisement d'au moins deux méthodes est la pratique que nous retenons systématiquement chez Hectelion.
Cas 1 : beta réendetté et coût de la dette d'une PME industrielle française
Une PME industrielle française, spécialisée dans les équipements de process pour l'agroalimentaire, fait l'objet d'une évaluation dans le cadre d'une transmission familiale.
- Structure de capital cible retenue pour le CMPC : 12,5 M€ de capitaux propres et 7,5 M€ de dette financière, soit un ratio dette sur capitaux propres cible de 0,60.
- Taux d'imposition : taux normal de l'impôt sur les sociétés de 25,0 %, conformément à l'article 219 du Code général des impôts.
- Beta désendetté moyen du panel de comparables boursiers européens du secteur des équipements industriels, après retraitement de chaque comparable à sa propre structure de capital à valeur de marché : 0,85.
- Formule de Hamada appliquée à la structure cible : beta réendetté égale 0,85 multiplié par la quantité un plus, 0,75 (soit un moins 25,0 %) multiplié par 0,60 ; le terme entre parenthèses vaut 0,75 multiplié par 0,60, soit 0,45.
- Beta réendetté résultant : 0,85 multiplié par 1,45, soit 1,2325, arrondi à 1,23.
- EBIT de 2,4 M€ et charges financières de 0,3 M€ sur le dernier exercice, soit un ratio de couverture des intérêts de 2,4 divisé par 0,3, soit 8,0x, correspondant, à titre illustratif, à une notation synthétique de catégorie A et à un spread de crédit indicatif de 1,0 %.
- Taux sans risque illustratif retenu sur cette maturité : 3,0 %, soit un coût de la dette avant impôt par la méthode du rating synthétique de 3,0 % plus 1,0 %, soit 4,0 %.
- Méthode du taux implicite croisée : 0,3 M€ de charges financières divisées par 7,5 M€ d'encours moyen de dette, soit également 4,0 % ; les deux méthodes convergent exactement, ce qui renforce la fiabilité du coût de la dette avant impôt retenu à 4,0 %.
- Coût de la dette après impôt : 4,0 % multiplié par la quantité un moins 25,0 %, soit 4,0 % multiplié par 0,75, soit 3,0 %.
Ce beta réendetté de 1,23 et ce coût de la dette après impôt de 3,0 % constituent les deux paramètres d'entrée transmis au calcul complet du CMPC, dont la pondération et l'intégration au coût des capitaux propres sont détaillées dans notre publication dédiée au CMPC (WACC).
Cas 2 : beta réendetté et coût de la dette d'une PME de services suisse (CHF)
Une PME suisse de services aux entreprises, basée en Suisse romande, est évaluée dans le cadre d'une opération de MBO.
- Structure de capital cible retenue : CHF 18,0 millions de capitaux propres et CHF 7,2 millions de dette financière, soit un ratio dette sur capitaux propres cible de 0,40.
- Taux d'imposition effectif retenu, combinant impôt fédéral, cantonal et communal : 14,0 %, conforme à la convention retenue par Hectelion dans ses travaux pour les PME suisses de ce profil.
- Beta désendetté moyen du panel de comparables boursiers européens du secteur des services aux entreprises : 0,70.
- Formule de Hamada appliquée : beta réendetté égale 0,70 multiplié par la quantité un plus, 0,86 (soit un moins 14,0 %) multiplié par 0,40 ; le terme entre parenthèses vaut 0,86 multiplié par 0,40, soit 0,344.
- Beta réendetté résultant : 0,70 multiplié par 1,344, soit 0,9408, arrondi à 0,94.
- Refinancement de la ligne de crédit bancaire dix-huit mois avant la date d'évaluation à un taux marginal observé de SARON, taux de référence du franc suisse publié quotidiennement par SIX en lien avec la Banque nationale suisse, plus 2,0 % ; avec un SARON illustratif de 1,0 % à la date de l'évaluation, ce taux marginal ressort à 3,0 %.
- Méthode du taux implicite croisée : CHF 0,216 million de charges financières sur l'exercice, divisées par CHF 7,2 millions d'encours moyen de dette, soit également 3,0 % ; les deux méthodes convergent, confirmant un coût de la dette avant impôt de 3,0 %.
- Coût de la dette après impôt : 3,0 % multiplié par la quantité un moins 14,0 %, soit 3,0 % multiplié par 0,86, soit 2,58 %.
Ce beta réendetté de 0,94 et ce coût de la dette après impôt de 2,58 % sont transmis, comme pour le cas français, au calcul complet du CMPC dont la méthodologie générale est détaillée dans notre publication dédiée.
| Paramètre | Cas 1 : PME France | Cas 2 : PME Suisse |
|---|---|---|
| Beta désendetté des comparables | 0,85 | 0,70 |
| Ratio D/E cible | 0,60 | 0,40 |
| Taux d'imposition | 25,0 % | 14,0 % |
| Beta réendetté (Hamada) | 1,23 | 0,94 |
| Méthode de coût de la dette | Rating synthétique + taux implicite | Taux marginal (SARON) + taux implicite |
| Coût de la dette avant impôt | 4,00 % | 3,00 % |
| Coût de la dette après impôt | 3,00 % | 2,58 % |
Tableau de synthèse des deux cas chiffrés. Les beta désendettés de panel, le SARON et le taux sans risque sont retenus à titre illustratif pour les besoins de la démonstration méthodologique ; ils doivent être actualisés à la date de chaque évaluation.
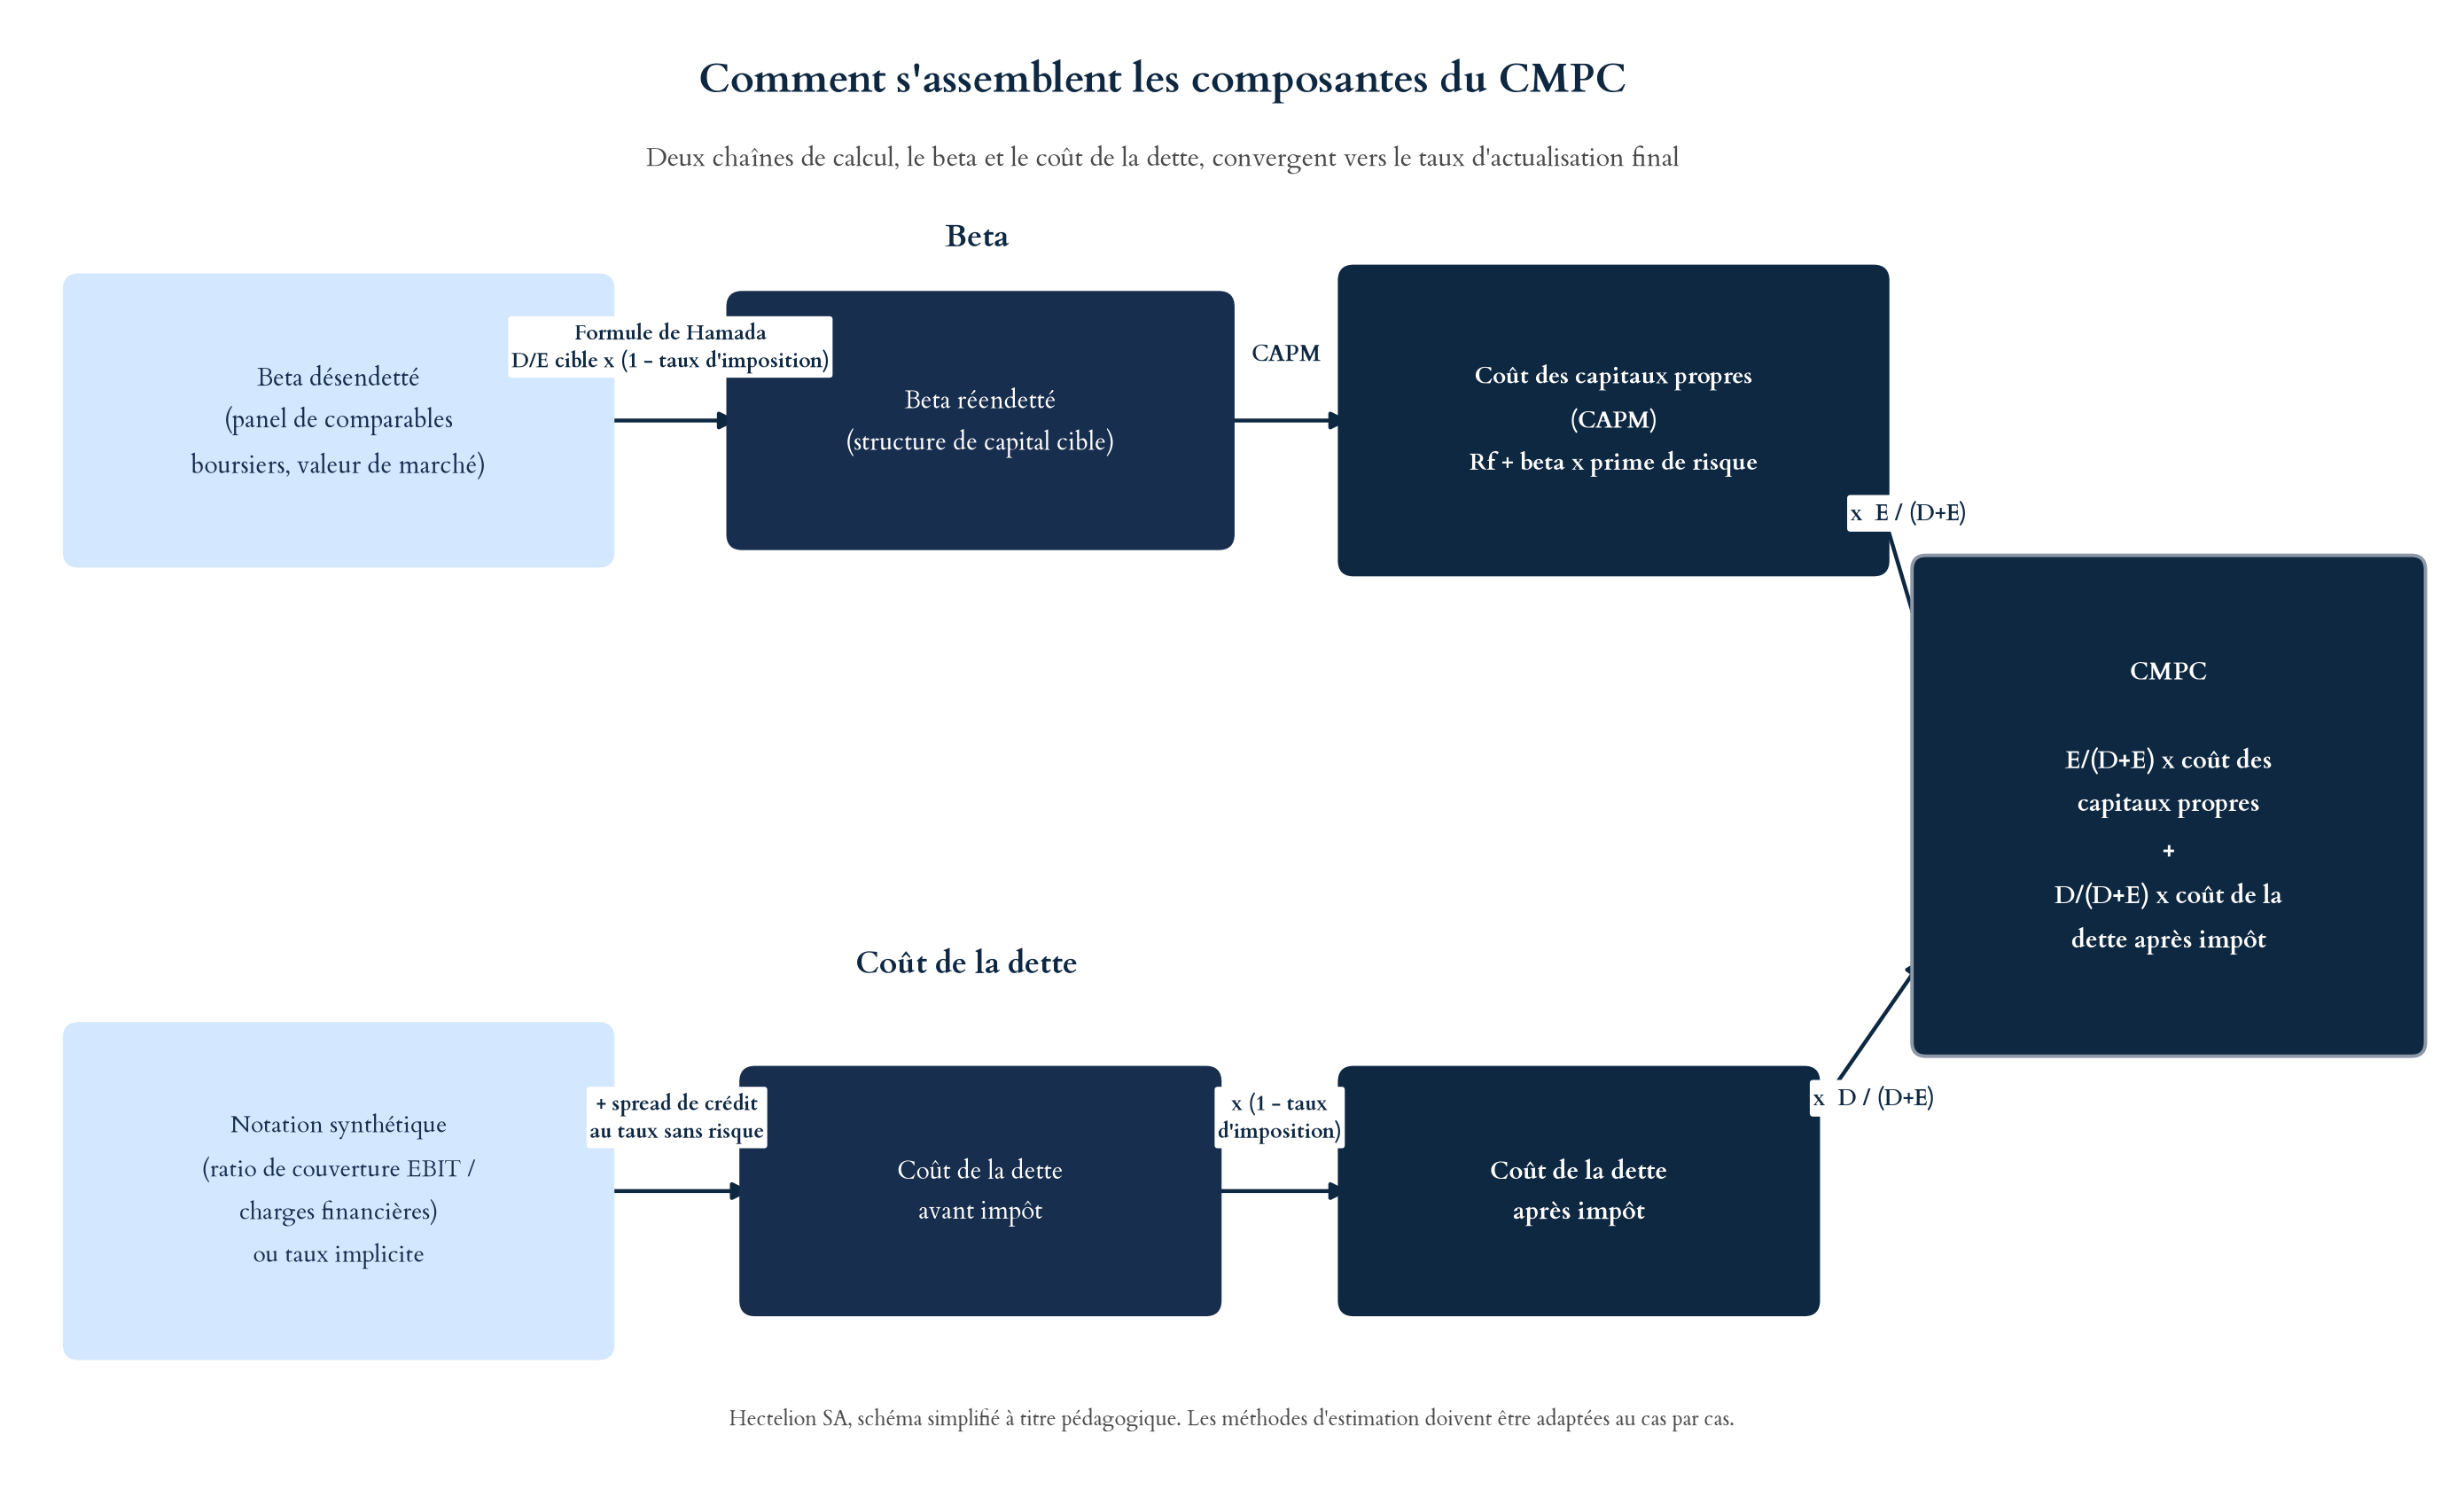
Schéma : comment s'assemblent les composantes du CMPC
Le schéma ci-dessous résume visuellement comment ces deux chaînes de paramètres s'assemblent dans le CMPC final, du beta désendetté réendetté par la formule de Hamada jusqu'au coût des capitaux propres, et de la notation synthétique ou du taux implicite jusqu'au coût de la dette après impôt. Les deux convergent, pondérées par les poids cible E/(D+E) et D/(D+E), pour former le taux d'actualisation unique utilisé dans la suite de cet article.
Sensibilité du CMPC final et de la valeur d'entreprise au beta et au coût de la dette
Pour mesurer concrètement la portée de ces deux paramètres, reprenons le Cas 1 de la PME industrielle française présenté plus haut. La structure de capital cible pèse 12,5 M€ de capitaux propres et 7,5 M€ de dette financière, soit des poids cible de 62,5 % pour les capitaux propres et 37,5 % pour la dette. Le beta réendetté par la formule de Hamada y ressort à 1,23 et le coût de la dette après impôt à 3,0 %.
Pour transformer ces deux paramètres en CMPC complet, il manque le coût des capitaux propres du CAPM, soit le taux sans risque plus le beta multiplié par la prime de risque de marché. Pour cette seule démonstration mécanique, et uniquement pour elle, nous reprenons le taux sans risque illustratif de 3,0 % déjà utilisé plus haut pour le Cas 1 et nous retenons une prime de risque de marché illustrative de 5,0 %, sans valeur de marché figée ; ces deux taux doivent être actualisés à la date de toute évaluation réelle. Le CMPC du cas de base ressort alors à 6,84 %, pondéré à 62,5 % sur un coût des capitaux propres de 9,15 % et à 37,5 % sur le coût de la dette après impôt de 3,0 %.
Deux leviers sont ensuite testés isolément, toutes choses égales par ailleurs :
- le beta réendetté varie de plus ou moins 0,2 autour de 1,23, en laissant le coût de la dette inchangé ;
- le coût de la dette après impôt varie de plus ou moins 1 point autour de 3,0 %, en laissant le beta inchangé.
L'impact sur la valeur d'entreprise est estimé par la sensibilité d'une rente actualisée à taux de croissance constant, soit valeur d'entreprise égale flux normatif divisé par la quantité CMPC moins le taux de croissance ; cette approximation rend l'impact en pourcentage indépendant du niveau de flux retenu, dès lors que l'on compare le CMPC du cas de base à celui du scénario testé. Le taux de croissance retenu pour cette seule démonstration est de 2,0 %, à titre illustratif.
| Scénario | Beta réendetté | Coût de la dette après impôt | CMPC résultant | Écart de CMPC | Impact sur la valeur d'entreprise |
|---|---|---|---|---|---|
| Cas de base | 1,23 | 3,00 % | 6,84 % | 0,00 point | 0,0 % |
| Beta réendetté -0,2 | 1,03 | 3,00 % (inchangé) | 6,22 % | -0,63 point | +14,8 % |
| Beta réendetté +0,2 | 1,43 | 3,00 % (inchangé) | 7,47 % | +0,63 point | -11,4 % |
| Coût de la dette après impôt -1 point | 1,23 (inchangé) | 2,00 % | 6,47 % | -0,38 point | +8,4 % |
| Coût de la dette après impôt +1 point | 1,23 (inchangé) | 4,00 % | 7,22 % | +0,38 point | -7,2 % |
Tableau de sensibilité construit mécaniquement à partir des chiffres du Cas 1 et des formules exposées dans cet article. Le taux sans risque, la prime de risque de marché et le taux de croissance retenus pour cette démonstration sont illustratifs et doivent être recalculés pour toute mission réelle.
Un calculateur Excel téléchargeable, construit à partir de ces mêmes formules, est disponible au bas de cet article : il permet de reproduire cette analyse de sensibilité avec le beta, le coût de la dette, la structure de capital et le taux de croissance propres à votre propre dossier.
Mot du dirigeant
« Dans mes premières années de pratique, je recopiais trop souvent le beta sectoriel publié par un terminal de données sans vérifier à quelle structure de capital il correspondait. J'ai appris, parfois à mes dépens sur des dossiers contestés, que ce retraitement n'est jamais accessoire. »
« Je demande systématiquement à mon équipe de croiser au moins deux méthodes pour le coût de la dette avant de l'intégrer au CMPC. Quand le taux implicite et le rating synthétique s'accordent, je sais que l'hypothèse tiendra face à un commissaire aux comptes ou à une partie adverse. »
« Je reste convaincu que la rigueur sur ces deux paramètres, le beta et le coût de la dette, est ce qui distingue un CMPC défendable d'un CMPC de façade. C'est ce niveau d'exigence que j'essaie de transmettre à chaque mission d'Hectelion. »
Aristide Ruot, Ph.D., Fondateur et Directeur Général d'Hectelion SA.
FAQ : les 10 questions essentielles sur le beta et le coût de la dette dans le CMPC
Introduction : ce qu'il faut retenir avant les questions
Les dix questions suivantes reprennent les points qui reviennent le plus souvent dans nos échanges avec les dirigeants, les commissaires aux comptes et les investisseurs sur le réendettement du beta et l'estimation du coût de la dette. Elles complètent, sans les répéter, les questions traitées dans nos publications dédiées au CMPC général et à la prime de taille.
Q1 : Quelle est la différence entre beta désendetté et beta réendetté ?
Le beta désendetté mesure le risque d'exploitation d'une activité indépendamment de son financement ; le beta réendetté y ajoute le risque financier lié à l'endettement d'une structure de capital donnée. On désendette le beta observé de comparables boursiers pour isoler le risque d'exploitation, puis on le réendette à la structure de capital cible de la société évaluée.
Q2 : Pourquoi ne pas utiliser directement le beta observé d'un comparable cotée ?
Parce que ce beta intègre la structure financière du comparable, qui diffère presque toujours de la structure cible retenue pour la société évaluée. L'utiliser sans retraitement reviendrait à appliquer à la société évaluée un niveau de risque financier qui n'est pas le sien.
Q3 : La formule de Hamada s'applique-t-elle à toutes les PME ?
Elle s'applique à la plupart des PME non cotées, à condition de disposer d'un panel de comparables boursiers pertinent. Sa version classique suppose un beta de la dette nul, hypothèse raisonnable pour une dette senior classique, mais discutable pour une société portant une dette subordonnée ou mezzanine significative, où une version modifiée est préférable.
Q4 : Le ratio dette sur capitaux propres doit-il être mesuré à valeur comptable ou de marché ?
À valeur de marché pour les comparables boursiers cotés, puisque c'est la capitalisation boursière qui reflète la valeur économique des capitaux propres. Pour la structure cible de la société évaluée elle-même, qui n'est pas cotée, on retient la structure de capital jugée soutenable à terme, le plus souvent exprimée à partir de la valeur d'entreprise estimée.
Q5 : Quelle est la différence entre coût de la dette avant impôt et après impôt ?
Le coût de la dette avant impôt est le taux de rendement brut exigé par les créanciers. Le coût de la dette après impôt en retire l'économie fiscale liée à la déductibilité des intérêts, en le multipliant par un moins le taux d'imposition. C'est ce coût après impôt qui entre dans le CMPC.
Q6 : Comment estimer le coût de la dette d'une PME sans notation de crédit publique ?
Trois méthodes principales : l'observation du taux marginal réellement obtenu sur un emprunt récent, la méthode du rating synthétique qui déduit une notation indicative du ratio de couverture des intérêts, et la méthode du taux implicite qui rapporte les charges financières à l'encours moyen de dette. Nous recommandons de croiser au moins deux de ces méthodes.
Q7 : Qu'est-ce que le ratio de couverture des intérêts et à quoi sert-il ?
C'est le rapport entre l'EBIT et les charges financières d'une période. Il mesure la capacité de l'entreprise à honorer le service de sa dette à partir de son résultat d'exploitation et constitue l'entrée principale de la méthode du rating synthétique.
Q8 : Le taux sans risque utilisé pour le coût de la dette est-il le même que celui du coût des capitaux propres ?
Il s'agit du même concept de taux sans risque de maturité longue, mais il doit être cohérent en devise et en maturité avec la dette évaluée. La construction complète du coût des capitaux propres à partir du taux sans risque est détaillée dans notre publication consacrée au CMPC général.
Q9 : Faut-il réévaluer le beta et le coût de la dette à chaque exercice ?
Pas nécessairement à chaque exercice, mais systématiquement lors d'un changement de structure de capital cible, d'un refinancement significatif, ou avant toute transaction ou levée de fonds où le CMPC sert de taux d'actualisation.
Q10 : Ces deux paramètres suffisent-ils à construire un CMPC complet ?
Non. Le beta réendetté et le coût de la dette après impôt sont deux entrées parmi d'autres : il faut encore les combiner à la prime de risque de marché, le cas échéant à une prime de taille ou de risque spécifique, et aux poids cible de la dette et des capitaux propres. Ces étapes sont détaillées dans nos publications dédiées au CMPC (WACC) et à la prime de taille.
Estimez la valeur de votre entreprise avec Acontos, le simulateur en ligne d'Hectelion
Pour prolonger cette lecture par un chiffrage concret, Hectelion met à disposition Acontos, son outil en ligne d'audit, de due diligence et d'évaluation d'entreprise. Propulsé par l'intelligence artificielle Claude Sonnet 5 d'Anthropic et calibré par la méthodologie d'Hectelion, il lit vos comptes, normalise l'EBITDA, applique des multiples sectoriels réels et reconstitue un pont de dette nette pour estimer la valeur de vos titres en quelques minutes. Lancez gratuitement le simulateur de valorisation : l'outil est confidentiel, ne conserve aucun document et ne remplace pas une évaluation formelle, mais il donne un premier ordre de grandeur fiable avant d'en discuter avec nos équipes.
Conclusion : traiter le beta et le coût de la dette comme des paramètres de mission, pas comme des données par défaut
Le CMPC n'est jamais plus solide que ses paramètres les moins questionnés. Le beta réendetté et le coût de la dette après impôt, parce qu'ils semblent accessoires face à la prime de risque de marché ou à la prime de taille, sont précisément les deux composantes que l'on recopie le plus souvent sans les reconstruire. La formule de Hamada et les méthodes croisées d'estimation du coût de la dette ne demandent pourtant pas d'outils sophistiqués : elles demandent de la rigueur sur la structure de capital retenue, sur la valeur de marché des comparables et sur la cohérence entre les différentes sources de données.
Traiter ces deux paramètres comme des éléments de mission à part entière, documentés et croisés, plutôt que comme des données par défaut héritées d'un rapport antérieur, change la robustesse du CMPC final et, avec elle, la défendabilité de l'ensemble de l'évaluation.
Synthèse de l'article
Cet article s'est concentré sur deux composantes du CMPC volontairement laissées de côté par nos publications consacrées au CMPC général et à la prime de taille : le beta et le coût de la dette. Le beta désendetté, obtenu à partir d'un panel de comparables boursiers retraité à valeur de marché, doit être réendetté à la structure de capital cible de la société évaluée à l'aide de la formule de Hamada, qui combine le ratio dette sur capitaux propres cible et le taux d'imposition applicable.
Le coût de la dette, en l'absence de notation de crédit publique pour la quasi-totalité des PME, se reconstruit à partir du taux d'emprunt marginal observé, de la méthode du rating synthétique fondée sur le ratio de couverture des intérêts, ou du taux implicite calculé sur les charges financières et l'encours moyen de dette ; ces méthodes doivent être croisées avant d'arrêter l'hypothèse retenue, puis ajustées de l'économie d'impôt.
Les deux cas chiffrés, l'un pour une PME industrielle française et l'autre pour une PME de services suisse, montrent comment ces calculs s'articulent concrètement, avec des structures de capital, des taux d'imposition et des méthodes de coût de la dette différents de part et d'autre de la frontière franco-suisse.
Ces deux paramètres ne constituent qu'une partie du CMPC : leur intégration complète à la prime de risque de marché, à la prime de taille le cas échéant, et aux poids cible de financement, est détaillée dans nos publications dédiées, auxquelles cet article renvoie délibérément plutôt que de les dupliquer.
Sources
- Banque nationale suisse, note économique sur la réaction du SARON aux réserves fournies par la BNS
- Code général des impôts, article 219, taux normal de l'impôt sur les sociétés
- Damodaran, Aswath (New York University Stern School of Business), Estimating a synthetic rating and cost of debt
- Hamada, Robert S. (University of Chicago Booth School of Business), The Effect of the Firm's Capital Structure on the Systematic Risk of Common Stocks, Journal of Finance, 1972
- International Valuation Standards Council, International Valuation Standards, édition en vigueur
- Modigliani, Franco et Miller, Merton H. (American Economic Association), The Cost of Capital, Corporation Finance and the Theory of Investment, American Economic Review, 1958
- S&P Global Ratings, S&P Global Ratings Definitions
Auteur
Aristide Ruot, Ph.D.
Fondateur | Directeur Général, Hectelion SA