DCF vs multiples : quelle méthode choisir pour évaluer une entreprise ?
Un multiple n'est jamais qu'un DCF condensé. Le comparatif pour choisir, combiner et défendre votre méthode d'évaluation.
Introduction : deux philosophies de l'évaluation, une même entreprise à chiffrer
Face à la question « combien vaut cette entreprise ? », deux réponses s'opposent depuis des décennies : celle du DCF (discounted cash flow), qui actualise les flux de trésorerie futurs attendus, et celle des multiples, qui transpose le prix observé sur des entreprises comparables. La première cherche une valeur intrinsèque. La seconde fait confiance au marché.
Selon le professeur Aswath Damodaran (NYU Stern), dans l'évaluation intrinsèque, la valeur d'un actif est estimée à partir de ses flux de trésorerie, de son potentiel de croissance et de son risque ; dans l'évaluation relative, on value un actif en observant comment le marché valorise des actifs similaires.
« While the focus in classrooms and academic discussions remains on discounted cash flow valuation, the reality is that most assets are valued on a relative basis. », Aswath Damodaran, NYU Stern, The Little Book of Valuation.
Cette tension entre théorie et pratique n'est pas un détail académique. Le choix de la méthode change la valeur obtenue, le niveau de preuve exigible face à un acheteur, un coactionnaire ou une administration fiscale, et le temps nécessaire pour produire un chiffre défendable. Cet article définit les deux méthodes, explique pourquoi elles ne s'opposent pas vraiment, détaille quand privilégier l'une ou l'autre, puis propose deux cas chiffrés en France et en Suisse, avant une FAQ de dix questions.
- DCF : valeur actualisée des flux de trésorerie futurs attendus, à partir d'un plan d'affaires et d'un taux d'actualisation.
- Multiples : valeur déduite du prix payé pour des entreprises comparables, cotées ou transigées.
- Valeur intrinsèque : valeur estimée indépendamment du prix de marché observé.
- Valeur relative : valeur déduite des prix de marché observés sur des actifs comparables.
- Valeur terminale : valeur attribuée aux flux de trésorerie au-delà de l'horizon explicite de projection d'un DCF.
Sécurisez le choix de méthode avant de présenter votre valorisation
Le choix entre DCF et multiples, ou leur combinaison, engage la crédibilité d'une valorisation face à un acheteur, un coactionnaire ou une administration fiscale. Un échange de trente minutes avec Hectelion permet de cadrer la méthode la plus défendable pour votre situation, sans engagement, via notre calendrier de prise de rendez-vous.
Acontos : estimez gratuitement la valeur de votre entreprise en ligne
Avant d'entrer dans le détail, sachez qu'Hectelion a développé Acontos, un outil en ligne d'audit, de due diligence et d'évaluation d'entreprise, propulsé par l'intelligence artificielle Claude Sonnet 5 d'Anthropic et calibré par la méthodologie d'Hectelion. À partir de vos comptes, il produit en quelques minutes une première estimation de la valeur de vos titres, gratuitement et sans conserver aucun document. Lancez le simulateur de valorisation pour obtenir un ordre de grandeur, puis poursuivez votre lecture pour en comprendre les ressorts.
Définition : qu'est-ce que le DCF et la méthode des multiples ?
DCF : définition rapide
Le DCF actualise les flux de trésorerie disponibles futurs attendus de l'entreprise, projetés sur un horizon explicite, puis une valeur terminale au-delà de cet horizon, au coût moyen pondéré du capital. La méthode relève de l'approche par les revenus au sens des standards IVSC. Le choix entre flux disponible pour l'entreprise et flux disponible pour les actionnaires fait l'objet d'un article dédié.
Multiples : définition rapide
La méthode des multiples applique à un agrégat de l'entreprise, EBITDA, EBIT ou chiffre d'affaires, un multiple observé sur des sociétés comparables, cotées (multiples boursiers) ou transigées, c'est-à-dire négociées lors d'une opération de fusion-acquisition réelle (multiples de transactions). Elle relève de l'approche par le marché selon les mêmes standards IVSC.
Multiples directs et multiples indirects : deux routes vers la valeur des capitaux propres
Au sein de la méthode des multiples, une première distinction sépare les multiples selon l'agrégat auquel ils rapportent le prix.
- Approche directe : un multiple qui rapporte un prix à un agrégat revenant aux actionnaires, comme le PER (price-earnings ratio), donne directement la valeur des capitaux propres, sans étape intermédiaire.
- Approche indirecte : un multiple qui rapporte un prix à un agrégat d'exploitation, avant prise en compte de la structure financière, comme l'EV/EBIT ou l'EV/Sales, donne d'abord la valeur d'entreprise, qu'il faut ensuite ajuster de la dette nette et des éléments assimilés pour obtenir la valeur des capitaux propres.
L'approche directe évite l'étape de retraitement de la dette nette, mais reste plus sensible aux différences de structure financière et de fiscalité entre les comparables. L'approche indirecte neutralise en grande partie l'effet de levier, au prix d'un pont de dette nette qui doit être construit avec rigueur.
Multiples boursiers et multiples de transactions : deux sources de comparables
Une seconde distinction, indépendante de la première, sépare les multiples selon l'origine du prix observé.
- Multiples boursiers : calculés sur des sociétés cotées, à partir de prix observés en continu sur un marché liquide. Ils reflètent des échanges de blocs minoritaires et n'intègrent pas de prime de contrôle.
- Multiples de transactions : calculés sur des opérations de fusion-acquisition réellement négociées, ou transigées. Ils intègrent le plus souvent une prime de contrôle, puisqu'ils reflètent le prix payé pour une participation majoritaire, mais reposent sur une information plus rare et parfois moins homogène que les prix boursiers.
Ces deux distinctions se combinent librement : un multiple boursier peut être direct (PER coté) ou indirect (EV/EBITDA coté), de même qu'un multiple de transaction.
Origine : deux approches reconnues par les standards internationaux d'évaluation
Les standards internationaux d'évaluation (IVSC) distinguent trois approches reconnues : l'approche par les revenus, dont le DCF est la méthode la plus répandue, l'approche par le marché, dont les multiples sont la méthode la plus répandue, et l'approche par les coûts. Aucune des deux n'est une invention récente : le DCF s'appuie sur la théorie de la valeur actuelle développée au vingtième siècle, les multiples sur l'observation empirique des prix de marché, pratique aussi ancienne que les transactions elles-mêmes.
Damodaran relève que cette opposition est en partie artificielle : un multiple n'est jamais qu'un raccourci qui condense, dans un seul chiffre, les hypothèses qu'un DCF explicite une à une.
Pourquoi comparer le DCF et les multiples plutôt que choisir par habitude
- Le DCF explicite ce que les multiples condensent. Une hypothèse de croissance, de risque ou de marge, implicite dans un multiple, devient visible et discutable dans un DCF.
- Les multiples ancrent la valeur dans le marché. Ils évitent la dérive d'un plan d'affaires trop optimiste, au prix d'une dépendance à la disponibilité de comparables pertinents.
- Les deux méthodes exigent des données différentes. Le DCF exige un plan d'affaires détaillé et un taux d'actualisation ; les multiples exigent un échantillon de comparables suffisamment homogène.
- Le contexte de la valorisation oriente le choix. Une levée de fonds, une cession, un litige entre actionnaires ou une déclaration fiscale n'exigent pas le même niveau de preuve ni la même méthode.
- La triangulation réduit le risque d'erreur. Faire converger un DCF et une valorisation par multiples sur un même ordre de grandeur renforce la crédibilité du résultat bien plus que l'une ou l'autre méthode utilisée seule.
Comment se construisent un DCF et une valorisation par multiples ?
Les deux méthodes suivent des étapes distinctes.
- DCF : construire un plan d'affaires, projeter les flux de trésorerie disponibles sur un horizon explicite, calculer une valeur terminale, déterminer le coût moyen pondéré du capital, actualiser l'ensemble, puis passer de la valeur d'entreprise à la valeur des capitaux propres en retranchant la dette nette.
- Multiples : sélectionner un échantillon de comparables pertinents, calculer leurs multiples observés, retenir une valeur centrale ou un intervalle, l'appliquer à l'agrégat de l'entreprise évaluée, puis ajuster le résultat des éventuelles primes ou décotes propres à la société.
| Donnée requise | DCF | Multiples |
|---|---|---|
| Plan d'affaires | Indispensable, détaillé | Non indispensable |
| Comparables | Non nécessaires | Indispensables, homogènes |
| Taux d'actualisation | À calculer (CMPC) | Implicite dans le multiple |
| Sensibilité | Forte à la valeur terminale | Forte au choix des comparables |
Quand privilégier le DCF plutôt que les multiples ?
Le DCF convient lorsque l'entreprise a un profil de croissance ou de rentabilité qui ne ressemble à aucun comparable disponible, par exemple une jeune entreprise technologique encore déficitaire, ou une société dont un investissement ponctuel déforme temporairement les agrégats. Les multiples conviennent lorsqu'un échantillon de comparables suffisamment homogène existe, par exemple pour une société mature dans un secteur où les transactions sont documentées. Dans la pratique, les deux méthodes sont le plus souvent utilisées ensemble, le DCF pour explorer la sensibilité aux hypothèses, les multiples pour ancrer le résultat dans les transactions observées.
À qui faire appel pour trancher entre DCF et multiples ?
Trois critères orientent le choix d'un conseil.
- La disponibilité de comparables : en leur absence, un DCF rigoureux devient indispensable, ce qui exige une modélisation plus poussée qu'une simple application de multiple.
- Le niveau de preuve exigé : une cession contentieuse ou un contrôle fiscal exigent une méthode documentée et défendable, souvent les deux méthodes combinées.
- Le temps disponible : une estimation rapide s'appuie davantage sur les multiples, une évaluation formelle sur un DCF complet.
Hectelion intervient sur l'évaluation d'entreprise, alignée sur les standards IVSC et la pratique de marché, en combinant toujours DCF et multiples pour que chaque méthode serve de contrôle à l'autre, et sur la due diligence financière qui vient étayer les hypothèses retenues. Hectelion n'est pas agréée FINMA et n'intervient pas sur les opérations cotées.
Avantages : rigueur, ancrage marché, complémentarité
Le DCF offre une rigueur analytique : chaque hypothèse est explicite et peut être discutée, négociée ou corrigée. Les multiples offrent un ancrage marché : ils reflètent ce que des acheteurs réels ont effectivement payé. Utilisées ensemble, les deux méthodes offrent une complémentarité qui réduit le risque de s'appuyer sur un biais propre à une seule approche.
Limites : hypothèses, comparabilité, circularité
Le DCF reste très sensible aux hypothèses retenues, en particulier la valeur terminale, qui représente souvent la majorité de la valeur totale. Les multiples restent très sensibles à la comparabilité réelle de l'échantillon retenu, rarement parfaite en pratique. Enfin, une forme de circularité relie les deux méthodes : un multiple observé sur le marché intègre déjà, de façon implicite, des hypothèses de croissance et de risque qu'un DCF explicite séparément.
Pourquoi tout multiple contient un DCF implicite
Damodaran formule ce point précisément dans son cours sur l'évaluation relative.
« Proposition 2: Embedded in every multiple are all of the variables that drive every discounted cash flow valuation : growth, risk and cash flow patterns. », Aswath Damodaran, NYU Stern, Relative Valuation, p. 15.
Concrètement, deux sociétés comparables qui affichent un multiple d'EBITDA différent ne diffèrent pas par hasard : l'écart reflète presque toujours un écart de croissance attendue, de risque perçu ou de profil de conversion du résultat en trésorerie, les mêmes variables qu'un DCF chiffre explicitement. Comprendre cette équivalence permet d'utiliser un multiple de façon plus critique, en se demandant quelle hypothèse de croissance ou de risque il valide implicitement pour l'entreprise évaluée.
Football field : visualiser la convergence du DCF et des multiples
Le football field est l'outil standard, reconnu par les standards IVSC, pour présenter ensemble les résultats de plusieurs méthodes. Il prend la forme d'un graphique en barres horizontales, chaque barre représentant l'intervalle de valeur obtenu par une méthode : DCF, multiples boursiers, multiples de transactions, et le cas échéant une méthode patrimoniale. Les barres sont empilées les unes sous les autres, ce qui permet de repérer visuellement la zone où plusieurs méthodes se recoupent.
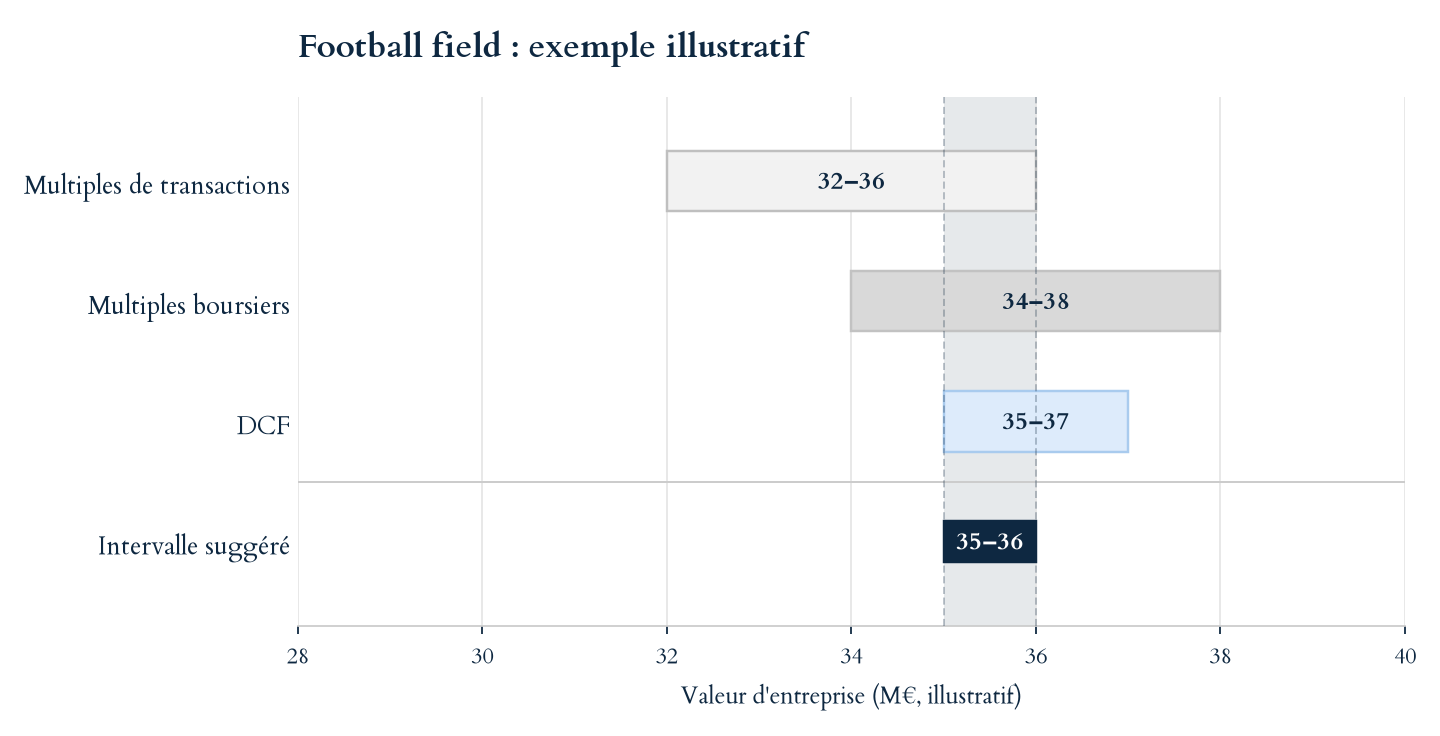
Exemple illustratif : les trois méthodes convergent vers un intervalle suggéré de 35 à 36 millions, la valeur la plus défendable.
Cette zone de recouvrement est en général la plus défendable : une valeur qui n'y figure que selon une seule méthode doit être expliquée, pas simplement retenue parce qu'elle est la plus favorable. Le football field rend ainsi visible, en un seul graphique, la logique de triangulation développée tout au long de cet article.
Multiple implicite : ce que le DCF révèle sur le prix payé
La proposition de Damodaran devient opérationnelle dès qu'elle est appliquée à un cas concret. Dans le Cas 1, la valeur d'entreprise de 8 000 000 € obtenue par DCF, rapportée à l'ARR de 2 000 000 €, correspond à un multiple implicite de 4x l'ARR. Ce chiffre peut alors être comparé aux multiples de transactions observés sur des sociétés comparables, pour vérifier que le DCF ne conduit pas à une valeur déconnectée du marché.
Dans le Cas 2, le raisonnement s'applique en sens inverse. Le multiple de 6x retenu pour la transaction peut être recoupé avec les hypothèses qu'un DCF devrait poser pour aboutir au même ordre de grandeur : une croissance stable modérée et un couple risque-rendement cohérent avec une PME industrielle mature. Si ces hypothèses implicites paraissent déraisonnables une fois explicitées, le multiple retenu mérite d'être revu avant d'être présenté comme une valeur défendable.
Les 5 erreurs à éviter
Erreur 1 : choisir le DCF ou les multiples par habitude, sans examiner le contexte
La disponibilité de comparables, la maturité de l'entreprise et le niveau de preuve exigé doivent déterminer la méthode, pas une préférence méthodologique personnelle.
Erreur 2 : appliquer un multiple sectoriel sans vérifier la comparabilité réelle
Un multiple moyen de secteur appliqué sans ajustement de taille, de croissance ou de risque conduit à une valeur qui ne reflète pas l'entreprise réellement évaluée.
Erreur 3 : négliger la sensibilité du DCF à la valeur terminale
Lorsque la valeur terminale représente la majorité de la valeur totale, une variation modeste du taux de croissance ou du taux d'actualisation change significativement le résultat. Cette sensibilité doit être testée et présentée.
Erreur 4 : confondre une valeur fiscale suisse et une valeur de transaction
En Suisse, la valeur retenue pour l'impôt sur la fortune des titres non cotés suit la formule de la Conférence suisse des impôts, pondérant la valeur de rendement et la valeur substantielle, qui ne correspond ni à un DCF ni à une valorisation par multiples de transaction. Les deux valeurs répondent à des questions différentes.
Erreur 5 : présenter une seule méthode quand une triangulation était possible
Lorsque les données le permettent, ne présenter qu'un DCF ou qu'une valorisation par multiples prive la valorisation d'un contrôle croisé qui en renforce la crédibilité face à un acheteur ou une administration.
Cas 1 : jeune entreprise technologique française sans comparable pertinent
Une société SaaS française, âgée de quatre ans, affiche une croissance annuelle de 60 % et un résultat encore négatif. Aucune société comparable cotée ou transigée en France ne présente un profil de croissance et de rentabilité similaire. L'évaluateur retient un DCF sur un horizon explicite de cinq ans, avec un coût moyen pondéré du capital intégrant une prime de risque spécifique liée au stade de développement, et obtient une valeur d'entreprise de 8 000 000 €, pour un chiffre d'affaires récurrent annuel (ARR) de 2 000 000 €. Un multiple d'ARR observé sur des transactions nord-américaines est utilisé en contrôle, mais écarté comme méthode principale faute de comparabilité suffisante avec le marché français. Cet exemple est illustratif.
Cas 2 : PME industrielle suisse entre valeur de transaction et valeur fiscale
Une PME industrielle suisse, stable et rentable, affiche un EBITDA normalisé de 7 000 000 CHF. Elle est valorisée à 42 000 000 CHF par un multiple d'EV/EBITDA sectoriel de 6x, dans le cadre d'une cession à un repreneur externe. Un actionnaire minoritaire non cédant doit par ailleurs déclarer la valeur de ses titres pour l'impôt sur la fortune. Selon la formule de la Conférence suisse des impôts, E = (2 × Vr + Vs) / 3, avec une valeur de rendement de 50 000 000 CHF et une valeur substantielle de 20 000 000 CHF, la valeur fiscale ressort à 40 000 000 CHF, proche mais distincte de la valeur de transaction. Les deux valeurs répondent à deux questions différentes et ne se substituent pas l'une à l'autre. Cet exemple est illustratif.
Mot du dirigeant
« Le DCF et les multiples ne sont pas deux camps opposés. Un multiple mal compris est souvent un DCF que personne n'a pris la peine d'expliciter. », Aristide Ruot, fondateur d'Hectelion SA.
« Dans nos mandats, nous présentons toujours les deux méthodes ensemble. Quand elles convergent, la valorisation devient difficile à contester. Quand elles divergent, c'est qu'une hypothèse mérite d'être revue. », Aristide Ruot, fondateur d'Hectelion SA.
FAQ : les 10 questions essentielles sur le DCF et les multiples
Introduction : ce qu'il faut retenir avant les questions
Les questions suivantes reprennent les points qui reviennent le plus souvent lors du choix entre un DCF et une valorisation par multiples.
Q1 : Le DCF est-il plus fiable que les multiples ?
Ni l'un ni l'autre n'est intrinsèquement plus fiable. Le DCF explicite ses hypothèses mais y est très sensible. Les multiples ancrent la valeur dans le marché mais dépendent de la comparabilité réelle de l'échantillon.
Q2 : Peut-on combiner DCF et multiples dans une même évaluation ?
Oui, c'est la pratique la plus robuste. Faire converger les deux méthodes sur un même ordre de grandeur renforce la crédibilité du résultat auprès d'un acheteur ou d'une administration.
Q3 : Pourquoi un multiple contient-il déjà les hypothèses d'un DCF ?
Parce qu'un prix de marché intègre implicitement une anticipation de croissance, de risque et de génération de trésorerie, les mêmes variables qu'un DCF chiffre explicitement.
Q4 : Que faire en l'absence de comparables pertinents ?
Un DCF devient alors la méthode principale, éventuellement complété par des multiples issus de marchés ou de secteurs proches, utilisés en contrôle plutôt qu'en méthode de référence.
Q5 : Pourquoi la valeur terminale pèse-t-elle autant dans un DCF ?
Parce qu'elle représente la valeur des flux au-delà de l'horizon explicite de projection, souvent la majorité de la valeur totale, ce qui la rend très sensible au taux de croissance et au taux d'actualisation retenus.
Q6 : La valeur fiscale suisse d'une société peut-elle servir de base à une cession ?
Non, en principe. La formule de la Conférence suisse des impôts répond à une question fiscale, l'impôt sur la fortune, et ne vise pas à refléter un prix de marché négociable entre un vendeur et un acheteur.
Q7 : Les multiples boursiers et les multiples de transactions donnent-ils la même valeur ?
Pas nécessairement. Les multiples de transactions intègrent souvent une prime de contrôle absente des multiples boursiers, qui reflètent des échanges de blocs minoritaires.
Q8 : Faut-il ajuster un multiple sectoriel moyen ?
Oui, en tenant compte de la taille, de la croissance, du risque et de la rentabilité propres à l'entreprise évaluée, plutôt que de l'appliquer tel quel.
Q9 : Un DCF convient-il à une entreprise historique peu rentable ?
Dans ce cas, il faut vérifier que le plan d'affaires retenu est réaliste et que la valeur terminale ne suppose pas un redressement non documenté, sous peine de surestimer la valeur.
Q10 : Comment présenter deux méthodes qui donnent des résultats différents ?
En expliquant l'origine de l'écart, souvent une hypothèse de croissance ou de risque divergente, plutôt qu'en retenant la méthode qui donne le résultat le plus favorable.
Estimez la valeur de votre entreprise avec Acontos, le simulateur en ligne d'Hectelion
Pour prolonger cette lecture par un chiffrage concret, Hectelion met à disposition Acontos, son outil en ligne d'audit, de due diligence et d'évaluation d'entreprise. Propulsé par l'intelligence artificielle Claude Sonnet 5 d'Anthropic et calibré par la méthodologie d'Hectelion, il lit vos comptes, normalise l'EBITDA, applique des multiples sectoriels réels et reconstitue un pont de dette nette pour estimer la valeur de vos titres en quelques minutes. Lancez gratuitement le simulateur de valorisation : l'outil est confidentiel, ne conserve aucun document et ne remplace pas une évaluation formelle, mais il donne un premier ordre de grandeur fiable avant d'en discuter avec nos équipes.
Conclusion : le DCF explique, les multiples confirment
Le DCF et les multiples ne répondent pas à la même question. Le premier explicite les hypothèses de croissance, de risque et de génération de trésorerie qui fondent la valeur d'une entreprise. Le second observe ce que le marché a effectivement payé pour des entreprises comparables. Damodaran l'a montré précisément : un multiple n'est jamais qu'un DCF condensé, dont les hypothèses restent implicites tant qu'elles ne sont pas explicitées.
Choisir entre les deux méthodes revient donc rarement à trancher entre deux écoles. Il s'agit plutôt de déterminer laquelle peut être documentée avec le plus de rigueur dans le cas précis, puis de vérifier, chaque fois que les données le permettent, que l'autre méthode conduit à un ordre de grandeur voisin.
Hectelion combine systématiquement les deux approches dans ses mandats d'évaluation, pour qu'elles se contrôlent mutuellement plutôt que de s'exclure, en complément de l'avis juridique et fiscal nécessaire selon le contexte de l'opération.
Synthèse de l'article
Le DCF actualise les flux de trésorerie futurs attendus d'une entreprise, au coût moyen pondéré du capital, et explicite chaque hypothèse de croissance et de risque. La méthode des multiples applique à un agrégat de l'entreprise un multiple observé sur des sociétés comparables, cotées ou transigées, et ancre la valeur dans les prix de marché réellement constatés.
Les deux méthodes ne s'opposent pas réellement : un multiple condense implicitement les mêmes variables qu'un DCF explicite. La disponibilité de comparables pertinents, la maturité de l'entreprise et le niveau de preuve exigé orientent le choix de la méthode principale, les deux étant le plus souvent combinées.
En Suisse, la valeur retenue pour l'impôt sur la fortune des titres non cotés suit une formule distincte, fixée par la Conférence suisse des impôts, qui ne se substitue ni à un DCF ni à une valorisation par multiples de transaction.
Sources
- Aswath Damodaran, NYU Stern, The Little Book of Valuation, Intrinsic vs Relative Value
- Aswath Damodaran, NYU Stern, Relative Valuation
- Conférence suisse des impôts, circulaire n° 28, instructions concernant l'estimation des titres non cotés
- International Valuation Standards Council, standards internationaux d'évaluation
Auteur
Aristide Ruot, Ph.D.
Fondateur | Directeur Général, Hectelion SA