RCF et Cash Sweep : Piloter le Désendettement d'un LBO
Le RCF et le cash sweep pilotent le désendettement d'un LBO.
Introduction : piloter le désendettement d'un LBO au-delà du choix de dette senior
Un montage à effet de levier ne se résume pas au choix entre Term Loan A et Term Loan B. Une fois la dette senior mise en place, une question opérationnelle demeure chaque trimestre : comment la société finance-t-elle ses pics de besoin en fonds de roulement, et comment les prêteurs s'assurent-ils que le désendettement suit effectivement le rythme promis dans le business plan de l'acquéreur ? La réponse tient en deux mécanismes contractuels distincts mais imbriqués : le RCF (revolving credit facility), ligne de trésorerie tirée et remboursée au fil de l'eau, et le cash sweep, clause qui impose l'affectation d'une partie du cash-flow excédentaire au remboursement anticipé de la dette senior. Selon le cabinet d'avocats new-yorkais Simpson Thacher & Bartlett, référence en droit du financement à effet de levier,
« Credit agreements will customarily include an excess cash flow sweep, whereby the company must make an annual prepayment from a percentage of Excess Cash Flow, with the prepayment percentage typically starting at 50-75%, and decreasing if the company satisfies specified leverage ratios. », Simpson Thacher & Bartlett.Trois tensions convergent en 2026 pour rendre ce sujet central : des taux d'intérêt qui renchérissent le coût du levier et accroissent la pression des prêteurs pour un désendettement rapide, des conventions de crédit de plus en plus documentées et scrutées par les comités d'investissement, et une multiplication des montages mid-market franco-suisses où la mécanique de l'excess cash flow (ECF) et du cash sweep est souvent mal comprise par les dirigeants qui la découvrent au moment de la négociation. Cet article détaille la mécanique opérationnelle du désendettement en LBO : le fonctionnement du RCF, le calcul précis de l'ECF, l'articulation entre RCF et cash sweep, le lien avec les covenants financiers, puis deux cas chiffrés vérifiés, un en France et un en Suisse.
Sécurisez votre prochaine transaction
Hectelion accompagne dirigeants, fonds et family offices dans la structuration de leur dette d'acquisition et la négociation des clauses de désendettement. Pour discuter de votre montage, de votre RCF ou de votre grille de cash sweep, réservez un échange de 30 minutes avec Aristide Ruot. Cette prise de contact ne vous engage à rien et permet de cadrer rapidement vos enjeux de structuration financière.
Acontos : estimez gratuitement la valeur de votre entreprise en ligne
Avant d'entrer dans le détail, sachez qu'Hectelion a développé Acontos, un outil en ligne d'audit, de due diligence et d'évaluation d'entreprise, propulsé par l'intelligence artificielle Claude Sonnet 5 d'Anthropic et calibré par la méthodologie d'Hectelion. À partir de vos comptes, il produit en quelques minutes une première estimation de la valeur de vos titres, gratuitement et sans conserver aucun document. Lancez le simulateur de valorisation pour obtenir un ordre de grandeur, puis poursuivez votre lecture pour en comprendre les ressorts.
Définition : qu'est-ce que le RCF et le cash sweep dans un montage LBO ?
Le RCF est une ligne de crédit revolving mise à la disposition de la société cible dans le cadre d'un financement d'acquisition. Contrairement à la dette senior à terme, qui s'amortit selon un calendrier fixe, le RCF peut être tiré, remboursé puis retiré librement dans la limite d'un plafond négocié, aussi longtemps que la convention de crédit le permet.
Il n'est pas destiné à financer l'acquisition elle-même mais à couvrir les décalages de trésorerie liés au cycle d'exploitation : un pic de besoin en fonds de roulement (BFR) saisonnier, un décalage temporaire entre le règlement des fournisseurs et l'encaissement des clients, ou un investissement opportuniste de faible montant.
Le cash sweep, à l'inverse, n'est pas une ligne de financement mais une clause de remboursement anticipé obligatoire : elle impose à la société d'affecter tout ou partie de son excess cash flow (ECF), c'est-à-dire son excédent de trésorerie disponible après couverture de l'ensemble des besoins opérationnels et du service normal de la dette, au remboursement anticipé de la dette senior à terme.
Les deux mécanismes sont complémentaires et non substituables : le RCF gère la liquidité de court terme et n'est en principe jamais soumis au cash sweep, tandis que le cash sweep accélère le désendettement structurel de la dette à terme. Pour une comparaison détaillée des tranches de dette senior auxquelles le cash sweep s'applique, notre article Term Loan A vs Term Loan B reste la référence complémentaire à cette lecture.
Origine : pourquoi les prêteurs ont généralisé le cash sweep dans les conventions de crédit LBO
Le cash sweep n'est pas une invention récente. Il est apparu dans les conventions de crédit syndiquées américaines et britanniques dès les années 1980, à mesure que les niveaux de levier des opérations à effet de levier augmentaient et que les prêteurs cherchaient un mécanisme contractuel, plutôt que purement discrétionnaire, pour accélérer le remboursement de leur créance.
La logique économique est simple : un prêteur senior est rémunéré par un taux d'intérêt fixé à la signature, qui ne s'ajuste pas si l'entreprise surperforme son business plan. Sans cash sweep, tout excédent de trésorerie généré au-delà du service normal de la dette pourrait être distribué aux actionnaires, réinvesti dans des acquisitions complémentaires, ou simplement accumulé au bilan, sans bénéfice direct pour le prêteur senior malgré l'amélioration du profil de risque.
Le cash sweep capte une part de cette surperformance pour la rediriger vers le remboursement anticipé, ce qui réduit l'encours de la dette plus vite que prévu et améliore mécaniquement le taux de recouvrement des prêteurs en cas de scénario dégradé.
Dans les marchés franco-suisses, la pratique s'est largement alignée sur les standards anglo-saxons documentés par les grands cabinets de financement à effet de levier, avec des adaptations locales sur le traitement fiscal des intérêts et sur le poids relatif accordé aux covenants de maintenance par rapport aux covenants dits incurrence.
Le rôle opérationnel du RCF : financer le besoin en fonds de roulement et les pics saisonniers
Dans la pratique d'un montage mid-market, le RCF représente typiquement une fraction de la dette senior totale, suffisante pour couvrir le pic annuel de BFR identifié en phase de due diligence. Une société industrielle qui achète ses matières premières plusieurs mois avant de livrer ses clients, ou un distributeur qui doit constituer ses stocks avant une saison de vente, génère un besoin de trésorerie ponctuel que le RCF est précisément conçu pour absorber.
Le coût du RCF comporte deux composantes : un taux d'intérêt appliqué aux seuls montants effectivement tirés, et une commission d'engagement (commitment fee) appliquée à la partie non tirée du plafond, généralement nettement inférieure au taux d'intérêt plein.
Cette structure de coût incite l'emprunteur à ne tirer le RCF qu'au moment strictement nécessaire et à le rembourser dès que la trésorerie opérationnelle le permet, ce qui explique pourquoi un RCF bien géré affiche un solde nul ou très faible à la plupart des dates de mesure trimestrielles ou annuelles.
Le RCF partage en général les mêmes sûretés que la dette senior à terme et bénéficie du même rang de priorité, ce qui en fait un instrument sécurisé mais flexible, à la différence du private credit unitranche dont les mécanismes sont détaillés dans notre article sur la dette privée.
Pourquoi les prêteurs imposent un cash sweep sur l'excess cash flow
- Le cash sweep aligne les intérêts du prêteur sur la trajectoire réelle de performance de la société, et non sur les seules projections présentées lors de la syndication.
- Il réduit le risque de refinancement à l'échéance de la dette senior, puisqu'une part du principal est remboursée par anticipation chaque année plutôt que concentrée sur la date de maturité.
- Il limite la capacité de l'actionnaire à utiliser l'excédent de trésorerie pour financer des distributions ou des acquisitions bolt-on tant que le niveau de levier reste élevé, ce qui discipline l'allocation de capital pendant la période la plus risquée du montage.
- Il constitue un signal de qualité pour les investisseurs en dette secondaire ou en syndication, qui valorisent la prévisibilité du désendettement contractuel plus que la seule promesse de performance opérationnelle.
- Il protège la valeur de la garantie sous-jacente : en réduisant plus vite l'encours de dette senior, le cash sweep limite l'accumulation de dette structurellement subordonnée ou non sécurisée ailleurs dans le groupe, qui pourrait diluer le recouvrement des prêteurs senior en cas de défaut.
Comment se calcule l'excess cash flow (ECF) soumis au cash sweep
La base de calcul pratique, retenue par la majorité des conventions de crédit mid-market et reprise dans les modèles de place, part de l'EBITDA puis déduit, dans l'ordre, le CAPEX engagé sur la période, la variation du besoin en fonds de roulement, les impôts décaissés, et le service de la dette obligatoire, c'est-à-dire la somme des intérêts décaissés et de l'amortissement contractuel obligatoire du principal. Le solde ainsi obtenu constitue l'excess cash flow (ECF) avant application du pourcentage de cash sweep.
Les conventions de crédit institutionnelles, telles que décrites par Simpson Thacher & Bartlett dans son guide des covenants de financement à effet de levier, bâtissent une définition juridique plus détaillée, partant du résultat net consolidé, réintégrant les charges non décaissées, ajustant les variations de BFR dans les deux sens, puis déduisant les usages permis de trésorerie tels que le CAPEX et les remboursements de dette à long terme.
Dans les deux approches, l'intention économique reste identique : isoler la trésorerie réellement disponible après que l'exploitation et le service normal de la dette ont été couverts, avant toute décision discrétionnaire de l'actionnaire. C'est sur ce solde, et uniquement sur ce solde, que s'applique le pourcentage de cash sweep négocié dans la convention de crédit.
Comment s'articule le remboursement entre le RCF et le cash sweep
Le RCF et le cash sweep ne s'appliquent pas au même instrument ni selon la même logique, mais leur articulation est précisément documentée dans les conventions de crédit pour éviter tout double compte.
En règle générale, le cash sweep s'applique au solde de la dette senior à terme une fois que tout tirage du RCF a été intégralement remboursé à la date de mesure ; un RCF encore tiré à cette date signale que la trésorerie disponible n'est pas réellement excédentaire, puisqu'elle sert encore à couvrir un besoin opérationnel non résorbé.
Par ailleurs, les conventions de crédit institutionnelles prévoient fréquemment que tout remboursement volontaire du RCF accompagné d'une réduction permanente de l'engagement vienne en déduction, euro pour euro ou franc pour franc, du montant d'ECF sweep obligatoire, afin d'éviter que l'emprunteur soit pénalisé deux fois pour un même effort de désendettement.
Cette mécanique de netting explique pourquoi un dirigeant avisé choisit, lorsque la documentation le permet, de rembourser et de réduire définitivement son RCF avant la date de mesure annuelle plutôt que de le laisser tiré sans nécessité : un euro de RCF remboursé avec réduction permanente peut réduire d'autant l'obligation de cash sweep sur la dette à terme.
Les covenants financiers qui encadrent le cash sweep : leverage ratio et interest cover
Le pourcentage de cash sweep appliqué chaque année n'est presque jamais fixe sur toute la durée du crédit : il est indexé sur le ratio de levier (dette nette / EBITDA) constaté à la date de mesure précédente, dans une grille de step-down négociée dès la signature.
Plus le levier reste élevé, plus le pourcentage de cash sweep appliqué est important ; à mesure que le levier se réduit sous des seuils convenus, le pourcentage diminue, laissant davantage de trésorerie disponible à l'actionnaire.
Ce mécanisme est distinct des covenants financiers de maintenance au sens strict, tels que le ratio de couverture des intérêts (ICR) ou le DSCR (Debt Service Coverage Ratio), dont le franchissement à la baisse déclenche un cas de défaut technique et une procédure de waiver.
Mais les deux mécanismes partagent la même donnée d'entrée : le niveau de levier et la capacité de couverture du service de la dette. Un dirigeant qui pilote son désendettement doit donc suivre ces indicateurs conjointement, car une dégradation du ratio de levier resserre simultanément le headroom de covenant et maintient le pourcentage de cash sweep à un niveau pénalisant pour les distributions.
Quand le pourcentage de cash sweep diminue : la mécanique du step-down
Selon le guide de référence des covenants de financement à effet de levier publié par Simpson Thacher & Bartlett, le pourcentage de prépaiement obligatoire démarre typiquement entre 50 % et 75 % de l'ECF, et diminue par paliers lorsque la société atteint des ratios de levier spécifiés dans la convention de crédit.
Une grille illustrative, cohérente avec cette fourchette documentée, applique par exemple 75 % de cash sweep tant que le levier dépasse un seuil élevé, 50 % dans une tranche intermédiaire, 25 % dans une tranche plus basse, puis 0 % une fois un seuil plancher atteint.
Ces seuils précis, ainsi que l'ampleur de chaque palier, sont négociés au cas par cas entre le sponsor et le pool de prêteurs, et varient sensiblement selon le secteur, la taille de l'opération et le rapport de force au moment de la syndication ; aucune grille unique ne fait référence absolue, et toute société doit vérifier la grille réellement inscrite dans sa propre documentation plutôt que de présumer un standard de marché.
Les deux cas chiffrés présentés plus loin dans cet article illustrent, avec des hypothèses déclarées, comment cette mécanique de step-down déplace le pourcentage appliqué année après année à mesure que le levier se réduit.
À qui faire appel pour structurer le RCF et le cash sweep d'un LBO
Trois critères guident le choix d'un conseil pour cette mécanique :
- Une expérience réelle de modélisation financière multi-annuelle, car le calcul de l'ECF et la simulation du step-down de cash sweep exigent de projeter l'EBITDA, le CAPEX, le BFR et le service de la dette sur plusieurs exercices, avec une sensibilité correcte aux hypothèses de croissance.
- Une compréhension fine de la documentation de crédit, car les définitions contractuelles d'ECF comportent des add-backs, des seuils de minimis et des mécanismes de netting avec le RCF qui peuvent faire varier significativement le montant réellement dû.
- Une capacité à négocier la grille de step-down et le traitement du RCF en amont de la signature, moment où la marge de manœuvre du dirigeant est la plus large.
Hectelion intervient sur ces trois dimensions dans ses mandats de structuration financière, en modélisant la trajectoire de désendettement avant la signature de la convention de crédit et en accompagnant le dirigeant dans la revue des clauses de cash sweep et de RCF au côté des conseils juridiques.
Avantages : discipline financière, désendettement accéléré, protection des prêteurs
Le cash sweep accélère mécaniquement le désendettement par rapport à un calendrier d'amortissement contractuel seul, ce qui réduit l'encours de dette senior plus vite et abaisse la charge d'intérêt future, améliorant d'autant la trésorerie disponible dans les exercices suivants. Il impose une discipline d'allocation de capital à l'actionnaire pendant la période la plus risquée du montage, limitant la tentation de distribuer un excédent de trésorerie avant que le levier ne soit revenu à un niveau soutenable. Pour les prêteurs, il améliore le profil de recouvrement en cas de scénario dégradé, puisque l'encours restant à l'échéance est mécaniquement plus faible. Le RCF, de son côté, offre à la société une flexibilité opérationnelle précieuse pour absorber la saisonnalité du BFR sans devoir solliciter à chaque fois un financement ponctuel, et son coût limité aux montants tirés en fait un outil peu coûteux lorsqu'il est bien géré.
Limites : rigidité de trésorerie, érosion de l'IRR, risque procyclique
Le cash sweep restreint la capacité de l'actionnaire à financer des acquisitions bolt-on ou à distribuer des dividendes tant que le levier reste élevé, ce qui peut retarder l'exécution de la thèse d'investissement si celle-ci repose sur une croissance externe rapide.
Du point de vue du rendement, un remboursement anticipé forcé en début de période a un effet disproportionné sur le taux de rendement interne par rapport à un remboursement équivalent effectué plus tard, du simple fait de l'actualisation temporelle des flux.
Le mécanisme peut aussi s'avérer procyclique dans un scénario de ralentissement : lorsque les résultats se dégradent, l'ECF et donc le cash sweep diminuent, mais la liquidité disponible devient simultanément plus rare, rendant chaque franc ou euro de remboursement obligatoire plus douloureux.
Enfin, la définition contractuelle précise de l'ECF, avec ses ajustements et ses seuils de minimis, est suffisamment technique pour générer des désaccords d'interprétation entre l'emprunteur et l'agent des prêteurs si elle n'a pas été anticipée avec rigueur lors de la négociation.
Les 5 erreurs à éviter
Erreur 1 : Confondre le RCF avec une tranche de dette amortissable
Certains dirigeants traitent le RCF comme une ligne de dette classique, avec un calendrier de remboursement figé, alors qu'il est conçu pour être tiré et remboursé de façon répétée selon les besoins de trésorerie. Cette confusion conduit à sous-utiliser l'outil, en évitant de le tirer même lorsque le besoin de BFR le justifie, ou à l'inverse à le laisser tiré sans nécessité, ce qui alourdit inutilement la charge d'intérêt et peut fausser le calcul de l'ECF à la date de mesure.
Erreur 2 : Oublier la mécanique de netting entre RCF et cash sweep
Un RCF encore tiré à la date de mesure de l'ECF réduit la trésorerie réellement disponible pour le cash sweep de la dette à terme, puisque les conventions de crédit exigent généralement son remboursement intégral au préalable. Ignorer cette priorité conduit à une estimation erronée du montant de cash sweep à provisionner, et peut générer une tension de trésorerie de dernière minute lorsque l'obligation contractuelle est révélée plus élevée que prévu.
Erreur 3 : Sous-estimer l'impact du cash sweep sur l'IRR et les distributions
Un cash sweep de 75 % appliqué pendant les deux premières années d'un montage capte une part significative de la génération de cash qui aurait pu financer des acquisitions complémentaires ou une distribution partielle. Ne pas modéliser cet effet dans le plan d'affaires initial conduit à des arbitrages de capital mal anticipés une fois le montage en place.
Erreur 4 : Négliger la définition contractuelle précise de l'ECF
La formule pratique de l'ECF, EBITDA moins CAPEX moins variation de BFR moins impôts moins service de la dette obligatoire, est une simplification utile pour modéliser, mais la définition juridique inscrite dans la convention de crédit comporte des ajustements, des add-backs pour éléments non récurrents et des seuils de minimis qui peuvent faire varier le montant dû de plusieurs points de pourcentage. Ne pas faire valider cette définition par un conseil technique avant signature expose à des surprises lors du premier calcul annuel.
Erreur 5 : Traiter le cash sweep et les covenants financiers comme deux sujets indépendants
Le pourcentage de cash sweep applicable et le respect des covenants de leverage ratio ou d'interest cover dépendent de la même donnée de base, le niveau de levier constaté. Piloter l'un sans l'autre conduit à des prévisions de trésorerie incohérentes, en particulier lorsqu'un covenant breach impose une renégociation qui modifie simultanément la grille de step-down du cash sweep.
Cas 1 : LBO d'une PME industrielle française, EBITDA 10 M EUR, dette senior 40 M EUR
Une PME industrielle française est acquise dans le cadre d'un LBO avec un EBITDA de clôture de 10,00 M EUR et une dette senior à terme initiale de 40,00 M EUR, soit un levier d'entrée de 4,0 fois l'EBITDA.
- Amortissement contractuel obligatoire : 1 % du principal initial par an, soit 0,40 M EUR
- Taux d'intérêt : 6,5 % sur le solde en début de période
- Grille de cash sweep : 75 % tant que le levier dépasse 3,5 fois, 50 % entre 2,5 et 3,5 fois, 25 % entre 1,5 et 2,5 fois
- RCF de 6,00 M EUR, non tiré à la clôture, couvrant les pics de BFR liés à la saisonnalité des commandes ; en année 1, tiré à hauteur de 2,5 M EUR pendant quatre mois puis intégralement remboursé avant la date de mesure annuelle, sans effet sur le calcul de l'ECF
- Hypothèses de projection : EBITDA en croissance de 6 % par an, CAPEX à 12 % de l'EBITDA, impôts décaissés à 15 % de l'EBITDA
Le tableau ci-dessous présente la trajectoire sur cinq ans.
| Année | EBITDA | CAPEX | Δ BFR | Impôts | Service dette | ECF | % sweep | Cash sweep | Solde TL | Levier |
|---|---|---|---|---|---|---|---|---|---|---|
| Année 1 | 10,00 M EUR | 1,20 M EUR | 0,30 M EUR | 1,50 M EUR | 3,00 M EUR | 4,00 M EUR | 75 % | 3,00 M EUR | 36,60 M EUR | 3,66x |
| Année 2 | 10,60 M EUR | 1,27 M EUR | 0,20 M EUR | 1,59 M EUR | 2,78 M EUR | 4,76 M EUR | 75 % | 3,57 M EUR | 32,63 M EUR | 3,08x |
| Année 3 | 11,24 M EUR | 1,35 M EUR | 0,10 M EUR | 1,69 M EUR | 2,52 M EUR | 5,58 M EUR | 50 % | 2,79 M EUR | 29,44 M EUR | 2,62x |
| Année 4 | 11,91 M EUR | 1,43 M EUR | 0,15 M EUR | 1,79 M EUR | 2,31 M EUR | 6,23 M EUR | 50 % | 3,12 M EUR | 25,92 M EUR | 2,18x |
| Année 5 | 12,62 M EUR | 1,51 M EUR | 0,15 M EUR | 1,89 M EUR | 2,08 M EUR | 6,99 M EUR | 25 % | 1,75 M EUR | 23,77 M EUR | 1,88x |
Sur les cinq exercices, le cash sweep cumulé atteint 14,23 M EUR contre seulement 2,00 M EUR d'amortissement contractuel obligatoire : le cash sweep porte 87,7 % du désendettement total de 16,23 M EUR, ramenant le levier de 4,0x à 1,88x en cinq ans. Le RCF de 6,00 M EUR, tiré puis intégralement remboursé en année 1 avant la date de mesure, n'entre à aucun moment dans le calcul de l'ECF, conformément à la logique de remboursement prioritaire du RCF évoquée plus haut.
Cas 2 : LBO d'une PME suisse, EBITDA CHF 4,0 millions, dette senior CHF 14,0 millions
Une PME suisse de distribution technique est acquise avec un EBITDA de clôture de CHF 4,00 millions et une dette senior à terme initiale de CHF 14,00 millions, soit un levier d'entrée de 3,5 fois l'EBITDA.
- Amortissement contractuel obligatoire : 1,5 % du principal initial par an, soit CHF 0,21 million
- Taux d'intérêt : 5,5 % sur le solde en début de période
- Grille de cash sweep : 75 % tant que le levier dépasse 3,0 fois, 50 % entre 2,0 et 3,0 fois, 25 % entre 1,0 et 2,0 fois
- RCF de CHF 2,5 millions, non tiré à la clôture, couvrant les achats de stock avant la saison hivernale ; en année 2, tiré à hauteur de CHF 0,4 million à la date de mesure, la convention exigeant son remboursement intégral avant que l'excédent correspondant ne puisse être qualifié d'ECF disponible pour le cash sweep de la dette à terme
- Hypothèses de projection : EBITDA en croissance de 5 % par an, CAPEX à 10 % de l'EBITDA, impôts décaissés à 14 % de l'EBITDA
Le tableau suivant présente la trajectoire sur cinq ans.
| Année | EBITDA | CAPEX | Δ BFR | Impôts | Service dette | ECF | % sweep | Cash sweep | Solde TL | Levier |
|---|---|---|---|---|---|---|---|---|---|---|
| Année 1 | CHF 4,00 M | CHF 0,40 M | CHF 0,15 M | CHF 0,56 M | CHF 0,98 M | CHF 1,91 M | 75 % | CHF 1,43 M | CHF 12,36 M | 3,09x |
| Année 2 | CHF 4,20 M | CHF 0,42 M | CHF 0,10 M | CHF 0,59 M | CHF 0,89 M | CHF 2,20 M | 75 % | CHF 1,65 M | CHF 10,50 M | 2,50x |
| Année 3 | CHF 4,41 M | CHF 0,44 M | CHF 0,05 M | CHF 0,62 M | CHF 0,79 M | CHF 2,51 M | 50 % | CHF 1,26 M | CHF 9,03 M | 2,05x |
| Année 4 | CHF 4,63 M | CHF 0,46 M | CHF 0,08 M | CHF 0,65 M | CHF 0,71 M | CHF 2,73 M | 50 % | CHF 1,37 M | CHF 7,45 M | 1,61x |
| Année 5 | CHF 4,86 M | CHF 0,49 M | CHF 0,08 M | CHF 0,68 M | CHF 0,62 M | CHF 2,99 M | 25 % | CHF 0,75 M | CHF 6,49 M | 1,34x |
Sur les cinq exercices, le cash sweep cumulé atteint CHF 6,46 millions contre CHF 1,05 million d'amortissement contractuel obligatoire : le cash sweep porte 86,0 % du désendettement total de CHF 7,51 millions, ramenant le levier de 3,5x à 1,34x en cinq ans. Le tirage résiduel de CHF 0,4 million du RCF en année 2 illustre pourquoi une société doit piloter activement son RCF avant chaque date de mesure : son remboursement intégral conditionne la pleine disponibilité de l'ECF pour le cash sweep de l'exercice.
Pourquoi un acquéreur regarde le cash sweep prévisionnel avant de signer
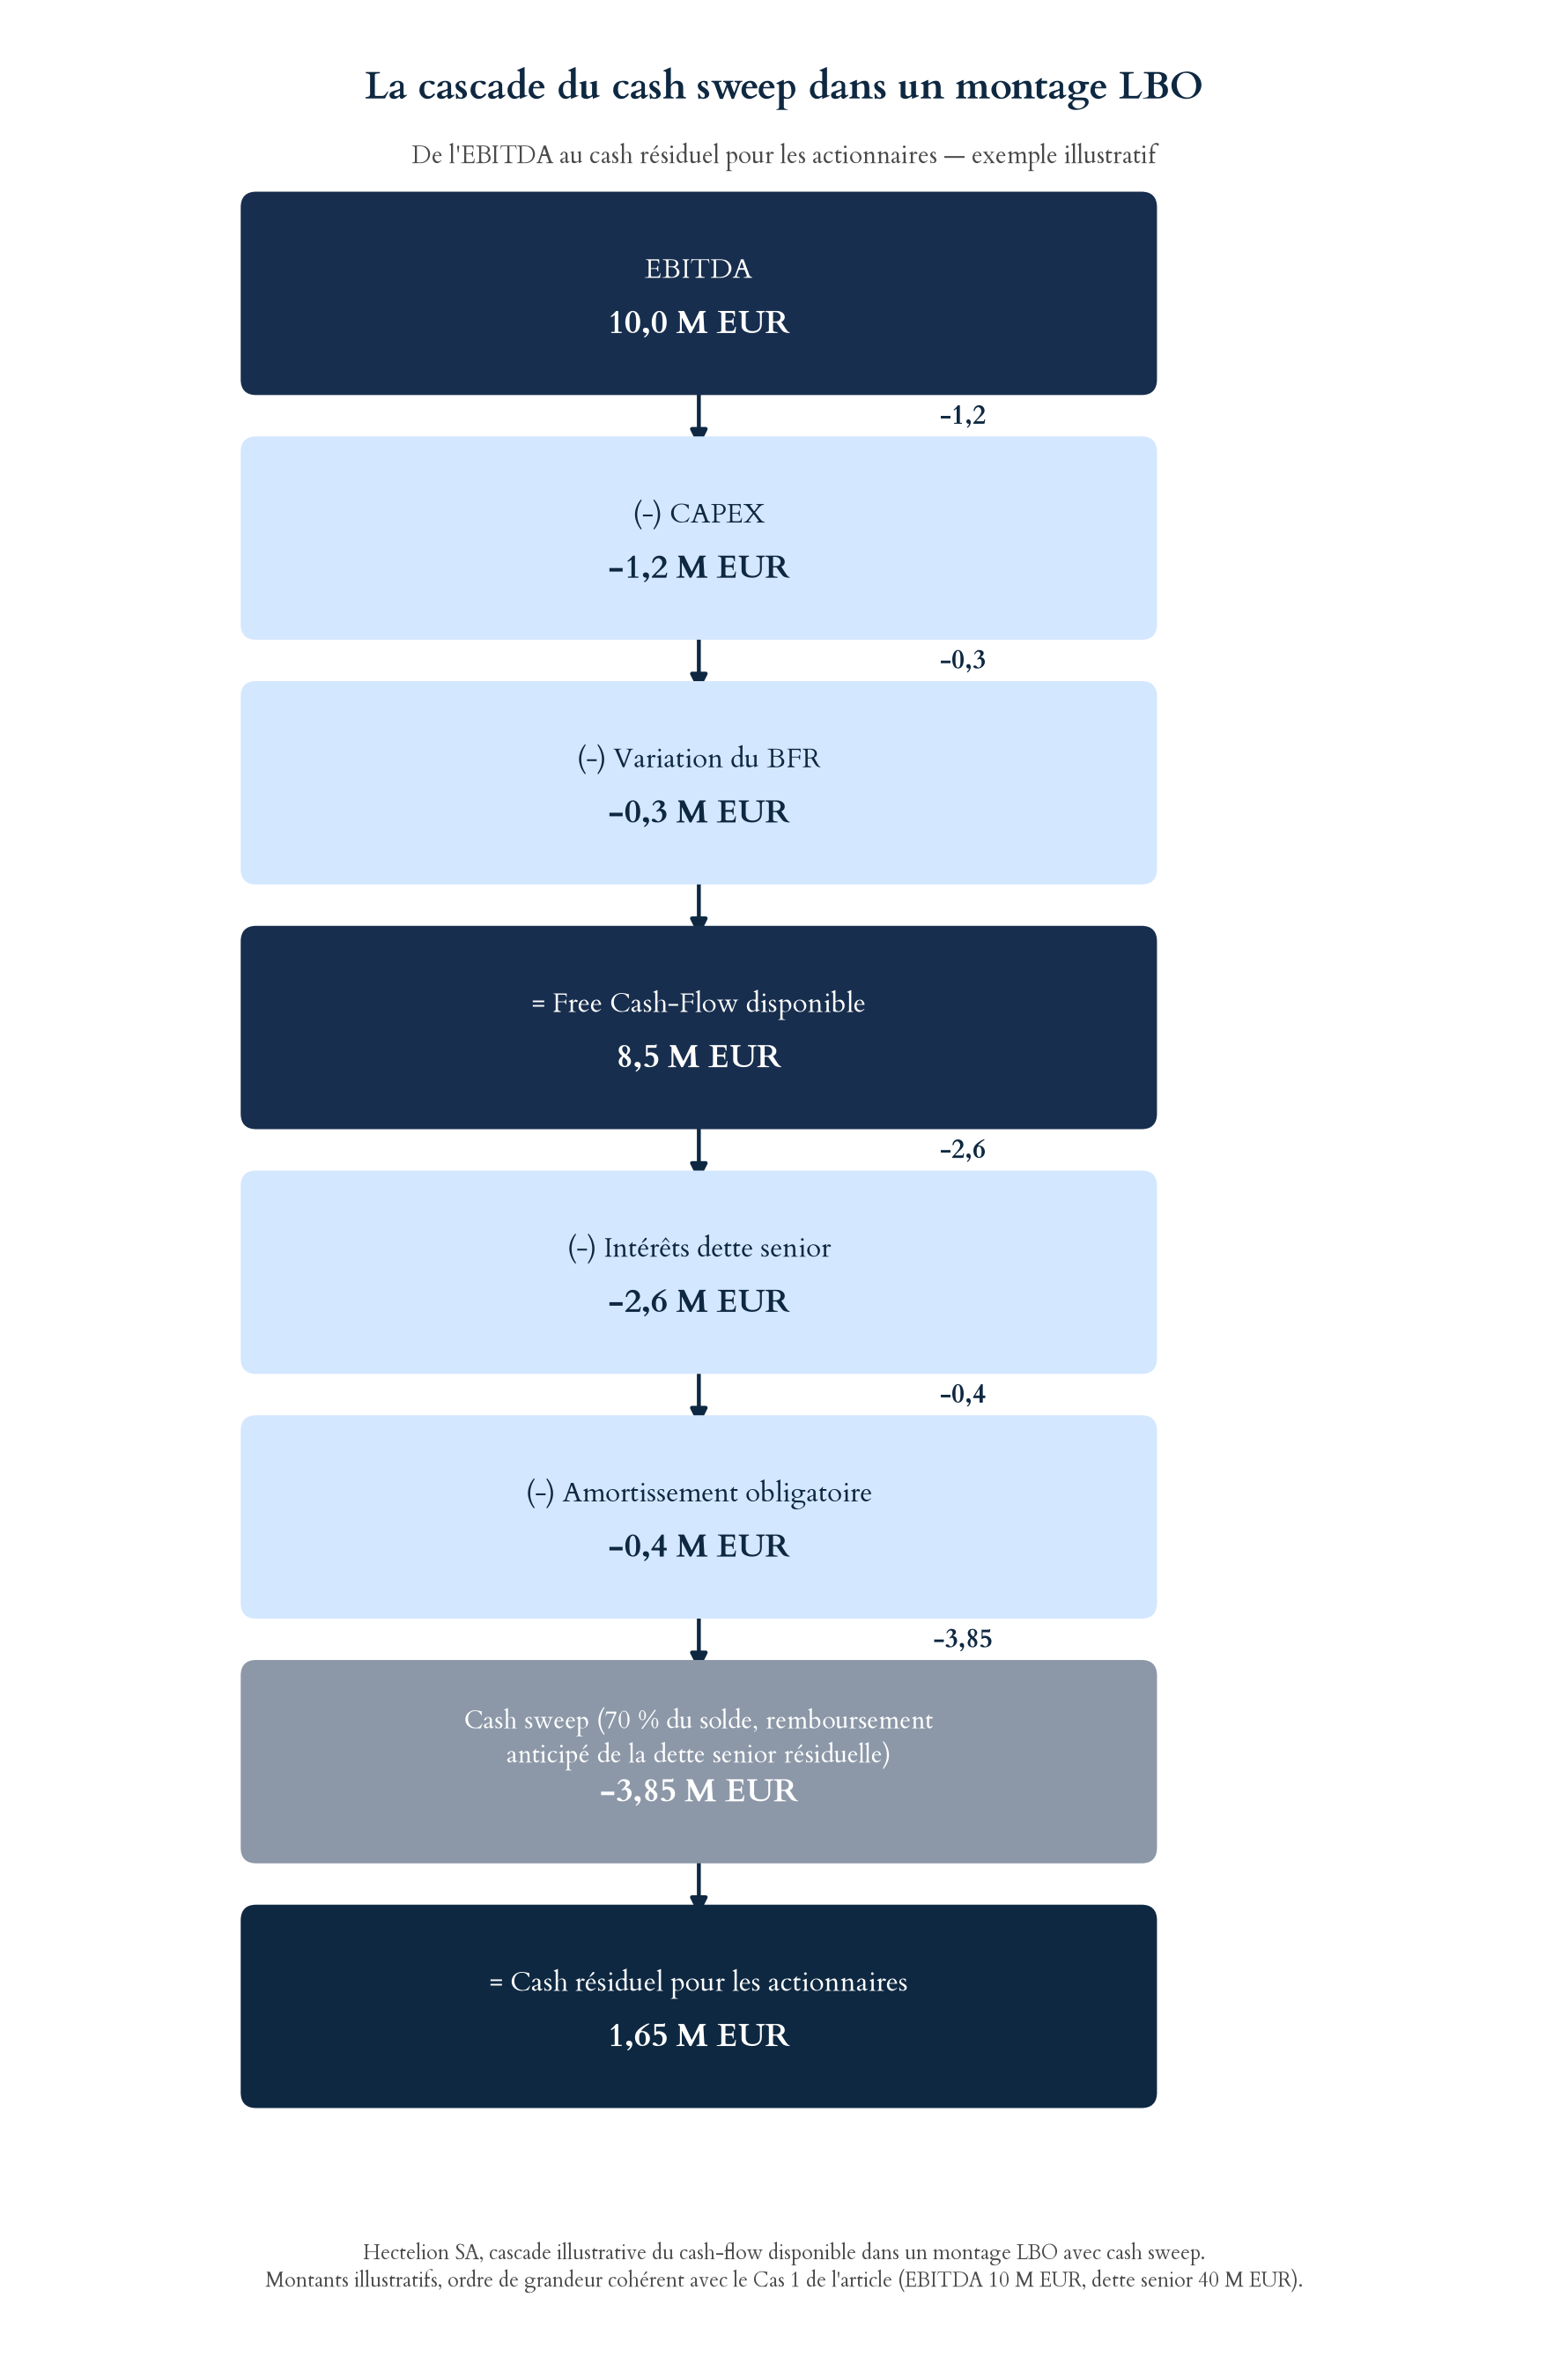
Schéma : la cascade du cash sweep dans un montage LBO
Le schéma ci-dessous reprend, sous forme de cascade, l'ordre des déductions qui mène de l'EBITDA au cash résiduel disponible pour les actionnaires dans un montage avec cash sweep. Les montants sont illustratifs, construits à un ordre de grandeur cohérent avec le Cas 1 présenté plus haut, et servent à visualiser la mécanique plutôt qu'à remplacer le calcul contractuel de l'ECF propre à chaque convention de crédit.
Un fonds de LBO ne juge pas son taux de rendement interne (IRR) de sortie sur la seule performance opérationnelle de la société : il le calcule à partir d'un equity bridge, c'est-à-dire la valeur d'entreprise projetée à la sortie diminuée de la dette nette résiduelle à cette même date.
Cette mécanique a une conséquence directe sur la lecture du cash sweep prévisionnel présenté dans le plan d'affaires de l'acquéreur. Un désendettement rapide, porté par un cash sweep qui capte une part élevée de l'excess cash flow dès les premières années, réduit la dette nette constatée à la sortie ; au même multiple de sortie appliqué à l'EBITDA, et donc à la même valeur d'entreprise, cette dette nette plus faible augmente mécaniquement la valeur des capitaux propres captée par les actionnaires, indépendamment de toute amélioration opérationnelle du chiffre d'affaires ou des marges.
C'est pour cette raison que la trajectoire de désendettement pèse autant que les hypothèses de croissance dans les modèles qui comparent un DCF et une approche par les multiples à la sortie : un multiple de sortie identique appliqué à deux niveaux de dette nette différents produit deux valeurs de capitaux propres différentes.
À l'inverse, un cash sweep qui sous-performe sa grille de step-down, parce que l'ECF réel est inférieur aux projections ou que le RCF reste tiré au-delà de ce qui était anticipé, signale un risque de levier résiduel qui pèse directement sur le prix offert en phase de due diligence : un acquéreur ou un repreneur ajuste alors sa valorisation à la baisse pour refléter la dette nette plus élevée qu'il devra effectivement reprendre.
Mot du dirigeant
« Je vois trop de dirigeants découvrir la mécanique du cash sweep au moment où le premier prélèvement tombe, alors que tout était écrit dans la convention de crédit depuis le closing. Ma conviction est qu'un dirigeant qui comprend sa grille de step-down avant de signer négocie mieux, et surtout pilote sa trésorerie sans mauvaise surprise les années suivantes. »
« Dans mes missions de structuration, je passe autant de temps sur le RCF que sur la dette à terme elle-même, parce que c'est souvent le mauvais pilotage du RCF, pas le niveau de levier, qui déclenche la première tension de trésorerie post-closing. Un RCF bien dimensionné et bien géré simplifie considérablement le calcul de l'ECF à chaque date de mesure. »
« Je recommande systématiquement à mes clients de modéliser leur trajectoire de cash sweep sur toute la durée du crédit avant signature, pas seulement pour la première année. C'est cette vision pluriannuelle qui permet d'anticiper l'impact réel sur les distributions et d'arbitrer sereinement entre rythme de désendettement et flexibilité opérationnelle. »
Aristide Ruot, Ph.D.
Fondateur | Directeur Général, Hectelion SA
FAQ : les 10 questions essentielles sur le RCF et le cash sweep
Introduction : ce qu'il faut retenir avant les questions
Les dix questions suivantes reprennent les points de blocage les plus fréquents rencontrés par les dirigeants et les équipes financières lors de la négociation ou de la gestion courante d'un RCF et d'une clause de cash sweep en LBO. Elles complètent, sans la répéter, la comparaison entre Term Loan A et Term Loan B déjà traitée dans notre article dédié.
Q1 : Qu'est-ce qu'un RCF dans un montage LBO ?
Le RCF (revolving credit facility) est une ligne de crédit revolving, tirée et remboursée au fil de l'eau, destinée à couvrir les besoins de trésorerie opérationnels tels que le BFR saisonnier. Elle n'amortit pas selon un calendrier fixe et peut être retirée aussi souvent que nécessaire dans la limite de son plafond.
Q2 : Qu'est-ce qu'un cash sweep et comment fonctionne-t-il ?
Le cash sweep est une clause de la convention de crédit qui oblige l'emprunteur à affecter un pourcentage de son excess cash flow (ECF) au remboursement anticipé de la dette senior à terme, au-delà des échéances contractuelles normales.
Q3 : Comment calcule-t-on l'excess cash flow (ECF) soumis au cash sweep ?
La formule pratique part de l'EBITDA et déduit le CAPEX, la variation de BFR, les impôts décaissés et le service de la dette obligatoire (intérêts et amortissement contractuel). La définition juridique exacte figure dans la convention de crédit et peut comporter des ajustements supplémentaires.
Q4 : Quel pourcentage de cash sweep est appliqué en pratique ?
Selon le guide des covenants de financement à effet de levier publié par Simpson Thacher & Bartlett, le pourcentage démarre typiquement entre 50 % et 75 % de l'ECF, puis diminue par paliers lorsque le levier de l'entreprise s'améliore. Le niveau exact dépend de chaque convention de crédit.
Q5 : Le cash sweep s'applique-t-il aussi au RCF ?
Non, le cash sweep cible la dette senior à terme. Le RCF doit en général être intégralement remboursé avant la date de mesure pour que l'ECF soit considéré comme pleinement disponible pour le cash sweep.
Q6 : Quels covenants financiers sont liés au cash sweep ?
Le ratio de levier (dette nette / EBITDA) et le ratio de couverture des intérêts (ICR), ainsi que le DSCR, partagent la même donnée d'entrée que la grille de step-down du cash sweep. Une dégradation de ces ratios maintient le pourcentage de cash sweep à un niveau élevé.
Q7 : Le cash sweep peut-il être suspendu ou réduit ?
Oui, par la négociation d'un waiver ou d'un avenant à la convention de crédit, généralement en contrepartie d'une majoration de marge ou d'un reporting renforcé auprès des prêteurs. Le cash sweep contractuel ne peut pas être ignoré unilatéralement sans déclencher un cas de défaut.
Q8 : Quel est l'impact du cash sweep sur les distributions aux actionnaires ?
Il réduit directement la trésorerie disponible pour les dividendes ou les acquisitions bolt-on tant que le levier reste au-dessus des seuils de step-down les plus bas, retardant d'autant la capacité de l'actionnaire à extraire du cash avant la sortie.
Q9 : Comment un RCF est-il dimensionné dans un LBO ?
Le plafond du RCF est calibré sur le pic annuel de besoin en fonds de roulement identifié en due diligence, généralement complété d'une marge de sécurité pour absorber un aléa opérationnel ou un retard de paiement client.
Q10 : Quelle est la différence entre le cash sweep et l'amortissement obligatoire de la dette ?
L'amortissement obligatoire est un calendrier de remboursement fixe, indépendant de la performance de l'année. Le cash sweep est un remboursement supplémentaire, variable, déclenché uniquement si et dans la mesure où l'entreprise génère un excédent de trésorerie au-delà de ses besoins et de son service de dette normal.
Estimez la valeur de votre entreprise avec Acontos, le simulateur en ligne d'Hectelion
Pour prolonger cette lecture par un chiffrage concret, Hectelion met à disposition Acontos, son outil en ligne d'audit, de due diligence et d'évaluation d'entreprise. Propulsé par l'intelligence artificielle Claude Sonnet 5 d'Anthropic et calibré par la méthodologie d'Hectelion, il lit vos comptes, normalise l'EBITDA, applique des multiples sectoriels réels et reconstitue un pont de dette nette pour estimer la valeur de vos titres en quelques minutes. Lancez gratuitement le simulateur de valorisation : l'outil est confidentiel, ne conserve aucun document et ne remplace pas une évaluation formelle, mais il donne un premier ordre de grandeur fiable avant d'en discuter avec nos équipes.
Conclusion : le désendettement en LBO est une mécanique contractuelle, pas un hasard
Le RCF et le cash sweep ne sont pas des clauses accessoires reléguées en fin de convention de crédit : ils déterminent, bien plus que le choix initial entre Term Loan A et Term Loan B, le rythme réel du désendettement et la flexibilité de trésorerie dont dispose le dirigeant pendant toute la durée du montage. Comprendre la formule de l'ECF, la logique de netting entre RCF et cash sweep, et l'articulation avec les covenants financiers permet d'anticiper, plutôt que de découvrir, l'impact de ces clauses sur les distributions et sur la capacité d'investissement de la société acquise.
Synthèse de l'article
Le RCF est une ligne de trésorerie revolving, non amortissante, destinée au financement du BFR et des pics saisonniers, tirée et remboursée au fil de l'eau. Le cash sweep est une clause distincte qui impose l'affectation d'un pourcentage de l'excess cash flow (ECF), calculé à partir de l'EBITDA diminué du CAPEX, de la variation de BFR, des impôts et du service de la dette obligatoire, au remboursement anticipé de la dette senior à terme.
Le pourcentage de cash sweep démarre typiquement entre 50 % et 75 % de l'ECF selon les conventions de crédit institutionnelles documentées, puis diminue par paliers (step-down) à mesure que le ratio de levier dette nette / EBITDA s'améliore, en lien étroit avec les covenants financiers de type interest cover ou DSCR. Le cash sweep s'applique généralement après le remboursement intégral de tout tirage du RCF, et les remboursements volontaires du RCF accompagnés d'une réduction permanente d'engagement viennent souvent en déduction de l'obligation de cash sweep.
Les deux cas chiffrés, un en France et un en Suisse, montrent que le cash sweep peut porter plus de 85 % du désendettement total sur cinq ans, loin devant le seul amortissement contractuel obligatoire, ramenant le levier d'entrée de 3,5-4,0 fois à moins de 2,0 fois en cinq exercices. Cette mécanique doit être modélisée avant signature, et non découverte au premier prélèvement.
Sources
- Breaking Into Wall Street, tutoriel complet sur le cash flow sweep dans les modèles de LBO
- Cummings & Cummings Law, analyse de la mécanique des cash sweeps dans les leveraged buyouts
- Federal Reserve Bank of Philadelphia, document de travail sur le contrôle des créanciers sur le free cash flow (excess cash flow sweep)
- LexisNexis, glossaire Banking & Finance sur l'excess cash flow sweep
- Simpson Thacher & Bartlett, Leveraged Finance 101, guide des covenants de financement à effet de levier
- Wall Street Prep, formule et calculateur du cash sweep en LBO
Auteur
Aristide Ruot, Ph.D.
Fondateur | Directeur Général, Hectelion SA