PIK (Payment In Kind) : définition, fonctionnement et calcul de l'intérêt capitalisé
La dette PIK capitalise les intérêts au principal au lieu de les payer en cash.
Introduction : quand un financement à effet de levier choisit de ne pas payer ses intérêts en cash
Pourquoi le principal d'une dette d'acquisition peut-il être plus élevé à la sortie qu'au closing, alors qu'aucun tirage supplémentaire n'a été effectué ? La réponse tient souvent à un mécanisme précis, la dette PIK, pour payment in kind ou paiement en nature. Dans ce schéma, l'intérêt contractuel n'est pas versé en cash à chaque échéance mais capitalisé, c'est-à-dire ajouté au principal, qui grossit alors par composition jusqu'au remboursement. Hectelion décrit déjà ce mécanisme dans son glossaire consacré au PIK ; cet article en détaille le fonctionnement, le calcul et les risques pour les dirigeants, les investisseurs et les prêteurs impliqués dans une opération à effet de levier.
« Étant donné le report de son paiement, l'intérêt PIK est généralement proposé à un prix supérieur à celui de l'intérêt cash. », BlackRock, Inside Alternatives.
Trois évolutions convergent pour remettre le PIK au centre des discussions de structuration en 2026.
- Le financement direct (private credit) a pris une place croissante dans le financement des LBO du mid-market, au détriment du marché syndiqué bancaire classique, et les fonds de dette directe structurent désormais une large part de ces opérations avec une plus grande latitude contractuelle que les banques, notamment sur les options de capitalisation.
- La remontée des taux de référence depuis 2022 a durci la couverture des intérêts par le cash-flow disponible, poussant davantage d'emprunteurs et de sponsors à négocier des clauses de PIK toggle dès la documentation initiale plutôt qu'en restructuration.
- Selon Oak Hill Advisors, cité par T. Rowe Price, la part des prêts ayant basculé en PIK par voie d'amendement est passée de 2,6 % en 2021 à 6,1 % au troisième trimestre 2025 dans le financement direct américain, signe que le PIK sert de plus en plus à gérer des tensions de crédit plutôt qu'à financer une croissance saine.
Cet article aborde successivement l'origine du PIK, les raisons de son usage, sa méthode de calcul, le tableau comparatif PIK contre intérêt cash contre PIK toggle, les situations qui justifient son recours, les professionnels à mobiliser, ses avantages et ses limites, les risques qui lui sont propres, les cinq erreurs les plus fréquentes, deux cas chiffrés en France et en Suisse, un mot de son dirigeant, une foire aux questions et une synthèse finale.
Sécurisez la structuration de votre tranche PIK avant qu'elle ne structure votre sortie
Une tranche PIK mal calibrée au closing devient souvent le poste qui absorbe, cinq ans plus tard, la valeur que l'opération était censée créer pour les actionnaires. Avant d'arrêter le mix entre dette senior, dette privée et PIK, échangez trente minutes avec Hectelion pour faire tester la trajectoire de votre structure financière sur l'intégralité de l'horizon de détention, et non sur le seul exercice du closing.
Acontos : estimez gratuitement la valeur de votre entreprise en ligne
Avant d'entrer dans le détail, sachez qu'Hectelion a développé Acontos, un outil en ligne d'audit, de due diligence et d'évaluation d'entreprise, propulsé par l'intelligence artificielle Claude Sonnet 5 d'Anthropic et calibré par la méthodologie d'Hectelion. À partir de vos comptes, il produit en quelques minutes une première estimation de la valeur de vos titres, gratuitement et sans conserver aucun document. Lancez le simulateur de valorisation pour obtenir un ordre de grandeur, puis poursuivez votre lecture pour en comprendre les ressorts.
Définition : qu'est-ce que la dette PIK (Payment In Kind) ?
La dette PIK désigne un instrument de dette dont l'intérêt contractuel n'est pas réglé en cash à chaque date de paiement, mais capitalisé, c'est-à-dire ajouté au principal restant dû. Le prêteur ne reçoit donc aucun flux périodique ; il est rémunéré intégralement, principal et intérêts cumulés, à l'échéance ou lors du remboursement anticipé, le plus souvent sous forme de remboursement bullet en une seule fois. Le PIK se rencontre sous trois formes principales. Le full PIK capitalise la totalité du coupon sur toute la durée de vie de l'instrument. Le PIK partiel associe une composante cash, qui sert généralement à couvrir le taux de référence, et une composante capitalisée, qui porte sur une partie de la marge. Le PIK toggle laisse enfin à l'emprunteur la faculté de choisir, période par période, entre paiement cash, capitalisation totale ou un mix des deux, sous réserve des conditions fixées dans la documentation de crédit.
Dans la structure du capital d'une opération à effet de levier, la dette PIK se positionne en général au-dessus des capitaux propres et sous la dette senior, souvent au niveau d'une tranche mezzanine ou d'une dette unitranche structurée avec une composante capitalisée. Elle peut aussi être émise au niveau d'une société holding distincte de l'emprunteur des facilités senior, afin d'isoler le risque de capitalisation des covenants de la dette bancaire ou du Term Loan A ou Term Loan B sous-jacent, ce qui explique pourquoi les notes PIK émises par une holdco sont souvent qualifiées de holdco PIK notes par la pratique de marché anglo-saxonne. À la différence d'un second lien classique, qui reste un prêt bancaire ou syndiqué à service cash régulier, l'instrument PIK n'exige aucun débours de trésorerie avant son échéance, ce qui en fait un outil de préservation du cash-flow disponible plutôt qu'un simple rang de subordination supplémentaire.
Origine : du marché high yield des années 1980 à la résurgence de la dette privée
Le PIK trouve son origine dans le marché américain des obligations à haut rendement (high yield bonds) des années 1980, période durant laquelle les leveraged buyouts de grande taille ont eu recours à des instruments subordonnés capitalisés pour boucler le financement d'acquisitions dont le service de la dette senior absorbait déjà l'essentiel de l'EBITDA disponible. Le PIK toggle, qui ajoute la possibilité de choisir entre cash et capitalisation à chaque période, s'est généralisé au milieu des années 2000, au moment où le marché des LBO de grande taille combinait déjà une forte proportion de clauses covenant-lite avec une demande croissante de flexibilité de trésorerie. Son usage a logiquement refait surface à chaque phase de resserrement monétaire ou de tension de liquidité, les prêteurs mezzanine et les fonds de dette privée y voyant un outil pour continuer à financer des opérations dont la couverture d'intérêt en cash se serait révélée trop tendue sans cette soupape.
Depuis 2022, la remontée des taux de référence et le retrait partiel des banques du financement des opérations de taille intermédiaire ont renforcé le rôle de la dette privée dans ce segment, un marché où les fonds de direct lending disposent d'une flexibilité contractuelle plus étendue que les syndications bancaires pour intégrer des clauses de capitalisation. Dechert relève, dans une note de mars 2025 consacrée aux clauses de PIK toggle, que les documentations de crédit encadrent désormais plus précisément la base de calcul de la capitalisation, en distinguant si elle porte sur la seule marge ou sur l'intégralité du coupon, y compris la composante indexée sur un taux de référence comme le SOFR ou l'EURIBOR, et en limitant le nombre de périodes consécutives durant lesquelles l'option peut être exercée.
Pourquoi recourir à la capitalisation d'intérêt PIK
- La capitalisation PIK préserve la trésorerie disponible pendant les premières années suivant une acquisition, une période durant laquelle le service de la dette senior, les investissements d'intégration et le besoin en fonds de roulement mobilisent déjà l'essentiel des flux générés par la cible.
- Elle permet d'accroître la capacité d'endettement totale d'une opération sans dégrader immédiatement le ratio de couverture des intérêts en cash, puisque la composante PIK n'exige aucun débours avant l'échéance.
- Elle comble l'écart de financement entre les apports en capitaux propres et la dette senior disponible lorsque le marché bancaire se montre plus sélectif, un rôle que jouent aujourd'hui massivement les fonds de dette privée dans le financement des opérations de taille intermédiaire.
- Elle offre un rendement attractif aux prêteurs mezzanine qui acceptent une subordination et un report de leurs revenus, le taux PIK étant structurellement supérieur au taux cash d'un instrument comparable pour rémunérer ce risque différé.
- Lorsqu'elle est structurée en PIK toggle, elle donne à l'emprunteur une marge de manœuvre contractuelle pour absorber un à-coup ponctuel de liquidité sans déclencher de défaut, en basculant temporairement le service de sa dette subordonnée vers la capitalisation plutôt que vers le cash.
Comment se calcule l'intérêt PIK capitalisé
Le calcul de l'intérêt PIK repose sur la même logique que celle de tout intérêt composé, à la différence que l'intérêt n'est jamais payé en cours de vie mais ajouté au principal à chaque date de capitalisation. La formule générale s'écrit ainsi : principal à l'échéance égale principal initial multiplié par un plus le taux périodique, élevé à la puissance du nombre de périodes de capitalisation. Le taux périodique correspond au taux PIK annuel contractuel divisé par la fréquence de capitalisation retenue dans la documentation, le plus souvent semestrielle en pratique de marché, parfois trimestrielle ou annuelle selon l'instrument.
La méthode se décompose en six étapes.
- Identifier le principal initial de l'instrument PIK et son taux annuel contractuel.
- Identifier la fréquence de capitalisation stipulée au contrat, qui détermine la longueur de chaque période.
- Convertir le taux annuel en taux périodique en le divisant par le nombre de périodes par an.
- Appliquer ce taux périodique au principal en début de période, intérêts déjà capitalisés compris, ce qui produit l'effet d'intérêt sur intérêt propre à toute composition.
- Dans le cas particulier d'un PIK toggle, n'appliquer la capitalisation qu'aux seules périodes pour lesquelles l'option PIK a effectivement été exercée, les autres périodes restant soumises à un paiement cash classique.
- Projeter le principal ainsi obtenu jusqu'à la date de sortie ou de remboursement prévue, afin de mesurer la dette réellement due à ce moment-là plutôt que le seul principal nominal au closing, un exercice indispensable dans tout pont de dette nette ou toute évaluation d'entreprise portant sur une structure endettée en PIK.
Sur le plan comptable, l'IFRS Interpretations Committee rappelle, dans ses travaux sur la présentation de l'intérêt pour certains instruments financiers, que la méthode du taux d'intérêt effectif applique un taux constant à l'encours comptable en début de période pour calculer la charge d'intérêt de la période, l'intérêt couru s'ajoutant alors à la valeur comptable de l'instrument lorsqu'il n'est pas réglé en cash. Appliquée à un instrument PIK, cette mécanique revient à faire porter le taux effectif sur un encours qui grossit à chaque période, ce qui traduit comptablement l'effet de composition déjà décrit sur le plan financier.
PIK vs cash interest vs PIK toggle : le tableau comparatif
Le tableau suivant synthétise les différences structurantes entre les trois profils d'intérêt rencontrés dans une tranche de dette subordonnée ou mezzanine.
| Critère | Cash interest | PIK (full PIK) | PIK toggle |
|---|---|---|---|
| Paiement de l'intérêt | Cash à chaque échéance | Capitalisé en totalité au principal | Au choix de l'emprunteur, période par période |
| Impact sur la trésorerie | Débours périodique | Aucun débours avant l'échéance | Variable selon l'option exercée |
| Niveau de taux relatif | Taux de référence | Supérieur au cash, prime de report | Majoration lors de l'exercice de l'option |
| Évolution du principal | Constant (hors amortissement) | Croissant par composition sur toute la durée | Croissant uniquement sur les périodes PIKées |
| Flexibilité contractuelle | Aucune | Aucune, capitalisation automatique | Élevée, sous conditions de covenant |
| Profil de risque prêteur | Visibilité immédiate sur le rendement cash | Risque de crédit différé et croissant | Risque suivi période par période |
| Usage typique | Dette senior et Term Loan A/B | Notes mezzanine ou holdco, obligations à haut rendement | Unitranche et financement direct en période de tension |
Les niveaux de taux et de risque indiqués sont des ordres de grandeur relatifs entre les trois profils et ne constituent pas une cotation de marché pour une opération donnée.
Quand recourir à une tranche PIK ou à un PIK toggle
Le recours à une tranche PIK se justifie d'abord dans un LBO ou un MBO dont le plan d'affaires prévoit des investissements d'intégration ou de croissance externe importants durant les deux ou trois premières années, période pendant laquelle le cash disponible doit prioritairement servir la dette senior plutôt qu'une tranche subordonnée. Il s'impose également dans un financement de croissance pour une société qui n'a pas encore atteint un niveau de génération de cash suffisant pour couvrir un service de dette totalement en cash, sans pour autant vouloir diluer ses actionnaires par un apport en capital supplémentaire. Le PIK toggle, pour sa part, trouve sa place dès la documentation initiale d'une tranche mezzanine ou d'une dette unitranche lorsque le sponsor souhaite se réserver une option de flexibilité contractuelle en cas de ralentissement conjoncturel, sans renégocier l'ensemble du crédit. Il peut aussi être activé en cours de vie, par voie d'amendement, lorsqu'une société traverse une tension de liquidité ponctuelle et cherche à éviter un financement relais coûteux ou une renégociation plus lourde avec ses prêteurs senior.
À qui faire appel pour structurer ou auditer une tranche PIK
Structurer ou auditer une dette PIK exige trois compétences réunies. La première est la capacité à modéliser la trajectoire complète du principal capitalisé jusqu'à l'échéance ou la date de sortie envisagée, et non son seul niveau au closing, pour mesurer l'impact réel sur le levier et sur la valeur des capitaux propres. La seconde est la compréhension fine de la documentation de crédit, notamment des clauses qui encadrent la base de calcul de la capitalisation, le nombre de périodes PIKables et les conditions d'exercice d'un toggle, des points sur lesquels les prêteurs insèrent des protections de plus en plus précises. La troisième est l'indépendance économique vis-à-vis des intermédiaires financiers traditionnels qui arrangent ou distribuent ces instruments, afin de rendre un avis dégagé de tout conflit de distribution.
Hectelion intervient, dans le cadre de ses missions de structuration financière et de due diligence financière, pour modéliser ces trajectoires PIK aux côtés des dirigeants et des investisseurs de PME et d'ETI franco-suisses, avec une double expertise des pratiques de marché françaises et suisses. Lorsque l'opération implique un refinancement par conseil en fusions-acquisitions, l'analyse de la dette PIK existante est systématiquement intégrée au pont entre valeur d'entreprise et valeur des capitaux propres. Il faut toutefois rappeler qu'Hectelion n'est pas agréée FINMA et n'intervient pas sur l'émission ou la cotation de notes PIK négociées publiquement sur le marché obligataire à haut rendement ; son champ d'intervention porte sur les sociétés non cotées, dans le cadre de LBO, MBO, MBI, OBO, transmissions familiales ou opérations intragroupe.
Avantages : préservation de trésorerie, flexibilité contractuelle et effet de levier maîtrisé
Le premier avantage de la dette PIK est la préservation de trésorerie qu'elle procure durant les années où le cash généré par la cible doit prioritairement financer l'intégration, le besoin en fonds de roulement ou le service de la dette senior. Le deuxième avantage tient à la flexibilité contractuelle offerte par le PIK toggle, qui permet à l'emprunteur d'ajuster, période par période, le niveau de cash réellement sorti de la société sans déclencher de défaut ni rouvrir une négociation complète avec ses prêteurs. Le troisième avantage réside dans la possibilité d'accroître la capacité d'endettement totale d'une opération, et donc de limiter la dilution des actionnaires historiques ou du management, tout en maintenant un effet de levier dont la trajectoire reste pilotable si le principal PIK est correctement projeté jusqu'à l'échéance dès la phase de structuration.
Limites : coût cumulé, dilution du rendement net et dépendance à la valorisation de sortie
La première limite de la dette PIK est son coût cumulé, systématiquement supérieur à celui d'un intérêt cash équivalent, puisque le prêteur exige une prime pour accepter le report de son revenu et le risque de crédit croissant qui en découle. La deuxième limite tient à la dilution du rendement net pour l'emprunteur une fois la composition intégrée sur plusieurs années, l'écart entre le coût apparent au closing et le coût réellement supporté à la sortie pouvant être significatif si la durée de capitalisation s'allonge. La troisième limite est la dépendance du remboursement à la valorisation de sortie : comme la tranche PIK est remboursée en bullet et qu'elle grossit mécaniquement chaque période, une sortie retardée ou réalisée à une valorisation inférieure aux attentes peut consommer une part disproportionnée de la valeur des capitaux propres, au détriment des actionnaires et parfois même des prêteurs mezzanine eux-mêmes. À titre de contraste, une facilité revolving assortie d'une clause de cash sweep réduit mécaniquement son encours par capture du cash disponible en cours de vie ; la tranche PIK subordonnée, elle, ne bénéficie d'aucun mécanisme équivalent de désendettement anticipé et ne fait que croître jusqu'à son échéance bullet.
Risques associés à la dette PIK : effet de levier croissant, intérêt sur intérêt et désalignement d'intérêts
Le premier risque est l'effet de levier croissant sur la durée : à EBITDA constant, le ratio de levier d'une société endettée en PIK se dégrade mécaniquement à chaque période de capitalisation, même sans aucun tirage supplémentaire, puisque le numérateur de dette nette augmente alors que le dénominateur d'EBITDA ne progresse pas automatiquement au même rythme. Moody's a par exemple intégré des tranches PIK toggle dans le calcul de la dette ajustée d'un émetteur européen, ce qui avait mécaniquement alourdi son ratio d'endettement et contribué à une dégradation de sa notation. Le deuxième risque est l'effet d'intérêt sur intérêt proprement dit : une fois les premiers intérêts capitalisés, le taux PIK s'applique à un principal plus élevé, ce qui accélère la croissance de l'encours à chaque période suivante et peut transformer une tranche initialement mineure en poste dominant de la structure de dette si l'échéance est lointaine. Le troisième risque est le désalignement d'intérêts entre l'emprunteur et le prêteur PIK : le sponsor ou le dirigeant, qui ne supporte aucun débours de trésorerie immédiat, peut être tenté de privilégier une croissance agressive ou une distribution par recapitalisation par dividende plutôt que le désendettement, alors que le prêteur PIK voit son risque de crédit augmenter en silence jusqu'à l'échéance sans recevoir aucun signal de marché intermédiaire. S&P Global a souligné que cette dynamique peut conduire les porteurs de PIK toggle notes à se retrouver avec davantage de dette au moment précis où la trésorerie de l'émetteur se réduit, ce qui illustre bien le caractère potentiellement procyclique du mécanisme en période de tension.
Les 5 erreurs à éviter
Erreur 1 : Confondre le taux nominal contractuel et le coût réellement payé à l'échéance
Beaucoup de dirigeants retiennent le seul taux annuel affiché dans la term sheet sans intégrer l'effet de composition sur la durée totale de détention. Or le coût réel d'une tranche PIK capitalisée semestriellement sur cinq ans est sensiblement supérieur à cinq fois le taux annuel nominal, comme le montrent les deux cas chiffrés présentés plus loin dans cet article.
Erreur 2 : Oublier de reprojeter le principal PIK dans le pont de dette nette d'une évaluation
Dans un pont entre valeur d'entreprise et valeur des capitaux propres, retenir le principal PIK au closing plutôt que son montant projeté à la date de valorisation revient à surestimer systématiquement la valeur des titres. Cette erreur est fréquente lorsque l'encours PIK n'apparaît pas distinctement dans les comptes intermédiaires faute de paiement cash associé.
Erreur 3 : Activer un PIK toggle sans relire les limites contractuelles de la documentation
Les documentations de crédit encadrent le nombre de périodes durant lesquelles l'option PIK peut être exercée, parfois en interdisant son usage sur deux périodes consécutives, et précisent la base de calcul exacte de la capitalisation. Activer l'option sans vérifier ces limites expose à un défaut technique involontaire ou à un calcul de capitalisation erroné.
Erreur 4 : Négliger le désalignement d'intérêts entre emprunteur et prêteur lors de la négociation
Un PIK toggle négocié uniquement du point de vue de la flexibilité offerte à l'emprunteur, sans intégrer les protections que cherchera légitimement le prêteur, mène souvent à une clause déséquilibrée que l'une des deux parties tentera de renégocier dès la première tension de trésorerie.
Erreur 5 : Ignorer le traitement fiscal et comptable différencié de l'intérêt PIK
La déductibilité de l'intérêt PIK provisionné et son traitement sous la méthode du taux d'intérêt effectif obéissent à des règles spécifiques, distinctes de celles d'un intérêt cash classique, et varient selon que l'opération se situe en France ou en Suisse. Ne pas les anticiper en amont de la structuration peut remettre en cause tout ou partie de l'avantage de trésorerie recherché.
Cas 1 : une tranche mezzanine PIK de 8 M EUR qui grossit de 62,9 % en cinq ans dans un LBO industriel français
Un fonds de private equity structure l'acquisition d'un sous-traitant industriel français par un montage de LBO combinant une dette senior bancaire et une tranche mezzanine PIK de 8 M EUR, apportée par un fonds de dette privée.
- Taux PIK annuel (hypothèse illustrative de structuration) : 10 %, intégralement capitalisé, sans aucune composante cash.
- Fréquence de capitalisation : semestrielle, soit un taux périodique de 5 % par semestre.
- Horizon de sortie prévu par le fonds : cinq ans, soit dix périodes de capitalisation.
| Échéance | Principal capitalisé (EUR) |
|---|---|
| Closing (année 0) | 8 000 000 |
| Fin année 1 | 8 820 000 |
| Fin année 2 | 9 724 050 |
| Fin année 3 | 10 720 765 |
| Fin année 4 | 11 819 644 |
| Fin année 5 (sortie) | 13 031 157 |
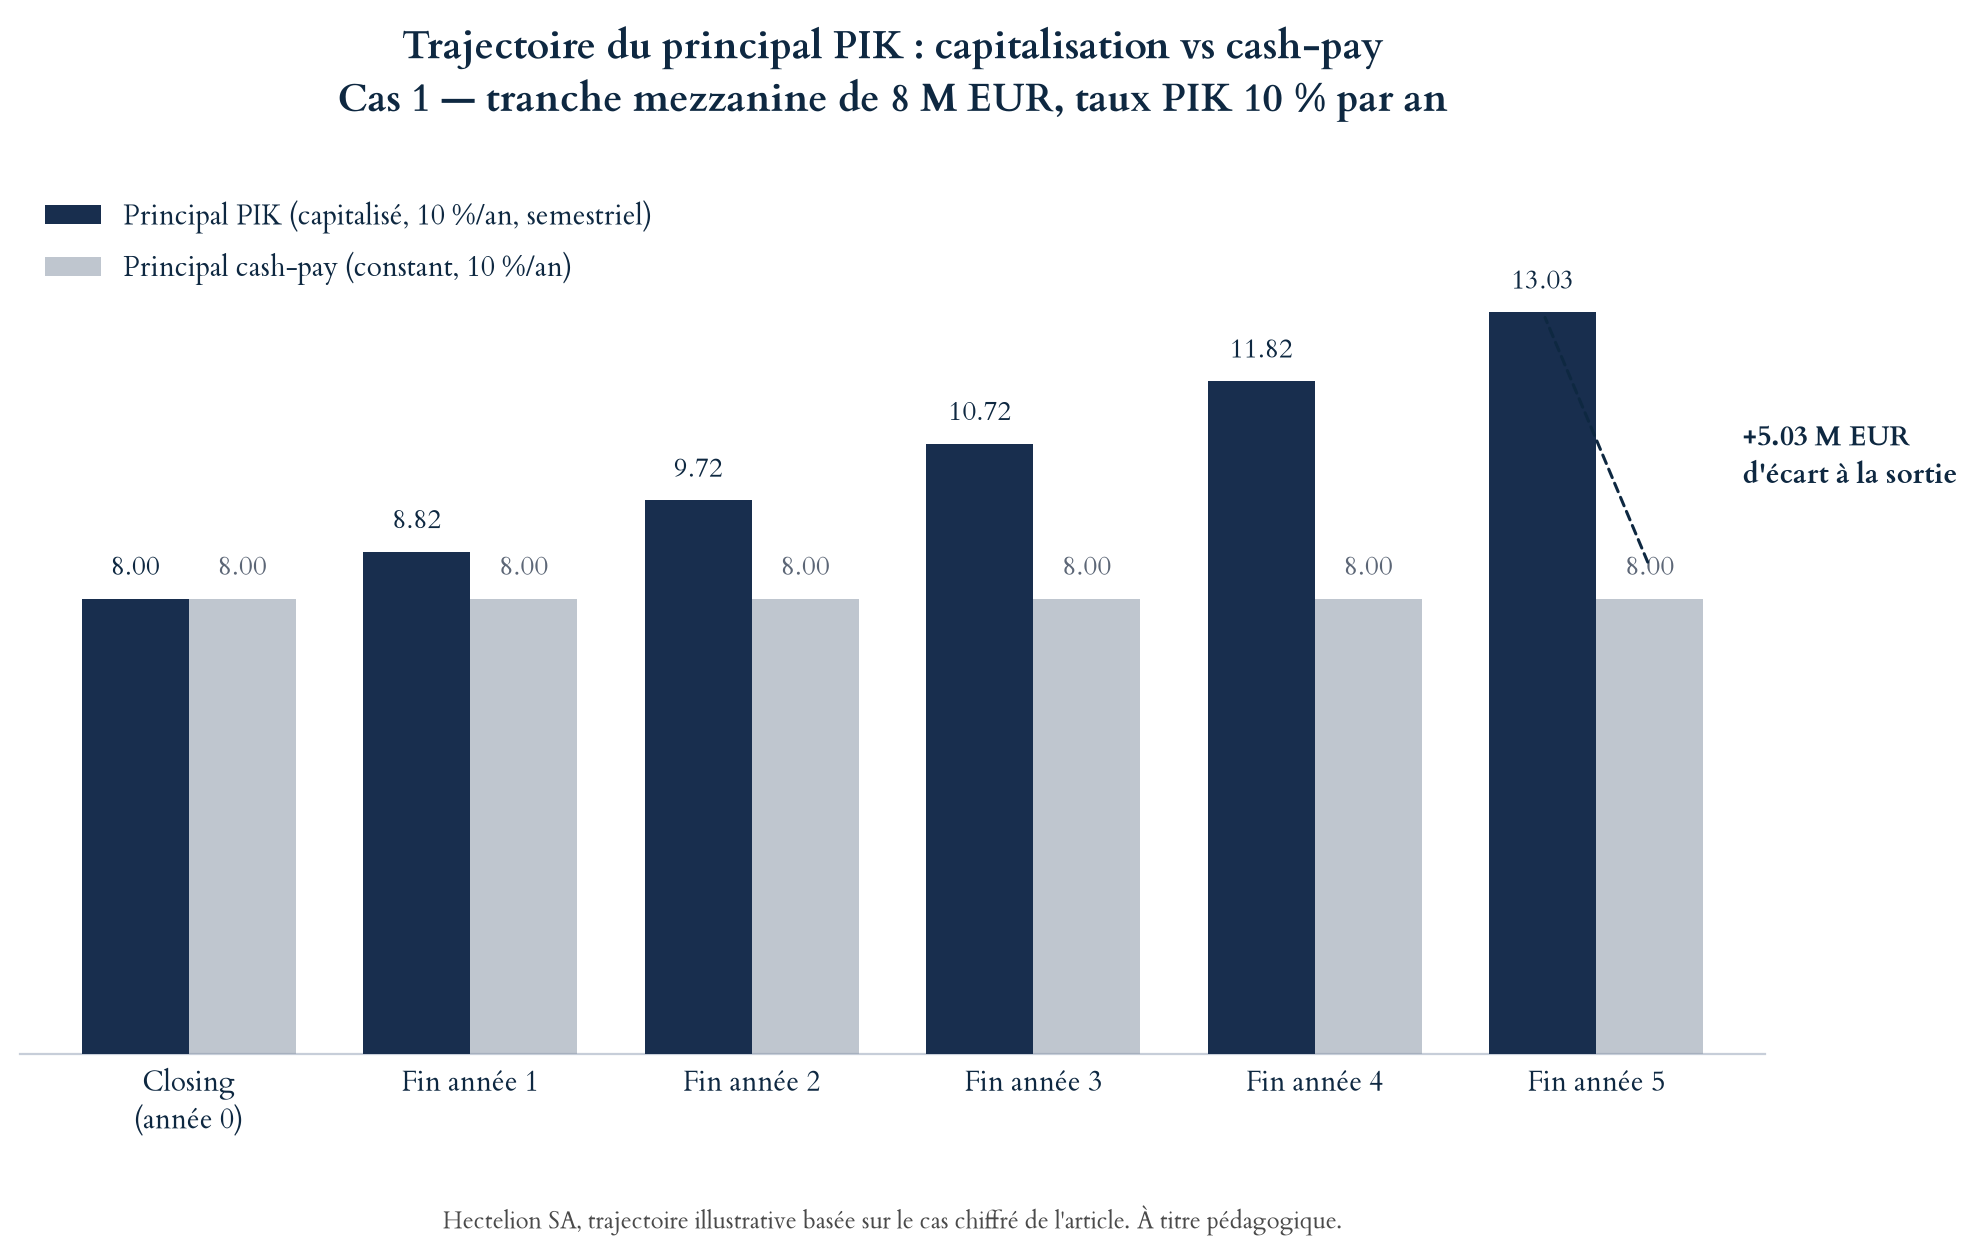
- Calcul : 8 000 000 EUR multiplié par 1,05 puissance 10 égale 13 031 157 EUR à la sortie, soit 5 031 157 EUR d'intérêt capitalisé sur cinq ans, c'est-à-dire une progression de 62,9 % du principal initial sans aucun tirage supplémentaire.
- Comparaison avec un intérêt cash simple de 10 % par an sans aucune capitalisation : la somme des intérêts versés sur cinq ans aurait atteint 4 000 000 EUR, payés au fil de l'eau.
- Coût de la composition : l'écart de 1 031 157 EUR entre les deux scénarios, soit 25,8 % de plus que la somme des intérêts simples, mesure précisément l'effet d'intérêt sur intérêt propre au PIK, qui pèsera intégralement sur le prix de sortie ou sur le produit net revenant aux actionnaires lors du débouclage.
Cas 2 : un financement unitranche PIK toggle de 15 MCHF qui progresse de 30,2 % en trois ans pour une PME suisse
Une PME suisse de technologie industrielle, en forte croissance mais encore peu génératrice de cash, lève un financement unitranche de 15 MCHF auprès d'un fonds de dette privée, structuré avec une option de PIK toggle. Durant une phase de tension de liquidité liée à un investissement de capacité plus lourd que prévu, le comité de crédit de la société exerce l'option PIK sur l'intégralité du financement pendant trois années consécutives.
- Taux PIK applicable lorsque l'option est exercée (hypothèse illustrative) : 9 % par an.
- Fréquence de capitalisation : semestrielle, soit un taux périodique de 4,5 % par semestre, sur six périodes.
| Échéance | Principal capitalisé (CHF) |
|---|---|
| Closing (année 0) | 15 000 000 |
| Fin année 1 | 16 380 375 |
| Fin année 2 | 17 887 779 |
| Fin année 3 (reversion au cash pay) | 19 533 902 |
- Calcul : la capitalisation porte le principal de 15 000 000 CHF à 19 533 902 CHF au terme des trois années, soit 4 533 902 CHF d'intérêt capitalisé, c'est-à-dire une progression de 30,2 % de l'encours sans aucun tirage additionnel.
- Comparaison avec un paiement cash simple de 9 % par an pendant trois ans : 4 050 000 CHF d'intérêts versés au fil de l'eau.
- Coût de la composition : l'écart de 483 902 CHF, soit 11,9 % de plus que la somme des intérêts simples, matérialise le surcoût de la capitalisation sur cette durée plus courte que le cas français.
- Arbitrage : la société a ainsi préservé 4 050 000 CHF de trésorerie sur trois ans, redirigés vers l'investissement de capacité, mais devra rembourser 483 902 CHF de plus que si elle avait payé ses intérêts en cash, un choix qui n'est rationnel que si le rendement généré par cet investissement dépasse durablement ce coût de report.
Impact du PIK sur la valeur des capitaux propres à la sortie, à multiple d'entreprise constant
Schéma : la trajectoire de capitalisation du principal PIK
Le graphique suivant reprend le Cas 1 présenté plus haut et met en regard, année par année, le principal PIK capitalisé à 10 % par an sur une base semestrielle et un principal cash-pay qui serait resté constant à 8 000 000 EUR. Il rend visible l'écart de 5 031 157 EUR qui vient directement grossir la dette nette, et donc réduire la valeur des capitaux propres, au moment de la sortie.
Le pont entre valeur d'entreprise et valeur des capitaux propres, ou equity bridge, se construit en retranchant la dette nette de la valeur d'entreprise retenue au débouclage. Dès lors que la valeur d'entreprise reste fixée par un même multiple d'EBITDA entre le closing et la sortie, c'est-à-dire à multiple d'entreprise constant, toute variation du principal PIK se répercute euro pour euro, ou franc pour franc, sur la valeur des capitaux propres attribuée aux actionnaires. Ce mécanisme ne dépend d'aucune hypothèse supplémentaire sur la performance opérationnelle de la cible : il découle directement de la structure du pont, où la dette PIK capitalisée vient simplement grossir le passif soustrait à la valeur d'entreprise.
Reprenons le Cas 1 présenté plus haut : la tranche mezzanine PIK de 8 000 000 EUR capitalisée à 10 % semestriellement atteint 13 031 157 EUR après cinq ans, soit 5 031 157 EUR de passif PIK supplémentaire par rapport au principal initial. À valeur d'entreprise strictement identique entre le closing et la sortie, hypothèse qui revient à retenir le même multiple de sortie que celui appliqué au closing, cette croissance mécanique du principal se traduit par :
- une dette nette supérieure de 5 031 157 EUR à la sortie par rapport à une structure qui aurait servi le même instrument en cash interest, principal constant à 8 000 000 EUR ;
- une valeur des capitaux propres inférieure du même montant, soit 5 031 157 EUR, puisque le pont ne retranche que la dette nette de la valeur d'entreprise, sans autre ajustement ;
- un écart qui ne résulte d'aucune dégradation opérationnelle de la cible, mais du seul choix de structuration entre cash interest et capitalisation.
Cette érosion mécanique de l'equity bridge explique pourquoi un dirigeant ou un actionnaire minoritaire ne peut pas se contenter de suivre le taux nominal d'une tranche PIK : c'est le principal reprojeté à la date de sortie, et son impact direct sur le pont de dette nette, qui déterminera la part de valeur réellement perçue lors du débouclage, quel que soit par ailleurs le multiple d'entreprise obtenu.
Mot du dirigeant
« Je vois régulièrement des structures de financement où la tranche PIK a été négociée en quelques lignes de term sheet, sans que personne n'ait reprojeté son principal jusqu'à l'échéance prévue de sortie. C'est pourtant ce chiffre, et non le taux nominal affiché au closing, qui déterminera ce qui reviendra réellement aux actionnaires. »
« Je recommande systématiquement à mes clients de traiter le choix entre cash interest, PIK et PIK toggle comme une décision de structuration à part entière, et non comme une simple ligne accessoire négociée en fin de process. L'écart entre les trois profils se mesure en millions, pas en points de base. »
« Je suis convaincu que la dette PIK reste un outil légitime et parfois indispensable pour financer une croissance ou une acquisition sans diluer les actionnaires, à condition d'être calibrée sur un plan d'affaires réaliste et reprojetée avec la même rigueur qu'une dette senior classique. »
Aristide Ruot, Ph.D., Fondateur et Directeur Général d'Hectelion SA.
FAQ : les 10 questions essentielles sur la dette PIK (Payment In Kind)
Introduction : ce qu'il faut retenir avant les questions
Les questions suivantes reprennent les points de clarification les plus fréquemment posés par les dirigeants, les investisseurs et les prêteurs confrontés à une tranche de dette PIK, qu'il s'agisse d'un financement nouveau ou d'une renégociation en cours de vie.
Q1 : Qu'est-ce qu'un intérêt PIK (Payment In Kind) exactement ?
Un intérêt PIK est un intérêt contractuel qui n'est pas payé en cash à l'échéance prévue mais ajouté au principal de la dette, qui augmente alors de ce montant pour la période suivante. Le prêteur reçoit l'ensemble, principal et intérêts cumulés, au remboursement final plutôt qu'au fil de l'eau.
Q2 : Comment calcule-t-on la capitalisation d'un intérêt PIK ?
Le principal final s'obtient en multipliant le principal initial par un plus le taux périodique, élevé à la puissance du nombre de périodes de capitalisation, le taux périodique correspondant au taux annuel divisé par la fréquence de capitalisation stipulée au contrat, le plus souvent semestrielle.
Q3 : Quelle est la différence entre PIK et PIK toggle ?
Le PIK, ou full PIK, capitalise systématiquement la totalité de l'intérêt sur toute la durée de l'instrument. Le PIK toggle laisse à l'emprunteur la faculté de choisir, à chaque date de paiement, entre règlement cash, capitalisation totale ou un mix des deux, dans les limites fixées par la documentation de crédit.
Q4 : Le taux PIK est-il toujours plus élevé que le taux cash ?
Oui dans la quasi-totalité des cas observés sur le marché : le prêteur exige une prime pour compenser le report de son revenu et le risque de crédit croissant lié à la composition, cette prime variant selon l'instrument, le profil de l'emprunteur et les conditions de marché du moment, sans qu'il existe de niveau universel applicable à toutes les opérations.
Q5 : À quelle fréquence les intérêts PIK sont-ils capitalisés ?
La capitalisation semestrielle est la fréquence la plus répandue dans la pratique de marché pour les tranches mezzanine et unitranche, mais certains instruments prévoient une capitalisation trimestrielle ou annuelle selon ce que fixe la documentation de crédit propre à chaque opération.
Q6 : La dette PIK est-elle risquée pour l'emprunteur ?
Elle préserve la trésorerie à court terme mais fait croître le principal dû à chaque période, ce qui alourdit mécaniquement le ratio de levier et concentre le remboursement en une échéance finale plus élevée ; le risque réel dépend donc de la capacité du plan d'affaires à générer, à terme, une valorisation ou un cash-flow suffisant pour absorber ce principal grossi.
Q7 : Comment la dette PIK est-elle traitée dans une évaluation d'entreprise ou un pont de dette nette ?
Le principal PIK doit être reprojeté jusqu'à la date de valorisation retenue, et non repris pour son seul montant au closing, afin de refléter l'intérêt déjà capitalisé à cette date dans le calcul de la dette nette et, par différence, dans la valeur des capitaux propres.
Q8 : Les intérêts PIK sont-ils fiscalement déductibles en France et en Suisse ?
En France, les intérêts PIK provisionnés sont en général déductibles sous réserve des règles de sous-capitalisation de l'article 39 du Code général des impôts. En Suisse, leur déductibilité dépend des règles de thin capitalisation de l'Administration fédérale des contributions et de la documentation du caractère de pleine concurrence du taux retenu.
Q9 : Dans quels types d'opérations retrouve-t-on le plus souvent des tranches PIK ?
On les retrouve principalement dans les LBO, MBO et MBI de taille intermédiaire financés en partie par de la dette privée, dans les obligations à haut rendement émises par des groupes fortement endettés, ainsi que dans certains financements de croissance qui cherchent à préserver le cash disponible pour l'investissement plutôt que pour le service de la dette.
Q10 : Comment un dirigeant doit-il négocier une clause de PIK toggle ?
Il doit faire chiffrer, avant signature, la trajectoire du principal sur plusieurs scénarios de durée d'exercice de l'option, vérifier les limites contractuelles sur le nombre de périodes consécutives autorisées, et s'assurer que la base de calcul de la capitalisation, marge seule ou coupon complet, est clairement définie pour éviter tout désaccord d'interprétation en cours de vie du financement.
Estimez la valeur de votre entreprise avec Acontos, le simulateur en ligne d'Hectelion
Pour prolonger cette lecture par un chiffrage concret, Hectelion met à disposition Acontos, son outil en ligne d'audit, de due diligence et d'évaluation d'entreprise. Propulsé par l'intelligence artificielle Claude Sonnet 5 d'Anthropic et calibré par la méthodologie d'Hectelion, il lit vos comptes, normalise l'EBITDA, applique des multiples sectoriels réels et reconstitue un pont de dette nette pour estimer la valeur de vos titres en quelques minutes. Lancez gratuitement le simulateur de valorisation : l'outil est confidentiel, ne conserve aucun document et ne remplace pas une évaluation formelle, mais il donne un premier ordre de grandeur fiable avant d'en discuter avec nos équipes.
Conclusion : la dette PIK, un outil de trésorerie dont le coût ne se lit jamais au closing
La dette PIK n'est ni une anomalie de structuration ni un simple artifice comptable : c'est un outil reconnu de préservation de trésorerie, dont le coût réel ne se révèle qu'une fois le principal reprojeté jusqu'à l'échéance ou la date de sortie. Entre cash interest, full PIK et PIK toggle, le choix engage directement la trajectoire du levier, l'alignement d'intérêts entre emprunteur et prêteur, et in fine la part de valeur qui reviendra aux actionnaires au débouclage de l'opération. Les deux cas chiffrés présentés plus haut montrent qu'un écart de taux de quelques points, combiné à une capitalisation semestrielle sur plusieurs années, peut faire grossir un principal de 30 % à plus de 60 %, un ordre de grandeur que trop de term sheets laissent dans l'angle mort de la négociation.
Synthèse de l'article
La dette PIK capitalise l'intérêt contractuel au principal plutôt que de le payer en cash, selon trois profils principaux : le full PIK, qui capitalise la totalité du coupon, le PIK partiel, qui combine une composante cash et une composante capitalisée, et le PIK toggle, qui laisse à l'emprunteur le choix période par période. Le calcul suit la logique de l'intérêt composé, avec une fréquence de capitalisation le plus souvent semestrielle, et doit impérativement être reprojeté jusqu'à l'échéance pour mesurer la dette réellement due.
Le recours au PIK se justifie par la préservation de trésorerie, l'accroissement de la capacité d'endettement et la flexibilité offerte en période de tension, mais il comporte des risques réels : effet de levier croissant, intérêt sur intérêt et désalignement d'intérêts entre l'emprunteur, qui ne débourse rien, et le prêteur, dont le risque de crédit augmente en silence jusqu'au remboursement.
Les deux cas chiffrés, l'un en France sur un LBO industriel, l'autre en Suisse sur un financement unitranche, démontrent par le calcul qu'une tranche PIK peut voir son principal progresser de 30 % à plus de 60 % sur un horizon de trois à cinq ans, un ordre de grandeur qui doit systématiquement être intégré au pont de dette nette de toute évaluation portant sur une structure endettée en PIK.
Hectelion accompagne les dirigeants et investisseurs franco-suisses dans la structuration, l'audit et la modélisation de ces instruments, avec une indépendance économique vis-à-vis des intermédiaires financiers traditionnels et une double expertise des pratiques de marché françaises et suisses.
Sources
- Banque de France, fiche pédagogique sur la dette mezzanine et sa rémunération
- BlackRock, Inside Alternatives, qu'est-ce que l'intérêt PIK en dette privée
- Dechert, The Cred, to PIK or not to PIK, note de mars 2025 sur les clauses de PIK toggle
- Harper James, Knowledge Hub, guide des prêts payment-in-kind
- IFRS Foundation, IFRS Interpretations Committee, présentation de l'intérêt pour certains instruments financiers
- Nasdaq, glossaire financier, définition des pay-in-kind toggle notes
- S&P Global Market Intelligence, naviguer le risque de crédit du payment-in-kind en dette privée
- T. Rowe Price et Oak Hill Advisors, piking your spots in private credit
Auteur
Aristide Ruot, Ph.D.
Fondateur | Directeur Général, Hectelion SA